
Dalam panduan ini
- Penyesuaian produk dan menu sangat penting untuk berjaya di pasaran China.
- Membina rantaian bekalan tempatan yang kukuh mengurangkan kos dan meningkatkan kebolehpercayaan.
- Kerjasama strategik dengan syarikat tempatan dan platform digital mempercepatkan pertumbuhan.
- Penyesuaian logistik mengikut kerumitan wilayah China adalah kunci pengembangan pasaran.
Kisah kejayaan Starbucks menembusi pasaran China merupakan antara kajian paling banyak dirujuk dalam dunia perniagaan moden. Bermula dengan pembukaan kedai pertama di Beijing pada 1999 sehingga mengendalikan lebih 7,300 kedai di lebih 280 bandar menjelang awal 2026, Starbucks telah mengubah China daripada negara peminum teh kepada pasaran kedua terbesar di dunia — menjana lebih $3.5 bilion pendapatan tahunan dari China sahaja. Bagi pengeksport dan jenama yang ingin menembusi pasaran China, strategi Starbucks menawarkan pelajaran penting dalam penyesuaian produk, pengurusan rantaian bekalan, strategi digital, dan adaptasi budaya.
Dalam kajian kes terperinci ini, kami akan kupas bagaimana Starbucks membina kehadirannya di China — bermula dari penyelidikan pasaran pada akhir 1990-an, transformasi digital, hingga persaingan dengan Luckin Coffee hari ini — dan merumuskan pengajaran praktikal untuk syarikat asing yang ingin memasuki pasaran China.
Fasa 1: Penyelidikan Pasaran & Strategi Kemasukan (1999-2005)
Sebelum membuka satu pun kedai, Starbucks melabur bertahun-tahun untuk memahami pasaran China. Penyelidikan mereka menghasilkan penemuan penting yang membentuk strategi 25 tahun syarikat.
Penemuan Utama Pasaran
| Penemuan | Data | Implikasi Strategik |
|---|---|---|
| Pertumbuhan pasaran kopi | CAGR 15% hingga 2019, 10%+ hingga 2025 | Permintaan besar yang belum diteroka selama beberapa dekad |
| Kadar urbanisasi | 60%+ menjelang 2020, 67% menjelang 2025 | Bandar tier-1 sebagai tapak permulaan |
| Kelas pertengahan meningkat | 400 juta+ pengguna menjelang 2020, 550 juta menjelang 2025 | Penjenamaan premium semakin berpotensi |
| Dominasi budaya teh | Tradisi 5,000+ tahun, pasaran $80B | Perlu melengkapi teh, bukan bersaing dengannya |
| Budaya makan/minum sosial | 70%+ makanan/minuman diambil secara berkumpulan | Reka bentuk kedai untuk bersosial, bukan bawa pulang |
| Penggunaan digital | 1B+ pengguna telefon pintar, 90%+ pembayaran mudah alih | Strategi digital-first sangat penting |
Model Perkongsian: Usahasama Dahulu
Starbucks tidak memasuki China secara bersendirian. Mereka menggunakan usaha sama (JV) untuk mengatasi peraturan, hartanah, dan halangan budaya:
- 1999-2006: JV dengan Beijing Mei Da Coffee (utara China) dan Uni-President (timur China)
- 2006-2017: Secara berperingkat membeli saham JV apabila sudah memahami pasaran
- 2017: Mengambil alih rakan JV di China Timur dengan nilai $1.3 bilion, memperoleh pemilikan penuh ke atas 1,400+ kedai
Model JV-ke-pengambilalihan ini lazim digunakan oleh jenama asing yang ingin memasuki China. Ia mengurangkan risiko awal sambil membina kepakaran tempatan. Ramai pengeksport menggunakan pendekatan serupa — bekerjasama dengan pengedar tempatan sebelum beroperasi secara langsung.
Bandar Sasaran: Pengembangan Berperingkat
| Fasa | Bandar | Populasi | KDNK per Kapita | Tempoh Kemasukan |
|---|---|---|---|---|
| Tier 1 | Shanghai, Beijing, Guangzhou, Shenzhen | 80 juta+ | $25,000+ | 1999-2005 |
| Tier 1 Baharu | Chengdu, Hangzhou, Nanjing, Wuhan, Suzhou | 100 juta+ | $15,000+ | 2005-2012 |
| Tier 2 | Kunming, Xiamen, Changsha, Hefei, 100+ bandar | 300 juta+ | $8,000+ | 2012-2020 |
| Tier 3-5 | 150+ bandar kecil, pengembangan ke peringkat daerah | 500 juta+ | $4,000+ | 2020-kini |
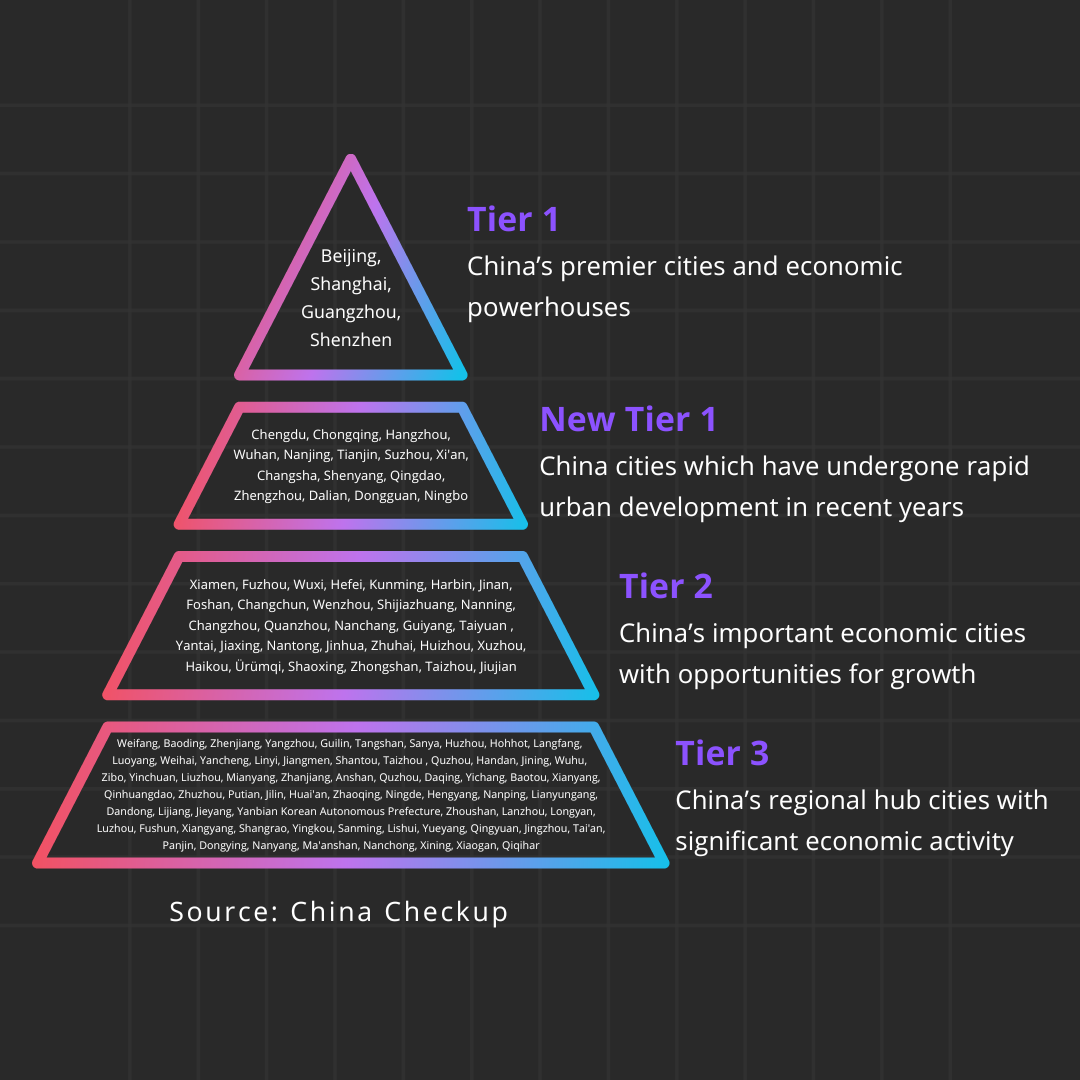
Menjelang 2026, Starbucks beroperasi di lebih 280 bandar — termasuk banyak bandar tier-3 dan tier-4 yang sering diabaikan oleh jenama Barat. CEO mereka menyasarkan 9,000 kedai menjelang 2025 (disemak ke 2027 kerana persaingan).
Fasa 2: Penyesuaian Budaya & Penyesuaian Menu
Kesilapan terbesar jenama asing di China ialah menganggap apa yang berjaya di negara asal akan berjaya di sana. Starbucks mengelak perangkap ini dengan membina semula hampir segalanya untuk pengguna China.
Penyesuaian Menu: Lebih Dari Sekadar Terjemahan
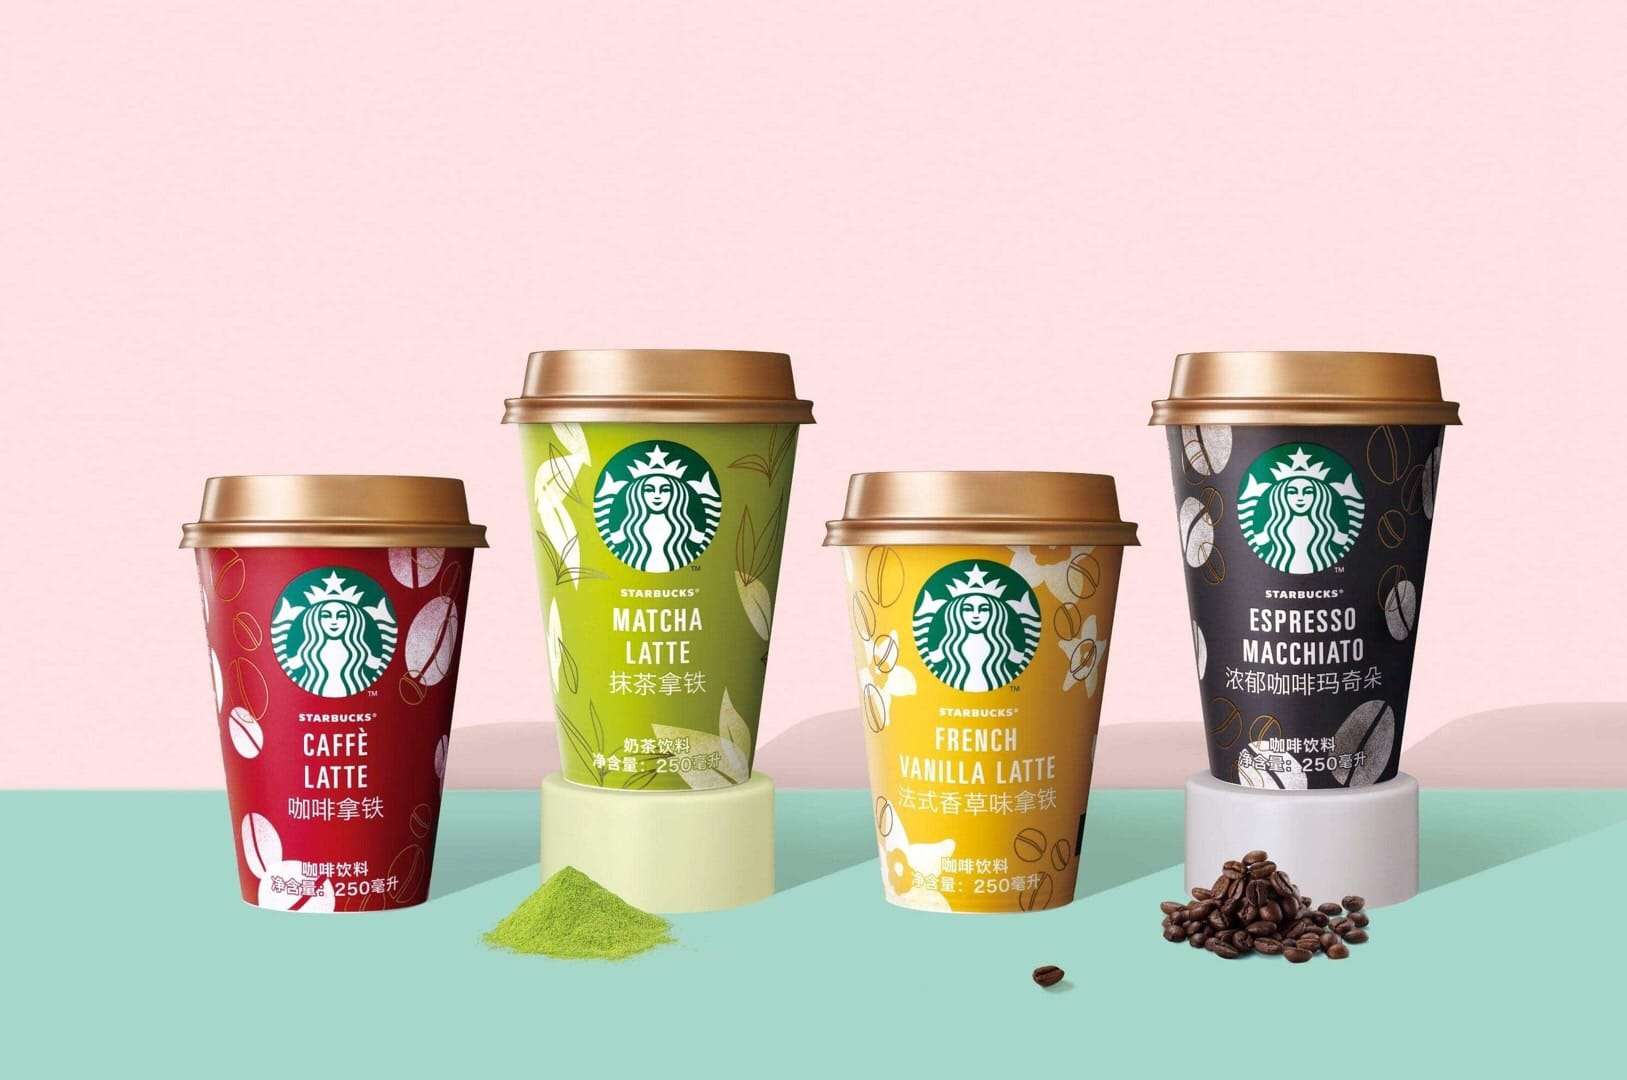
Starbucks tidak sekadar menterjemah menu Amerika — mereka membinanya semula mengikut cita rasa tempatan:
| Penyesuaian | Perincian | Kesan |
|---|---|---|
| Minuman berasaskan teh | Latte teh hijau, minuman teh oolong, teh frappuccino, cold brew melati | 30%+ menu China berasaskan teh |
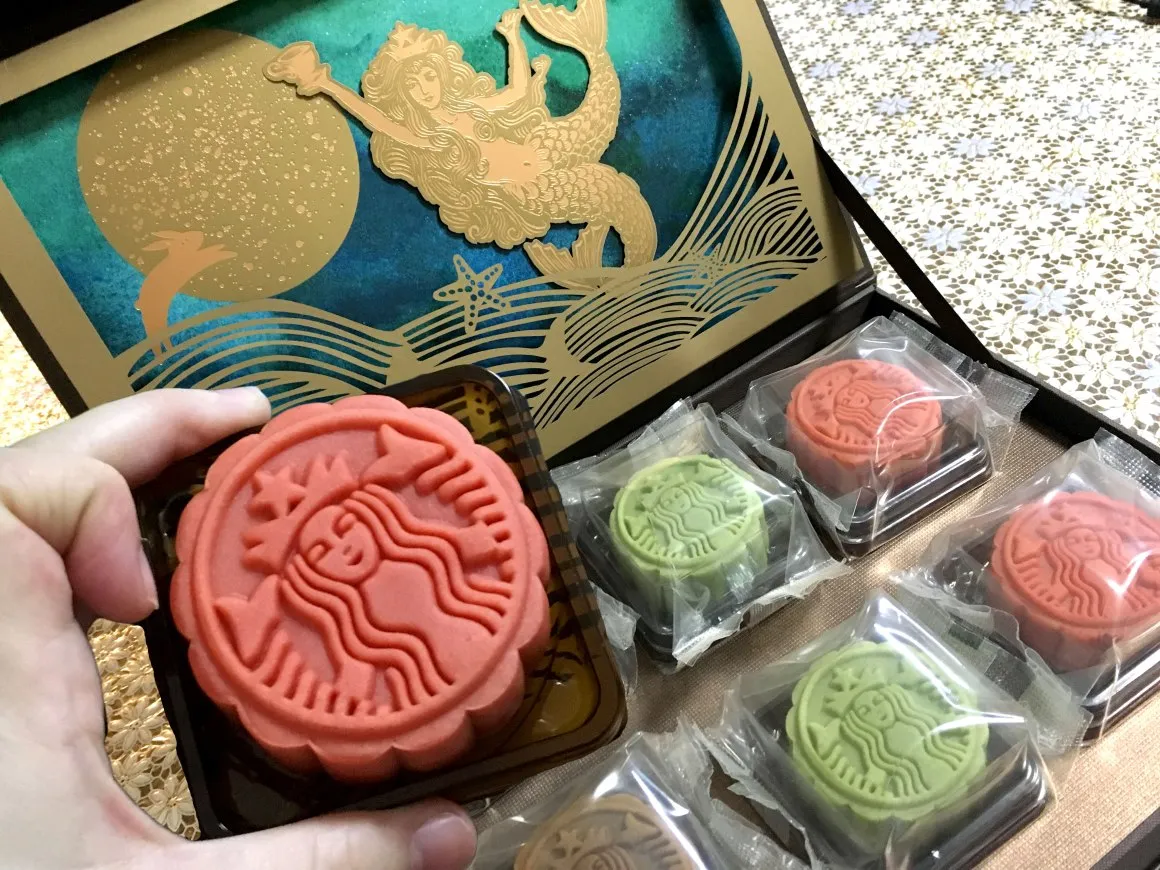
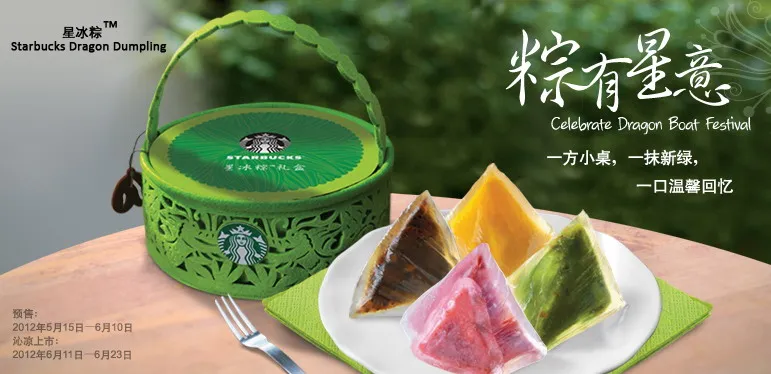
| Menu bermusim | Kuih bulan (Pertengahan Musim Luruh), zongzi (Perayaan Perahu Naga), minuman kacang merah (Tahun Baru Cina) | Fenomena tular di media sosial, 100 juta+ tontonan |
| Menu makanan | Balut nasi, bubur, pastri kacang merah, donut floss daging, bagel daun bawang | 40%+ makanan eksklusif untuk China |
| Rasa serantau | Latte lada Sichuan, minuman osmanthus, produk keladi | Edisi terhad mengikut bandar |
| Sedia diminum | Botol frappuccino, cawan sejuk di 7-Eleven dan Family Mart | Pengedaran besar di kedai serbaneka |
| Berasaskan tumbuhan | Susu oat, pilihan berasaskan soya (kerjasama dengan Oatly untuk pelancaran di China) | Segmen pengguna semakin peka kesihatan |
Reka Bentuk Kedai: “Third Place” Versi China
Starbucks memperkenalkan konsep “third place” (bukan rumah, bukan pejabat — Starbucks). Di China, konsep ini diperkukuhkan:
- Ruang duduk 50-70% lebih besar berbanding di AS — pengguna China menghabiskan masa 2-3 kali lebih lama di kedai
- Reka bentuk mewah — kaunter marmar, kemasan kayu, seni tempatan, tumbuhan hiasan. Diposisikan sebagai mewah, bukan makanan segera
- Tempat duduk berkumpulan — meja besar, ruang komuniti, sofa selesa. Direka untuk belajar, mesyuarat, dan bersosial
- Flagship Reserve Roasteries — Roastery Shanghai (2,700 sqm) adalah Starbucks terbesar dunia, lengkap dengan pengalaman AR dan pemanggangan di lokasi
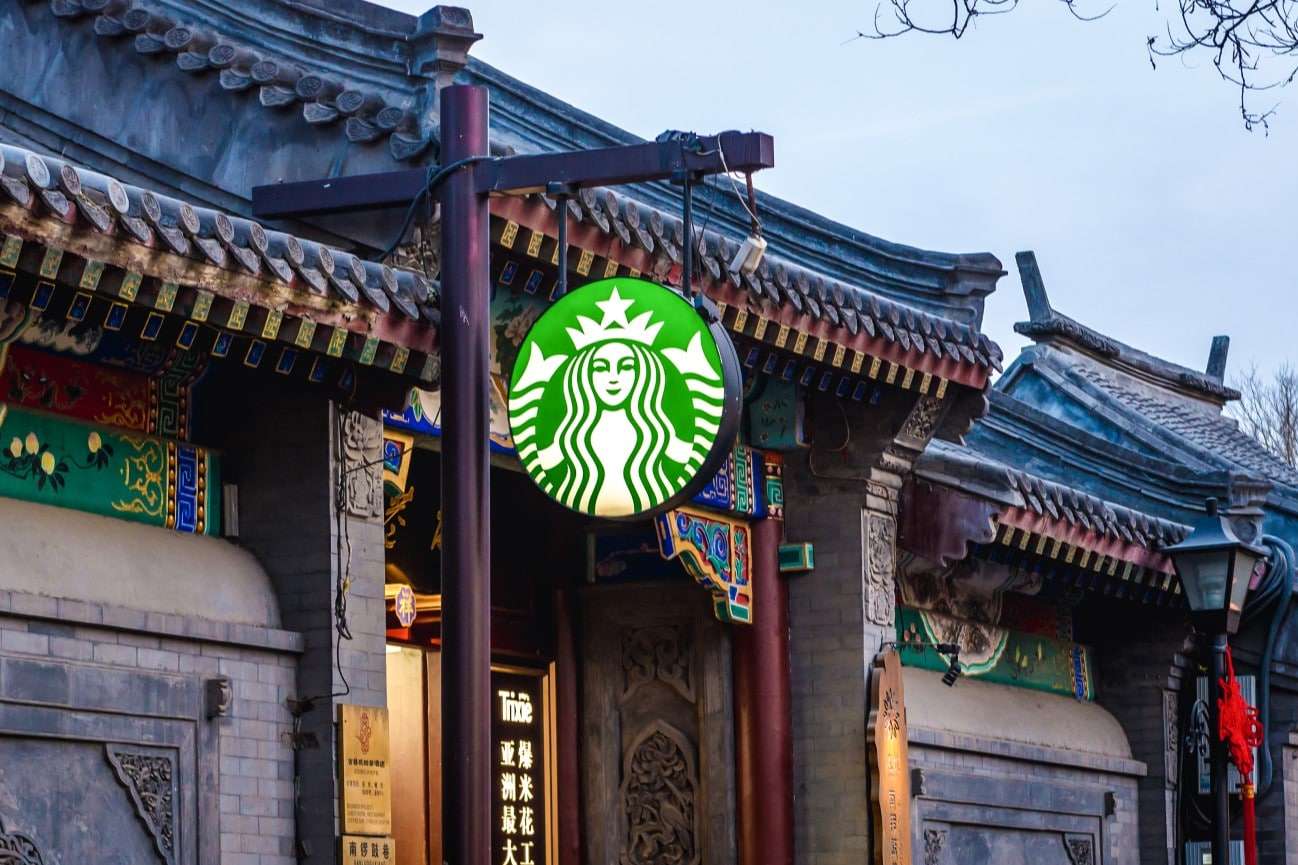
- Integrasi budaya — kedai di kawasan bersejarah (hutong, bandar lama) menggabungkan seni bina tradisional — bumbung melengkung, kaligrafi, elemen kayu merah
- Drive-through & dapur penghantaran — disesuaikan selepas COVID untuk pengguna yang lebih suka penghantaran
Strategi Harga: Premium Secara Sengaja
Starbucks sengaja menetapkan harga 15-20% lebih tinggi di China berbanding di AS:
| Item | Harga AS | Harga China | Premium |
|---|---|---|---|
| Grande Latte | $4.95 | $5.80 (38 RMB) | +17% |
| Venti Frappuccino | $5.45 | $6.50 (42 RMB) | +19% |
| Kotak hadiah kuih bulan | N/A | $30-$50 (200-350 RMB) | Eksklusif China |
Strategi harga premium ini adalah disengajakan. Pengguna kelas pertengahan China melihat Starbucks sebagai simbol status — membawa cawan Starbucks menandakan kemewahan dan citarasa antarabangsa. Jika bersaing harga, ia akan merosakkan penjenamaan ini (dan inilah yang cuba diganggu Luckin Coffee kemudian).
Fasa 3: Strategi Digital & Pemasaran
Pemasaran Starbucks di China sangat berbeza berbanding di Barat — sepenuhnya berasaskan platform digital China, bukannya media sosial Barat (yang disekat di China).
Ekosistem Digital China
| Platform | Strategi Starbucks | Hasil |
|---|---|---|
| WeChat (1.3B pengguna) | Mini-program untuk pesanan, pembayaran, kesetiaan pelanggan, kad hadiah | 15M+ pengguna aktif, mini-program jenama #1 |
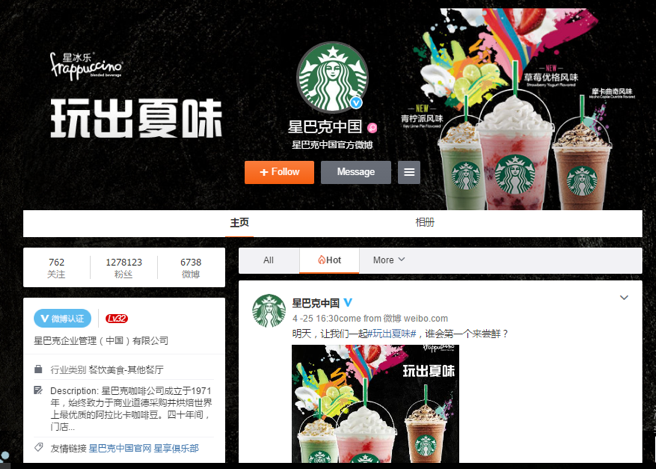
| Weibo (580M pengguna) | Kempen jenama, pelancaran produk bermusim, penglibatan pelanggan | Kempen mooncake dan produk bermusim tular |
| Douyin/TikTok (750M pengguna) | Video pendek: kandungan barista, lawatan kedai, pendedahan produk | Jutaan tontonan setiap kempen |
| RED/Xiaohongshu (300M pengguna) | Kandungan gaya hidup, ulasan pengguna, gambar produk yang estetik | Sokongan jenama secara organik daripada pengguna muda |
| Tmall (Alibaba) | Kedai rasmi dalam talian — barangan, kad hadiah, produk bermusim | $100M+ jualan dalam talian tahunan |
Pemasaran KOL (Key Opinion Leader)
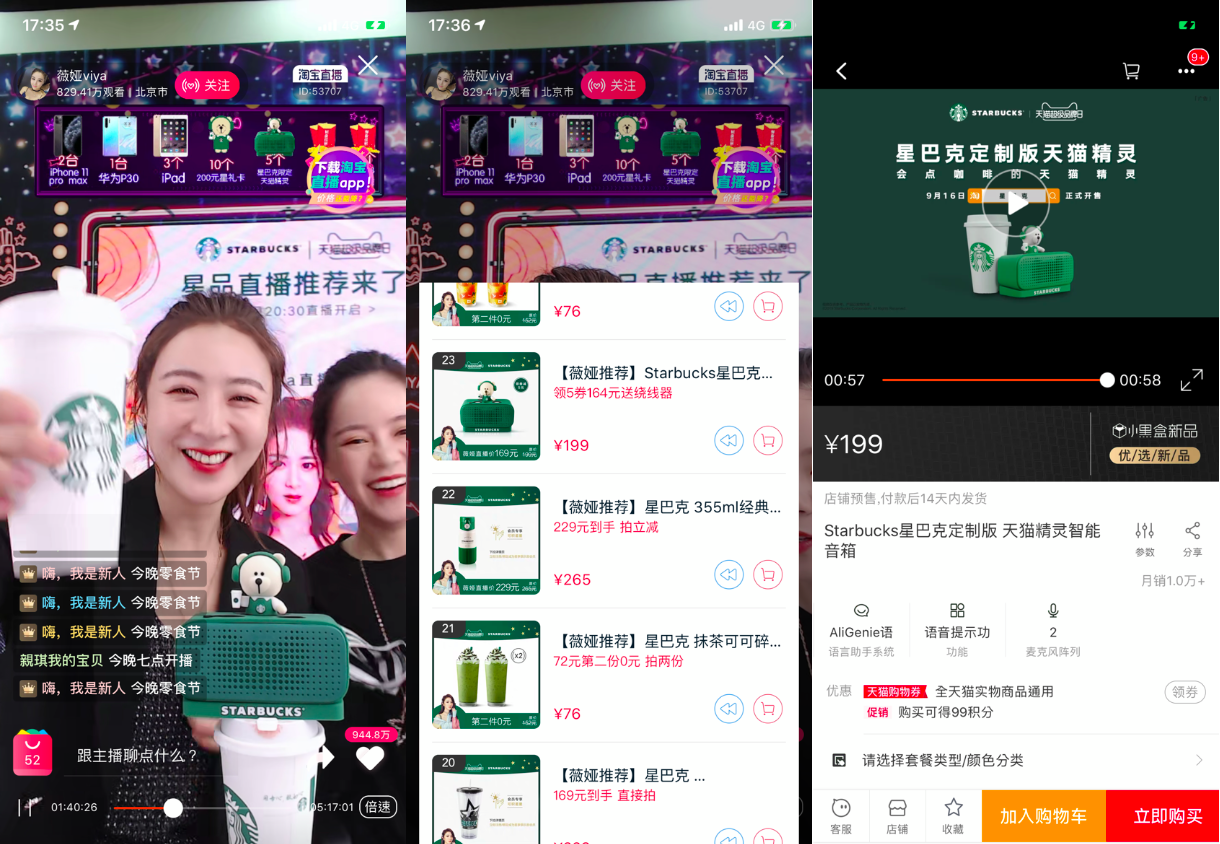
Starbucks bekerjasama dengan influencer China (KOL) untuk pelancaran produk. Ini bukan pilihan — ia adalah saluran pemasaran utama di China:
- KOL teratas (Viya, Li Jiaqi) untuk pelancaran produk besar — 10M+ penonton setiap siaran langsung
- KOL pertengahan (50K-500K pengikut) untuk kandungan harian jenama
- KOC (Key Opinion Consumers) — mikro-influencer yang berkongsi ulasan organik di RED
- Kerjasama selebriti — bintang filem dan muzik China sebagai duta jenama
Satu siaran langsung bersama KOL terkemuka boleh menjual jutaan RMB produk dalam beberapa minit. Ini sudah menjadi amalan biasa bagi mana-mana jenama yang serius dalam pasaran China.
Pembayaran Mudah Alih: Menuju Tanpa Tunai
Starbucks antara jenama Barat terawal yang mengintegrasi sepenuhnya dengan ekosistem pembayaran mudah alih China:
- Alipay dan WeChat Pay di semua cawangan (92%+ pembayaran di China adalah mudah alih pada 2026)
- Starbucks WeChat Mini Program — buat pesanan awal, kumpul mata ganjaran, kirim kad hadiah (fungsi hadiah “Say it with Starbucks” menjadi tular)
- Kedai rasmi Tmall di Alibaba untuk jualan barangan dan hadiah secara dalam talian
- Integrasi penghantaran Meituan & Ele.me — pesanan penghantaran meningkat 40%+ semasa COVID dan kekal tinggi
- Pembayaran pengecaman wajah diuji di beberapa cawangan utama
Fasa 4: Rantaian Bekalan & Operasi Tempatan
Bagi syarikat yang mengeksport ke China, strategi rantaian bekalan Starbucks sangat memberi inspirasi.
Penyesuaian Rantaian Bekalan
| Komponen | Strategi | Butiran |
|---|---|---|
| Panggang kopi | Kilang mega tempatan | Kilang Kunshan (berhampiran Shanghai) — roastery Starbucks terbesar di luar AS. Memproses biji kopi untuk semua cawangan di China |
| Sumber kopi | Sebahagian tempatan | Biji arabika dari Yunnan untuk campuran domestik. Biji premium diimport dari Ethiopia, Colombia, Indonesia |
| Susu & tenusu | Sepenuhnya tempatan | Kerjasama dengan ladang tenusu China untuk bekalan segar |
| Pengeluaran makanan | Hampir sepenuhnya tempatan | Bakeri tempatan hasilkan pastri, mooncake, produk bermusim |
| Pembungkusan | Pengeluaran tempatan | Cawan, penutup, beg, barangan berjenama dihasilkan di China |
| Rantaian sejuk | Tempatan khusus | Rantaian bekalan kawalan suhu untuk produk sejuk dan tenusu segar |
| Gudang | Hab serantau | Pusat pengedaran di Shanghai, Beijing, Chengdu, Guangzhou |
| Penghantaran jarak akhir | Rakan tempatan | Meituan dan Ele.me untuk liputan penghantaran 30 minit |
Pengajaran Utama Rantaian Bekalan untuk Pengeksport
- Tempatan pengeluaran jika boleh — Starbucks memanggang di China dan tidak menghantar produk siap. Untuk ramai pengeksport, gudang di China atau rakan pemasangan/pembungkusan tempatan boleh digunakan.
- Guna rakan logistik tempatan — Meituan untuk penghantaran, SF Express untuk domestik. Tidak perlu bina rangkaian penghantaran sendiri.
- Rancang untuk rantaian sejuk jika perlu — produk segar/sejuk perlukan logistik khusus.
- Urus kastam dan pematuhan peraturan lebih awal — produk makanan perlukan pemeriksaan CIQ, pendaftaran CFDA, dan label dalam bahasa Cina.
- Import melalui pelabuhan utama — Shanghai dan Shenzhen urus kebanyakan import makanan/minuman. Guna freight forwarder yang berpengalaman dengan import makanan.
Fasa 5: Persaingan & Lanskap Semasa (2022-2026)
Gangguan oleh Luckin Coffee
Pada 2018, Luckin Coffee muncul sebagai pesaing berasaskan penghantaran dan aplikasi, membuka 4,500 kedai dalam hanya 18 bulan — perkembangan rangkaian kopi terpantas dalam sejarah. Selepas skandal penipuan akaun pada 2020 dan hampir runtuh, Luckin berstruktur semula dan kembali lebih kuat:
| Metrik (2026 anggaran) | Starbucks China | Luckin Coffee | Manner Coffee |
|---|---|---|---|
| Bilangan kedai | 7,300+ | 18,000+ | 1,200+ |
| Harga minuman purata | $5-6 (35-40 RMB) | $2.50-3.50 (15-25 RMB) | $3-4 (20-28 RMB) |
| Sasaran pelanggan | Premium, kelas pertengahan | Pasaran massa, pekerja pejabat | Profesional muda bandar |
| Fokus penghantaran | Sederhana (meningkat) | Sangat tinggi (aplikasi-utama) | Rendah (datang sendiri) |
| Pendapatan/kedai | Tertinggi | Sederhana | Sederhana |
Walaupun Luckin telah mengatasi Starbucks dari segi bilangan kedai (18,000 vs 7,300), Starbucks kekal dengan penjenamaan premium dan mendahului dari segi pendapatan per kedai serta prestij jenama. Pasaran kopi China cukup besar untuk pelbagai pemain — saiz pasaran mencecah $18 bilion pada 2025.
Tindak Balas Starbucks terhadap Persaingan
- Kerjasama strategik dengan Alibaba — penghantaran melalui Ele.me, kedai Tmall, perkongsian data untuk pemperibadian
- Pembukaan kedai dipercepatkan — sasaran 9,000 kedai menjelang 2027 (1 kedai baru setiap 9 jam)
- “Coffee Innovation Park” — pelaburan $220M di Kunshan untuk memanggang, R&D, dan pengedaran
- Pengembangan minuman siap minum — produk sejuk di 500,000+ kedai serbaneka dan pasar raya
- Format kedai penghantaran kecil — lokasi “Star Kitchen” dan “NOW” untuk ambil pesanan sahaja
- Inisiatif kelestarian — “Greener Stores” mendapat sambutan pengguna muda China
Gambaran Pasaran Kopi China 2026
| Metrik | Nilai |
|---|---|
| Saiz pasaran keseluruhan | $18 bilion (anggaran 2025) |
| Kadar pertumbuhan tahunan | 10-12% |
| Kedai kopi seluruh negara | 170,000+ |
| Pengguna kopi harian | 300M+ (naik dari 100M pada 2018) |
| Penggunaan per kapita | 15-18 cawan/tahun (berbanding 400 di AS, potensi pertumbuhan besar) |
| 3 jenama teratas | Luckin (#1 dari segi kedai), Starbucks (#1 dari segi hasil), Manner |
Apa Yang Boleh Dipelajari Syarikat Asing daripada Starbucks di China
7 Perkara Yang Perlu Dilakukan
- Lakukan kajian mendalam sebelum masuk pasaran — fahami tingkah laku pengguna, bukan sekadar saiz pasaran. Luangkan 6-12 bulan untuk kajian pasaran.
- Sesuaikan segala aspek — produk, reka bentuk, pembungkusan, pemasaran, kaedah pembayaran. China BUKAN sekadar satu lagi pasaran — ia dunia yang berbeza sama sekali.
- Mulakan di bandar tier-1 — bina reputasi dan uji model anda di Shanghai/Beijing sebelum berkembang ke 250+ bandar lain.
- Manfaatkan platform digital tempatan — WeChat, Douyin, RED, Tmall. Facebook, Instagram, dan Google tidak wujud di China.
- Bekerjasama dengan syarikat tempatan — JV, pengedar, Alibaba, Meituan. Rakan tempatan membantu urus peraturan dan fahami tingkah laku pengguna.
- Posisikan jenama sebagai premium dahulu — penjenamaan aspirasi sering mengatasi persaingan harga. Anda boleh lancarkan produk bajet kemudian.
- Rancang rantaian bekalan anda dengan gudang dan pengedaran tempatan dari hari pertama.
5 Perkara Yang Perlu Dielakkan
- Jangan salin bulat-bulat strategi Barat anda — pengguna China mempunyai nilai, citarasa, dan saluran pemasaran yang berbeza.
- Jangan abaikan pembayaran mudah alih — tunai dan kad kredit hampir tidak digunakan lagi. Alipay dan WeChat Pay adalah wajib.
- Jangan bersaing hanya atas harga — pesaing tempatan (Luckin, Manner, Cotti) sentiasa boleh tawar harga lebih rendah. Bersaing dari segi pengalaman dan jenama.
- Jangan abaikan pemenuhan peraturan — makanan, kosmetik, elektronik, perubatan — setiap kategori perlukan pensijilan China (CCC, CFDA, dsb).
- Jangan masuk tanpa segala-galanya dalam bahasa Cina — laman web, pembungkusan, khidmat pelanggan, media sosial. Jenama yang hanya dalam bahasa Inggeris akan gagal dengan cepat.
Kesimpulan
Perjalanan Starbucks di China — daripada satu kedai di Beijing pada 1999 ke lebih 7,300 cawangan yang menjana lebih $3.5 bilion setahun pada 2026 — adalah kajian kes utama dalam kemasukan pasaran. Pengajaran utama: jangan sekadar eksport jenama anda ke China — bina semula untuk pasaran China. Ini bermakna menu tempatan, platform digital tempatan, rantaian bekalan tempatan, kerjasama tempatan, dan penjenamaan premium yang serasi dengan 550 juta kelas pertengahan China.
Pasaran China kini adalah landskap pengguna paling kompetitif di dunia — dengan pemain tempatan seperti Luckin, Manner, dan Cotti mencabar jenama Barat pada setiap peringkat harga. Namun, pasaran ini juga berkembang 10-12% setahun, dengan penggunaan kopi per kapita masih hanya 15-18 cawan/setahun (berbanding 400 di AS). Peluang sangat besar untuk jenama yang benar-benar menyesuaikan diri secara tempatan.
Rancang untuk masuk pasaran China? Mulakan dengan logistik anda: hubungi SINO Shipping untuk bantuan pelepasan kastam, gudang di China, dan pengedaran ke seluruh bandar utama. Kami bantu pengeksport urus operasi supaya anda boleh fokus membina jenama.