
In diesem Leitfaden
- Die Lokalisierung von Produkten und Menüs ist entscheidend für den Erfolg in China.
- Starke lokale Lieferketten senken Kosten und erhöhen die Zuverlässigkeit.
- Strategische Partnerschaften mit lokalen Unternehmen und digitalen Plattformen beschleunigen das Wachstum.
- Die Anpassung der Logistik an regionale Besonderheiten ist für die Expansion unerlässlich.
Die Expansion von Starbucks nach China gilt als eine der meistanalysierten Erfolgsgeschichten im internationalen Markteintritt. Seit der Eröffnung des ersten Stores in Peking im Jahr 1999 betreibt Starbucks bis Anfang 2026 über 7.300 Filialen in mehr als 280 Städten und hat China von einer Tee-Nation zu seinem zweitgrößten Markt weltweit entwickelt — mit einem Jahresumsatz von über $3,5 Milliarden allein in China. Für Exporteure und Marken, die den chinesischen Markt ins Visier nehmen, bietet das Starbucks-Playbook erprobte Lektionen in Lokalisierung, Supply-Chain-Management, digitaler Strategie und kultureller Anpassung.
In dieser ausführlichen Fallstudie analysieren wir Schritt für Schritt, wie Starbucks seine Präsenz in China aufgebaut hat — von der ersten Marktforschung Ende der 1990er Jahre bis zur digitalen Transformation und dem Wettbewerb mit Luckin Coffee heute. Daraus leiten wir konkrete Handlungsempfehlungen für ausländische Unternehmen ab, die in China Fuß fassen wollen.
Phase 1: Marktforschung & Eintrittsstrategie (1999–2005)
Bevor Starbucks die erste Filiale eröffnete, investierte das Unternehmen mehrere Jahre in die Analyse des chinesischen Marktes. Die gewonnenen Erkenntnisse prägten die gesamte 25-Jahres-Strategie.
Zentrale Markterkenntnisse
| Erkenntnis | Kennzahl | Strategische Bedeutung |
|---|---|---|
| Wachstum Kaffeemarkt | 15% CAGR bis 2019, 10%+ bis 2025 | Jahrzehntelang enormes Nachfragepotenzial |
| Urbanisierungsrate | 60%+ bis 2020, 67% bis 2025 | Tier-1-Städte als Startpunkt |
| Wachsende Mittelschicht | 400 Mio.+ Konsumenten bis 2020, 550 Mio. bis 2025 | Premium-Positionierung möglich und wachsend |
| Dominanz der Teekultur | 5.000+ Jahre Tradition, $80 Mrd. Marktvolumen | Tee ergänzen, nicht bekämpfen |
| Soziale Esskultur | 70%+ der Mahlzeiten/Getränke in Gruppen konsumiert | Stores für Gruppen, nicht nur Take-away |
| Digitale Durchdringung | 1 Mrd.+ Smartphone-Nutzer, 90%+ mobile Bezahlung | Digital-First-Strategie unverzichtbar |
Partnerschaftsmodell: Zunächst Joint Ventures
Starbucks wagte den Markteintritt nicht allein, sondern setzte auf Joint Ventures (JVs), um Regularien, Immobilien und kulturelle Hürden zu meistern:
- 1999–2006: JV mit Beijing Mei Da Coffee (Nordchina) und Uni-President (Ostchina)
- 2006–2017: Schrittweiser Aufkauf der JV-Partner, um Marktkenntnisse zu vertiefen
- 2017: Übernahme des Ostchina-JV für $1,3 Milliarden und damit vollständige Kontrolle über 1.400+ Filialen
Dieses JV-zu-Akquisitions-Modell ist typisch für ausländische Marken in China. Es minimiert das Anfangsrisiko und baut lokale Expertise auf. Viele Exporteure wählen einen ähnlichen Weg — zunächst mit einem lokalen Distributor, bevor sie direkt agieren.
Zielstädte: Stufenweise Expansion
| Phase | Städte | Bevölkerung | BIP pro Kopf | Eintrittszeitraum |
|---|---|---|---|---|
| Tier 1 | Shanghai, Beijing, Guangzhou, Shenzhen | 80 Mio.+ | $25.000+ | 1999–2005 |
| Neue Tier 1 | Chengdu, Hangzhou, Nanjing, Wuhan, Suzhou | 100 Mio.+ | $15.000+ | 2005–2012 |
| Tier 2 | Kunming, Xiamen, Changsha, Hefei, 100+ Städte | 300 Mio.+ | $8.000+ | 2012–2020 |
| Tier 3–5 | 150+ kleinere Städte, Expansion auf Kreisebene | 500 Mio.+ | $4.000+ | 2020–heute |
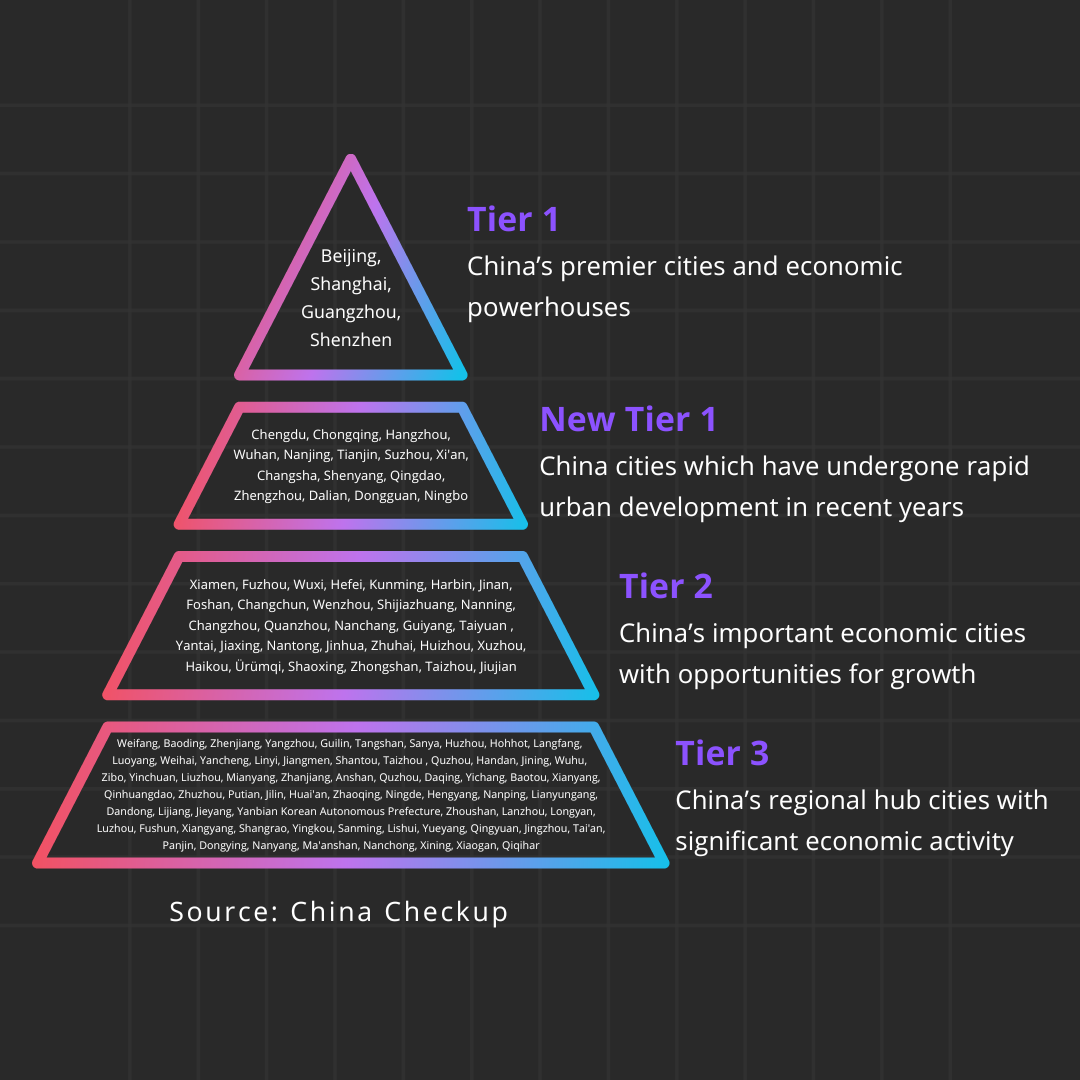
Bis 2026 ist Starbucks in über 280 Städten vertreten — darunter viele Tier-3- und Tier-4-Städte, die westliche Marken meist ignorieren. Das Ziel des CEOs: 9.000 Filialen bis 2025 (aufgrund des Wettbewerbs auf 2027 verschoben).
Phase 2: Kulturelle Anpassung & Menü-Lokalisierung
Der größte Fehler ausländischer Marken in China ist die Annahme, dass das Erfolgsrezept im Heimatmarkt auch dort funktioniert. Starbucks hat diesen Fehler vermieden und nahezu alles für chinesische Konsumenten neu gedacht.
Menü-Lokalisierung: Mehr als Übersetzung
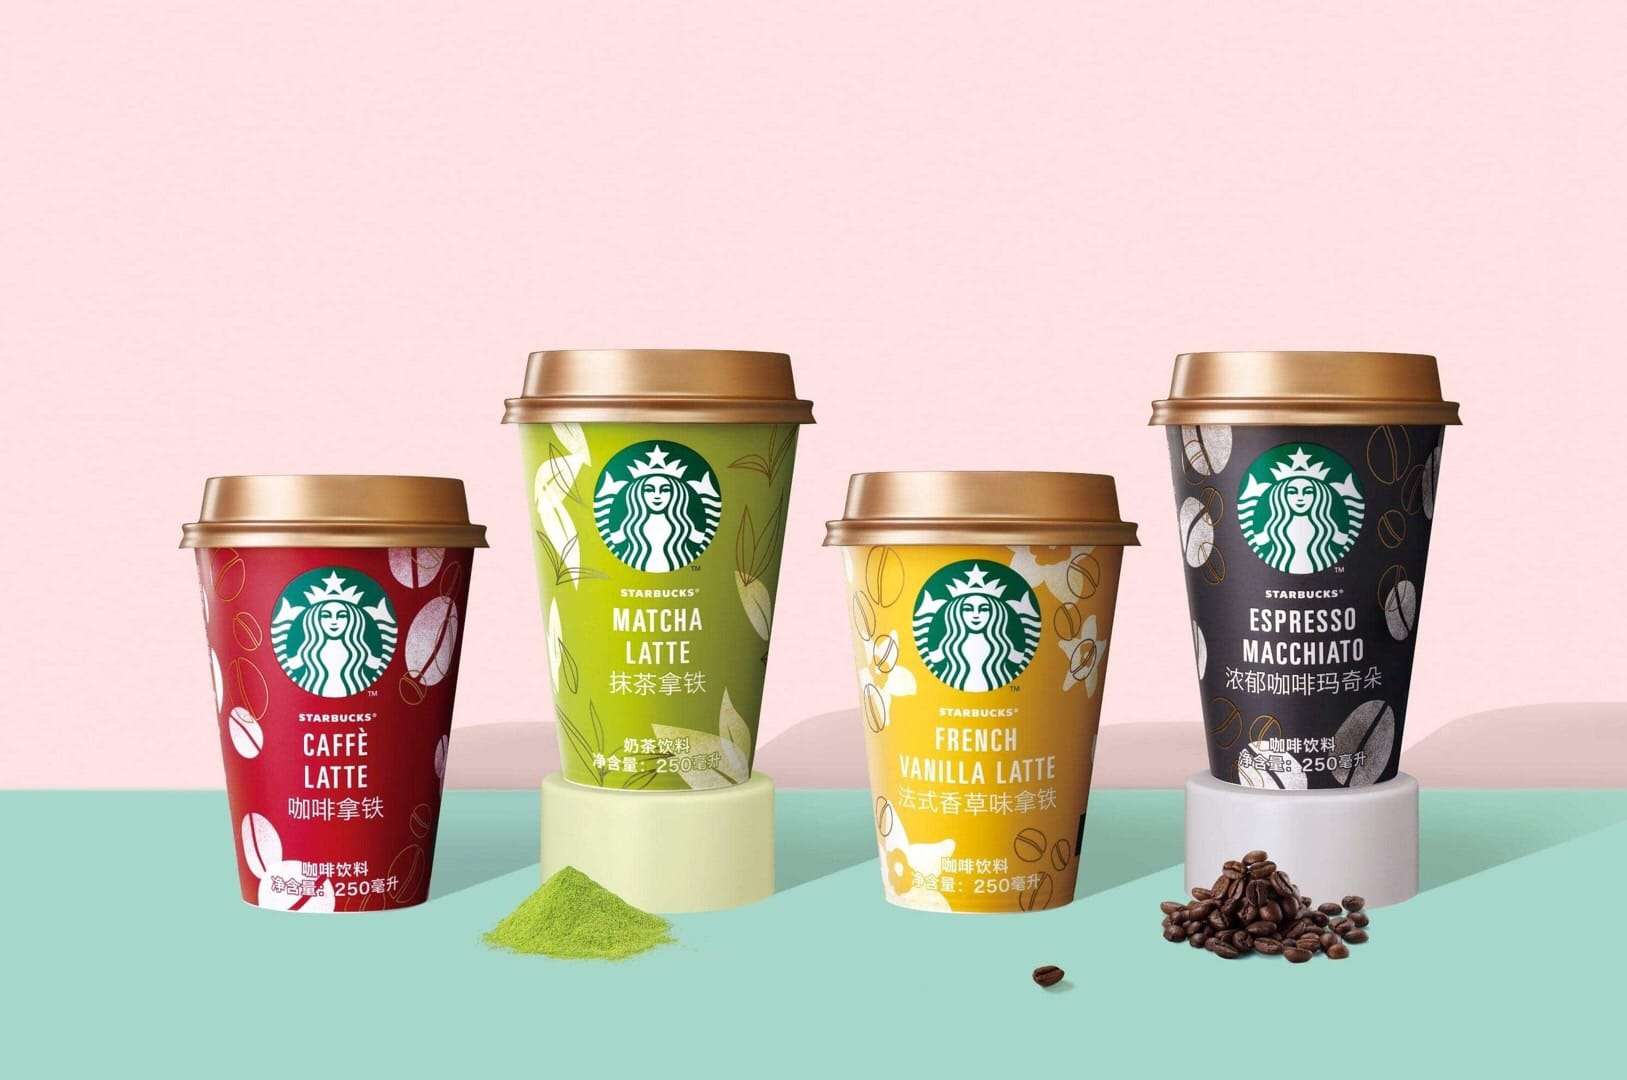
Starbucks hat das amerikanische Menü nicht einfach übersetzt, sondern von Grund auf für chinesische Geschmäcker neu entwickelt:
| Anpassung | Details | Wirkung |
|---|---|---|
| Tee-basierte Getränke | Matcha-Latte, Oolong-Tee-Drinks, Tee-Frappuccinos, Jasmin-Cold-Brew | Über 30% des China-Menüs basiert auf Tee |
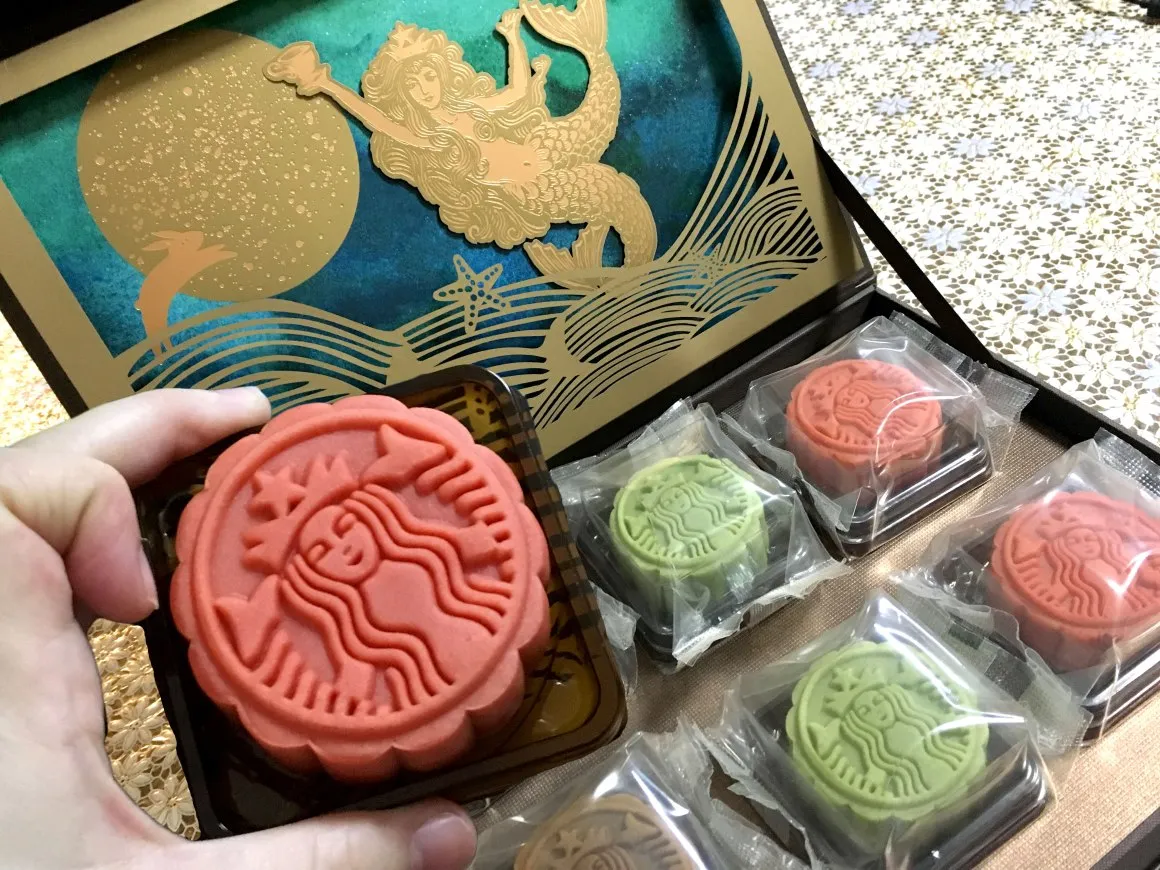
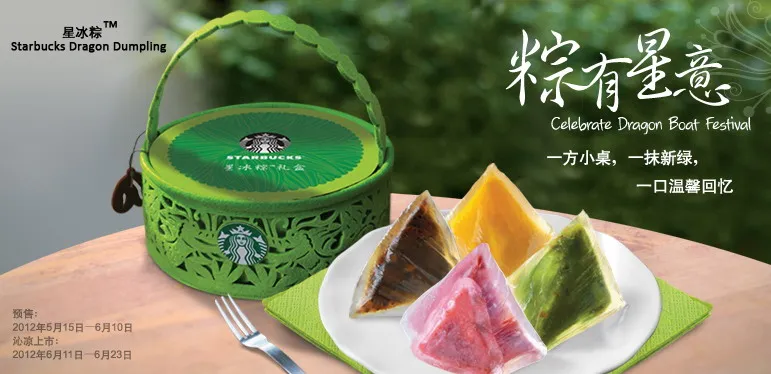
| Saisonale Specials | Mondkuchen (Herbstfest), Drachenboot-Klößchen, Rote-Bohnen-Drinks (Chinesisches Neujahr) | Virale Social-Media-Momente, 100 Mio.+ Impressionen |
| Speisekarte | Reissnacks, Congee, Gebäck mit roter Bohne, Schweineflocken-Donuts, Lauch-Bagels | Über 40% der Speisen exklusiv für China |
| Regionale Geschmacksrichtungen | Szechuan-Pfeffer-Latte, Osmanthus-Drinks, Taro-Produkte | Städte-spezifische Limited Editions |
| Ready-to-drink | Flaschen-Frappuccinos, gekühlte Becher in 7-Eleven und Family Mart | Riesige Distribution im Convenience-Sektor |
| Pflanzliche Alternativen | Hafermilch, Soja-Optionen (Launch mit Oatly in China) | Wachsende gesundheitsbewusste Zielgruppe |
Store-Design: Der „Dritte Ort“ für China
Starbucks prägte das Konzept des „dritten Ortes“ (nicht Zuhause, nicht Arbeit – sondern Starbucks). In China wurde dieses Konzept noch verstärkt:
- 50–70% größere Sitzbereiche als in US-Filialen — chinesische Gäste verweilen 2–3x länger
- Hochwertige Innenausstattung — Marmortheken, Holzelemente, lokale Kunst, Pflanzen. Positionierung als Premium, nicht Fast Food
- Gruppensitzplätze — große Tische, Gemeinschaftsbereiche, bequeme Sofas. Perfekt für Lernen, Meetings und soziale Treffen
- Flagship Reserve Roasteries — die Roastery in Shanghai (2.700 qm) ist die weltweit größte Starbucks-Filiale, mit AR-Erlebnis und eigener Rösterei
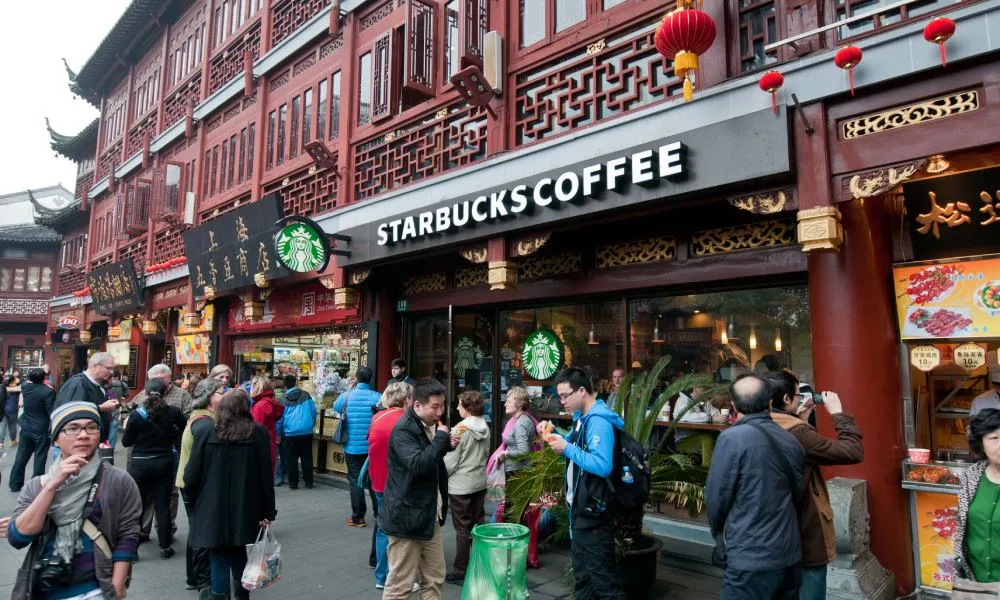
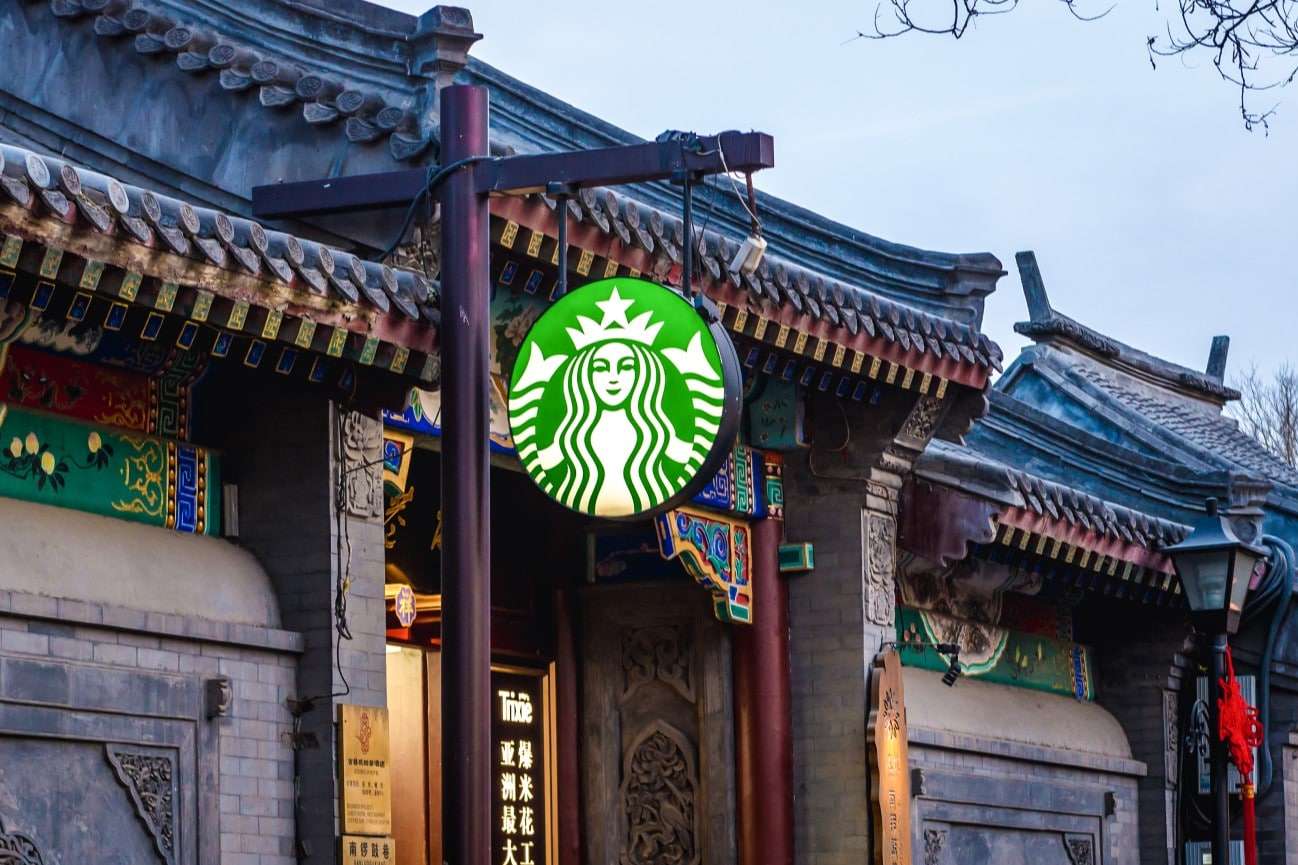
- Kulturelle Integration — Filialen in historischen Vierteln (Hutongs, Altstadt) greifen traditionelle chinesische Architektur auf: geschwungene Dächer, Kalligrafie, rotes Holz
- Drive-Through & Delivery-Küchen — nach COVID speziell für lieferaffine chinesische Kunden angepasst
Preisstrategie: Bewusst Premium
Starbucks setzte die Preise in China 15–20% höher an als in den USA:
| Produkt | US-Preis | China-Preis | Aufschlag |
|---|---|---|---|
| Grande Latte | $4.95 | $5.80 (38 RMB) | +17% |
| Venti Frappuccino | $5.45 | $6.50 (42 RMB) | +19% |
| Mondkuchen-Geschenkbox | N/A | $30–$50 (200–350 RMB) | Nur in China |
Diese Premium-Preisstrategie war bewusst gewählt. Für die chinesische Mittelschicht ist Starbucks ein Statussymbol — ein Starbucks-Becher steht für Wohlstand und Weltgewandtheit. Ein Preiskampf hätte diese Positionierung zerstört (und genau das nutzte Luckin Coffee später aus).
Phase 3: Digitale Strategie & Marketing
Das Marketing von Starbucks in China unterscheidet sich grundlegend vom Westen — es basiert vollständig auf chinesischen Digitalplattformen, nicht auf westlichen sozialen Medien (die in China gesperrt sind).
Chinesisches Digital-Ökosystem
| Plattform | Starbucks-Strategie | Ergebnisse |
|---|---|---|
| WeChat (1,3 Mrd. Nutzer) | Mini-Programm für Bestellung, Bezahlung, Treueprogramm, Geschenkkarten | Über 15 Mio. aktive Nutzer, #1 Marken-Mini-Programm |
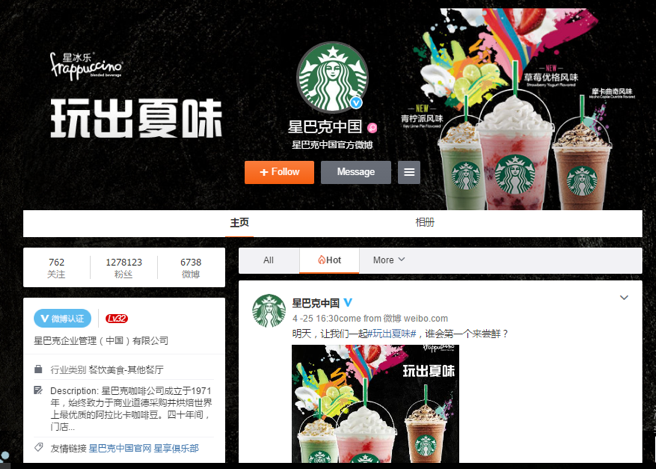
| Weibo (580 Mio. Nutzer) | Markenkampagnen, saisonale Produkteinführungen, Kundeninteraktion | Virale Kampagnen zu Mondkuchen und saisonalen Produkten |
| Douyin/TikTok (750 Mio. Nutzer) | Kurzvideos: Barista-Inhalte, Store-Touren, Produktenthüllungen | Millionen Aufrufe pro Kampagne |
| RED/Xiaohongshu (300 Mio. Nutzer) | Lifestyle-Content, nutzergenerierte Bewertungen, ästhetische Produktpräsentationen | Organische Markenbefürwortung bei jungen Konsumenten |
| Tmall (Alibaba) | Offizieller Online-Shop — Merchandise, Geschenkkarten, saisonale Produkte | Über $100 Mio. Online-Umsatz jährlich |
KOL (Key Opinion Leader) Marketing
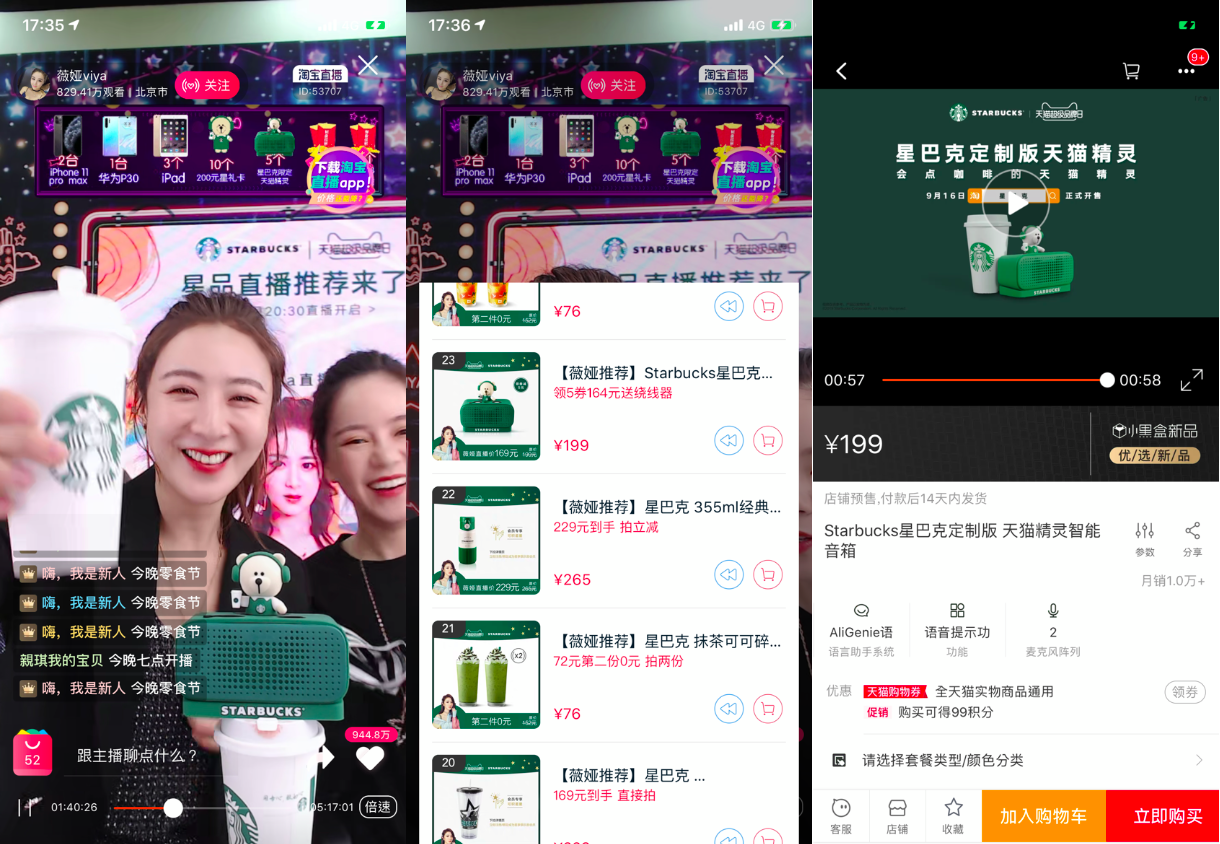
Starbucks arbeitet in China eng mit Influencern (KOLs) zusammen, um Produkteinführungen zu begleiten. Das ist kein Zusatz, sondern der wichtigste Marketingkanal im chinesischen Markt:
- Top-KOLs (z. B. Viya, Li Jiaqi) für große Produkteinführungen — über 10 Mio. Zuschauer pro Livestream
- Mid-Tier KOLs (50.000–500.000 Follower) für alltägliche Markeninhalte
- KOC (Key Opinion Consumers) — Mikro-Influencer, die organische Bewertungen auf RED posten
- Prominente Partnerschaften — chinesische Film- und Musikstars als Markenbotschafter
Ein einziger Livestream mit einem Top-KOL kann Produkte im Wert von mehreren Millionen RMB in wenigen Minuten verkaufen. Für Marken mit ernsthaften Ambitionen in China ist das Standard.
Mobile Payment: Bargeldlos unterwegs
Starbucks war eine der ersten westlichen Marken, die vollständig in das chinesische Mobile-Payment-Ökosystem integriert wurde:
- Alipay und WeChat Pay in allen Filialen (2026 werden über 92 % aller Zahlungen mobil abgewickelt)
- Starbucks WeChat Mini-Programm — Vorbestellen, Stars sammeln, Geschenkkarten verschicken (die “Say it with Starbucks”-Geschenkfunktion wurde viral)
- Tmall-Flagship-Store auf Alibaba für Online-Verkauf von Merchandise und Geschenken
- Integration mit Meituan & Ele.me — Lieferungen stiegen während COVID um über 40 % und bleiben auf hohem Niveau
- Gesichtserkennung als Zahlungsmethode in ausgewählten Flagship-Stores getestet
Phase 4: Lieferkette & Lokale Operationen
Für Unternehmen, die nach China exportieren, ist die Lieferkettenstrategie von Starbucks besonders lehrreich.
Lokalisierung der Lieferkette
| Komponente | Strategie | Details |
|---|---|---|
| Kaffeeröstung | Lokales Mega-Werk | Werk in Kunshan (bei Shanghai) — größte Starbucks-Rösterei außerhalb der USA. Versorgt alle Filialen in China |
| Kaffee-Beschaffung | Teilweise lokal | Arabica-Bohnen aus Yunnan für lokale Mischungen. Premium-Bohnen aus Äthiopien, Kolumbien, Indonesien werden importiert |
| Milch & Molkereiprodukte | Komplett lokal | Kooperationen mit chinesischen Molkereien für frische Versorgung |
| Lebensmittelproduktion | Überwiegend lokal | Chinesische Bäckereien stellen Gebäck, Mondkuchen und saisonale Produkte her |
| Verpackung | Lokale Produktion | Becher, Deckel, Taschen und gebrandetes Merchandise werden in China gefertigt |
| Kühlkette | Eigene lokale Lösung | Temperaturgeführte Lieferkette für gekühlte Produkte und frische Milchprodukte |
| Lagerhaltung | Regionale Hubs | Distributionszentren in Shanghai, Peking, Chengdu, Guangzhou |
| Letzte Meile | Lokale Partner | Meituan und Ele.me sorgen für 30-Minuten-Lieferung |
Wichtige Learnings für Exporteure
- Produktion lokal ansiedeln, wo möglich — Starbucks röstet in China statt fertige Produkte zu verschiffen. Für viele Exporteure erfüllen ein chinesisches Lager oder lokale Montage-/Verpackungspartner denselben Zweck.
- Lokale Logistikpartner nutzen — Meituan für Lieferungen, SF Express für den Inlandsversand. Eigene letzte Meile lohnt sich meist nicht.
- Kühlkette einplanen, falls nötig — Frische- und Kühlprodukte erfordern spezialisierte Logistik.
- Zoll- und Regulatorik frühzeitig klären — Lebensmittel benötigen CIQ-Inspektion, CFDA-Registrierung und chinesische Etikettierung.
- Import über etablierte Häfen — Shanghai und Shenzhen sind die wichtigsten Einfuhrhäfen für Lebensmittel/ Getränke. Nutzen Sie einen erfahrenen Spediteur für Food-Importe.
Phase 5: Wettbewerb & Marktumfeld (2022–2026)
Die Luckin Coffee Disruption
2018 startete Luckin Coffee als reiner App- und Lieferdienst und eröffnete 4.500 Filialen in nur 18 Monaten — die schnellste Expansion einer Kette weltweit. Nach einem Bilanzskandal 2020 und Beinahe-Kollaps restrukturierte sich Luckin und kam gestärkt zurück:
| Kennzahl (2026 Prognose) | Starbucks China | Luckin Coffee | Manner Coffee |
|---|---|---|---|
| Filialen | 7.300+ | 18.000+ | 1.200+ |
| Ø-Getränkepreis | $5–6 (35–40 RMB) | $2,50–3,50 (15–25 RMB) | $3–4 (20–28 RMB) |
| Zielgruppe | Premium, Mittelschicht | Massenmarkt, Büroangestellte | Junge urbane Berufstätige |
| Lieferfokus | Mittel (wachsend) | Sehr hoch (App-first) | Gering (Walk-in) |
| Umsatz/Filiale | Höchster | Mittel | Mittel |
Obwohl Luckin Starbucks bei der Anzahl der Filialen überholt hat (18.000 vs. 7.300), bleibt Starbucks Premium-Marke und führt bei Umsatz pro Filiale und Markenprestige. Der chinesische Kaffeemarkt ist groß genug für mehrere Anbieter — das Marktvolumen erreichte $18 Mrd. in 2025.
Starbucks’ Antwort auf den Wettbewerb
- Strategische Partnerschaft mit Alibaba — Lieferung über Ele.me, Tmall-Shop, Datenaustausch für Personalisierung
- Beschleunigte Expansion — Ziel: 9.000 Filialen bis 2027 (alle 9 Stunden eine Neueröffnung)
- “Coffee Innovation Park” — $220 Mio. Investition in Kunshan für Röstung, F&E und Distribution
- Expansion im Ready-to-Drink-Segment — gekühlte Produkte in über 500.000 Convenience Stores und Supermärkten
- Kompakte, lieferoptimierte Formate — “Star Kitchen” und “NOW” Abhol-Standorte ohne Sitzplätze
- Nachhaltigkeitsinitiative — “Greener Stores” kommt bei jungen Chinesen gut an
Kaffeemarkt China 2026: Überblick
| Kennzahl | Wert |
|---|---|
| Gesamtmarktvolumen | $18 Mrd. (2025 Prognose) |
| Jährliche Wachstumsrate | 10–12 % |
| Kaffeebars landesweit | 170.000+ |
| Tägliche Kaffeetrinker | 300 Mio.+ (2018: 100 Mio.) |
| Pro-Kopf-Verbrauch | 15–18 Tassen/Jahr (USA: 400, großes Wachstumspotenzial) |
| Top 3 Marken | Luckin (#1 nach Filialen), Starbucks (#1 nach Umsatz), Manner |
Was ausländische Unternehmen von Starbucks in China lernen können
7 Dinge, die Sie tun sollten
- Führen Sie gründliche Recherchen durch, bevor Sie einsteigen — verstehen Sie das Konsumverhalten, nicht nur die Marktgröße. Investieren Sie 6–12 Monate in Marktanalysen.
- Lokalisieren Sie alles — Produkt, Design, Verpackung, Marketing, Zahlungsmethoden. China ist NICHT „nur ein weiterer Markt“ — es ist eine völlig andere Welt.
- Starten Sie in Metropolen der ersten Kategorie — bauen Sie Ihre Markenreputation in Shanghai oder Peking auf und testen Sie Ihr Geschäftsmodell, bevor Sie auf 250+ Städte expandieren.
- Nutzen Sie chinesische Digitalplattformen — WeChat, Douyin, RED, Tmall. Facebook, Instagram und Google spielen in China keine Rolle.
- Arbeiten Sie mit lokalen Unternehmen zusammen — Joint Ventures, Distributoren, Alibaba, Meituan. Lokale Partner kennen die Vorschriften und das Konsumverhalten.
- Positionieren Sie sich zunächst als Premiummarke — eine begehrenswerte Markenwelt schlägt oft den Preiskampf. Eine günstige Produktlinie können Sie später immer noch einführen.
- Planen Sie Ihre Lieferkette von Anfang an mit lokalen Lagerlösungen und Verteilung.
5 Fehler, die Sie vermeiden sollten
- Übernehmen Sie nicht einfach Ihre westliche Strategie — chinesische Konsumenten reagieren auf andere Werte, Designs und Marketingkanäle.
- Ignorieren Sie mobile Bezahlsysteme nicht — Bargeld und Kreditkarten sind praktisch bedeutungslos. Alipay und WeChat Pay sind Pflicht.
- Kämpfen Sie nicht nur über den Preis — lokale Wettbewerber (Luckin, Manner, Cotti) werden Sie immer unterbieten. Punkten Sie mit Erlebnis und Marke.
- Vernachlässigen Sie regulatorische Anforderungen nicht — ob Lebensmittel, Kosmetik, Elektronik oder Medizinprodukte: Jede Kategorie braucht chinesische Zertifikate (CCC, CFDA usw.).
- Treten Sie nicht ohne vollständige chinesischsprachige Kommunikation auf — Website, Verpackung, Kundenservice, Social Media. Marken, die nur auf Englisch setzen, scheitern schnell.
Fazit
Die China-Expansion von Starbucks — vom ersten Store in Peking 1999 zu über 7.300 Filialen mit mehr als $3,5 Milliarden Umsatz jährlich im Jahr 2026 — ist das Paradebeispiel für erfolgreichen Markteintritt. Die wichtigste Erkenntnis: Exportieren Sie Ihre Marke nicht einfach nach China — bauen Sie sie für China neu auf. Das bedeutet: lokale Speisekarten, lokale digitale Plattformen, lokale Lieferketten, lokale Partnerschaften und eine Premium-Positionierung, die Chinas 550 Millionen starke Mittelschicht anspricht.
Der chinesische Markt ist heute der wettbewerbsintensivste Konsumgütermarkt der Welt — mit lokalen Marken wie Luckin, Manner und Cotti, die westliche Anbieter auf jedem Preisniveau herausfordern. Gleichzeitig wächst der Markt um 10–12 % pro Jahr, während der Kaffeekonsum pro Kopf erst bei 15–18 Tassen jährlich liegt (zum Vergleich: 400 in den USA). Für Marken, die konsequent lokalisieren, ist das Potenzial enorm.
Sie planen den Markteintritt in China? Beginnen Sie mit Ihrer Logistik: Kontaktieren Sie SINO Shipping für Unterstützung bei der Zollabfertigung, Lagerung in China und Verteilung in chinesischen Städten. Wir helfen Exporteuren bei der operativen Abwicklung, damit Sie sich ganz auf den Markenaufbau konzentrieren können.