
Dans ce guide
- Adapter produits et menus au marché chinois est essentiel pour réussir.
- Renforcer la chaîne d’approvisionnement locale réduit les coûts et fiabilise les opérations.
- Les partenariats stratégiques avec des acteurs locaux et plateformes digitales accélèrent la croissance.
- Adapter la logistique à la diversité régionale chinoise est clé pour l’expansion.
L’expansion de Starbucks en Chine est l’un des exemples d’implantation sur un marché étranger les plus analysés dans le monde des affaires. Depuis l’ouverture de son premier café à Pékin en 1999 jusqu’à l’exploitation de plus de 7 300 établissements dans plus de 280 villes d’ici début 2026, Starbucks a su transformer la Chine, traditionnellement pays du thé, en son deuxième marché mondial — générant plus de 3,5 milliards de dollars de chiffre d’affaires annuel rien qu’en Chine. Pour les exportateurs et les marques qui envisagent de s’implanter sur le marché chinois, la stratégie de Starbucks offre des enseignements précieux en matière de localisation, de gestion de la chaîne logistique, de digitalisation et d’adaptation culturelle.
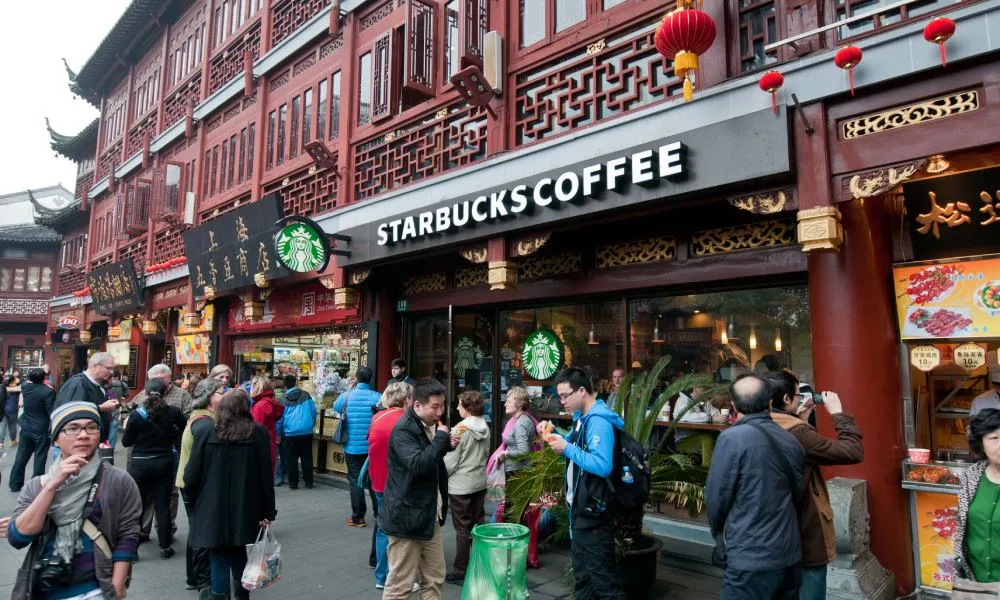
Dans cette étude de cas approfondie, nous analysons en détail comment Starbucks a bâti sa présence en Chine — depuis les premières études de marché à la fin des années 1990 jusqu’à sa transformation digitale et sa concurrence actuelle avec Luckin Coffee — et nous en tirons des leçons concrètes pour les entreprises étrangères souhaitant s’implanter en Chine.
Phase 1 : Market Research & Entry Strategy (1999-2005)
Avant d’ouvrir son premier magasin, Starbucks a consacré plusieurs années à étudier le marché chinois. Leurs recherches ont permis de dégager des enseignements clés qui ont orienté toute leur stratégie sur 25 ans.
Key Market Findings
| Insight | Data Point | Strategic Impact |
|---|---|---|
| Croissance du marché du café | 15 % de croissance annuelle jusqu’en 2019, plus de 10 % jusqu’en 2025 | Demande massive non exploitée pendant des décennies |
| Taux d’urbanisation | Plus de 60 % en 2020, 67 % en 2025 | Les villes de premier rang comme point d’entrée initial |
| Classe moyenne en expansion | Plus de 400M de consommateurs en 2020, 550M en 2025 | Positionnement premium pertinent et en forte croissance |
| Culture du thé dominante | Plus de 5 000 ans de tradition, marché de $80 milliards | Il faut compléter le thé, non le concurrencer |
| Culture du repas partagé | Plus de 70 % des repas/boissons consommés en groupe | Concevoir les boutiques pour la convivialité, pas uniquement pour l’emporter |
| Adoption du digital | Plus d’1 milliard d’utilisateurs de smartphones, plus de 90 % de paiements mobiles | Stratégie digitale incontournable |
Modèle de partenariat : Démarrage par coentreprises
Starbucks n’a pas pénétré le marché chinois seul. Ils ont misé sur des coentreprises (JVs) pour gérer les réglementations, l’immobilier et les différences culturelles :
- 1999-2006 : Coentreprise avec Beijing Mei Da Coffee (nord de la Chine) et Uni-President (est de la Chine)
- 2006-2017 : Rachat progressif des partenaires JV au fur et à mesure de leur connaissance du marché
- 2017 : Acquisition du partenaire JV pour l’Est de la Chine pour $1,3 milliard, permettant la pleine propriété de plus de 1 400 magasins
Ce modèle JV puis acquisition est courant pour les marques étrangères qui s’implantent en Chine. Il permet de limiter les risques au départ tout en développant une expertise locale. De nombreux exportateurs adoptent cette approche : partenariat avec un distributeur local avant de se lancer en direct.
Target Cities : Phased Expansion
| Phase | Cities | Population | GDP per Capita | Entry Period |
|---|---|---|---|---|
| Tier 1 | Shanghai, Beijing, Guangzhou, Shenzhen | 80M+ | $25,000+ | 1999-2005 |
| New Tier 1 | Chengdu, Hangzhou, Nanjing, Wuhan, Suzhou | 100M+ | $15,000+ | 2005-2012 |
| Tier 2 | Kunming, Xiamen, Changsha, Hefei, 100+ cities | 300M+ | $8,000+ | 2012-2020 |
| Tier 3-5 | 150+ smaller cities, county-level expansion | 500M+ | $4,000+ | 2020-present |
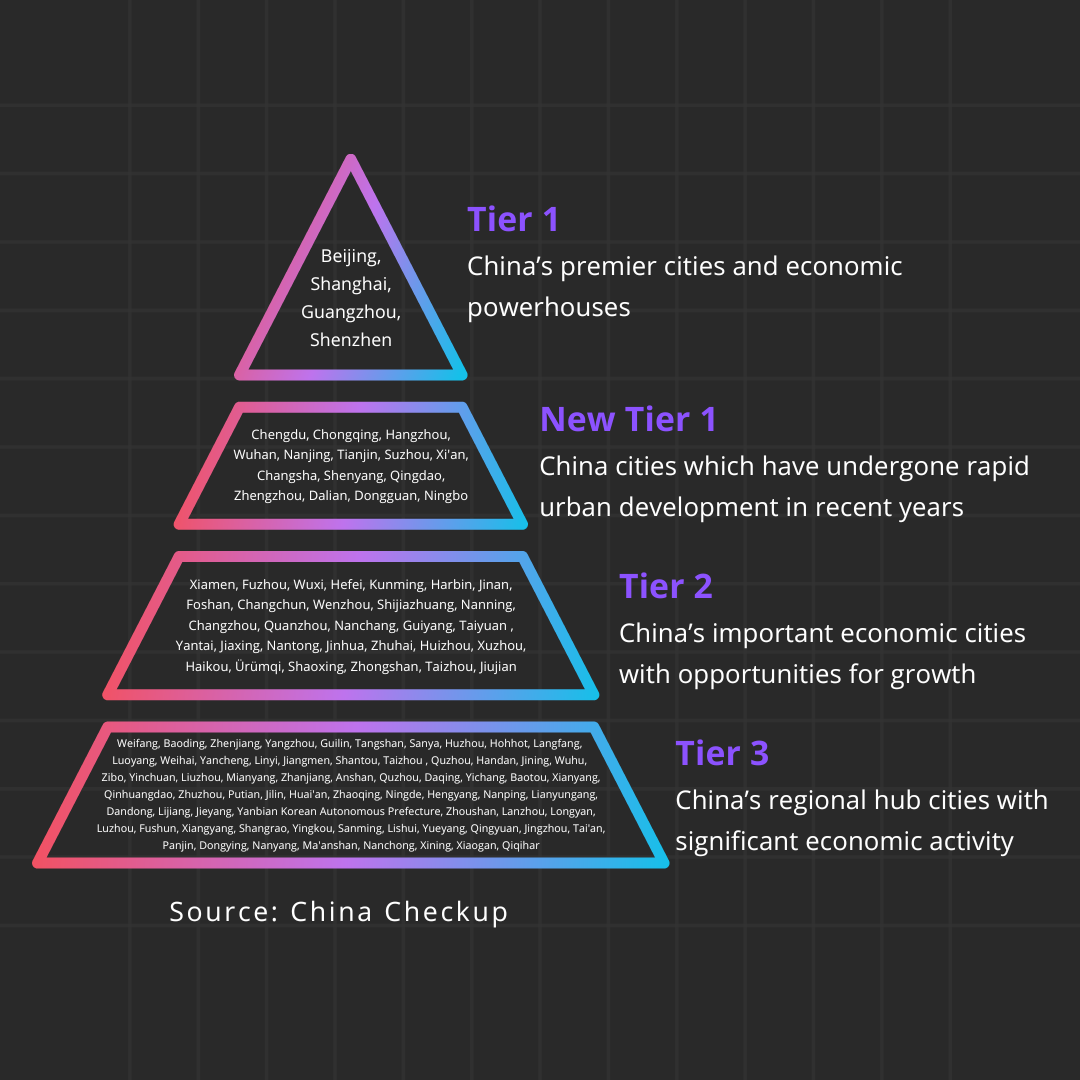
En 2026, Starbucks est présent dans plus de 280 villes, y compris de nombreuses villes de troisième et quatrième rang, généralement négligées par les marques occidentales. Leur PDG a annoncé l’objectif d’atteindre 9 000 établissements d’ici 2025 (objectif repoussé à 2027 en raison de la concurrence).
Phase 2 : Cultural Adaptation & Menu Localization
La plus grande erreur des marques étrangères en Chine est de croire que ce qui fonctionne chez elles marchera là-bas. Starbucks a évité ce piège en repensant presque tout pour le consommateur chinois.
Menu Localization : Beyond Translation
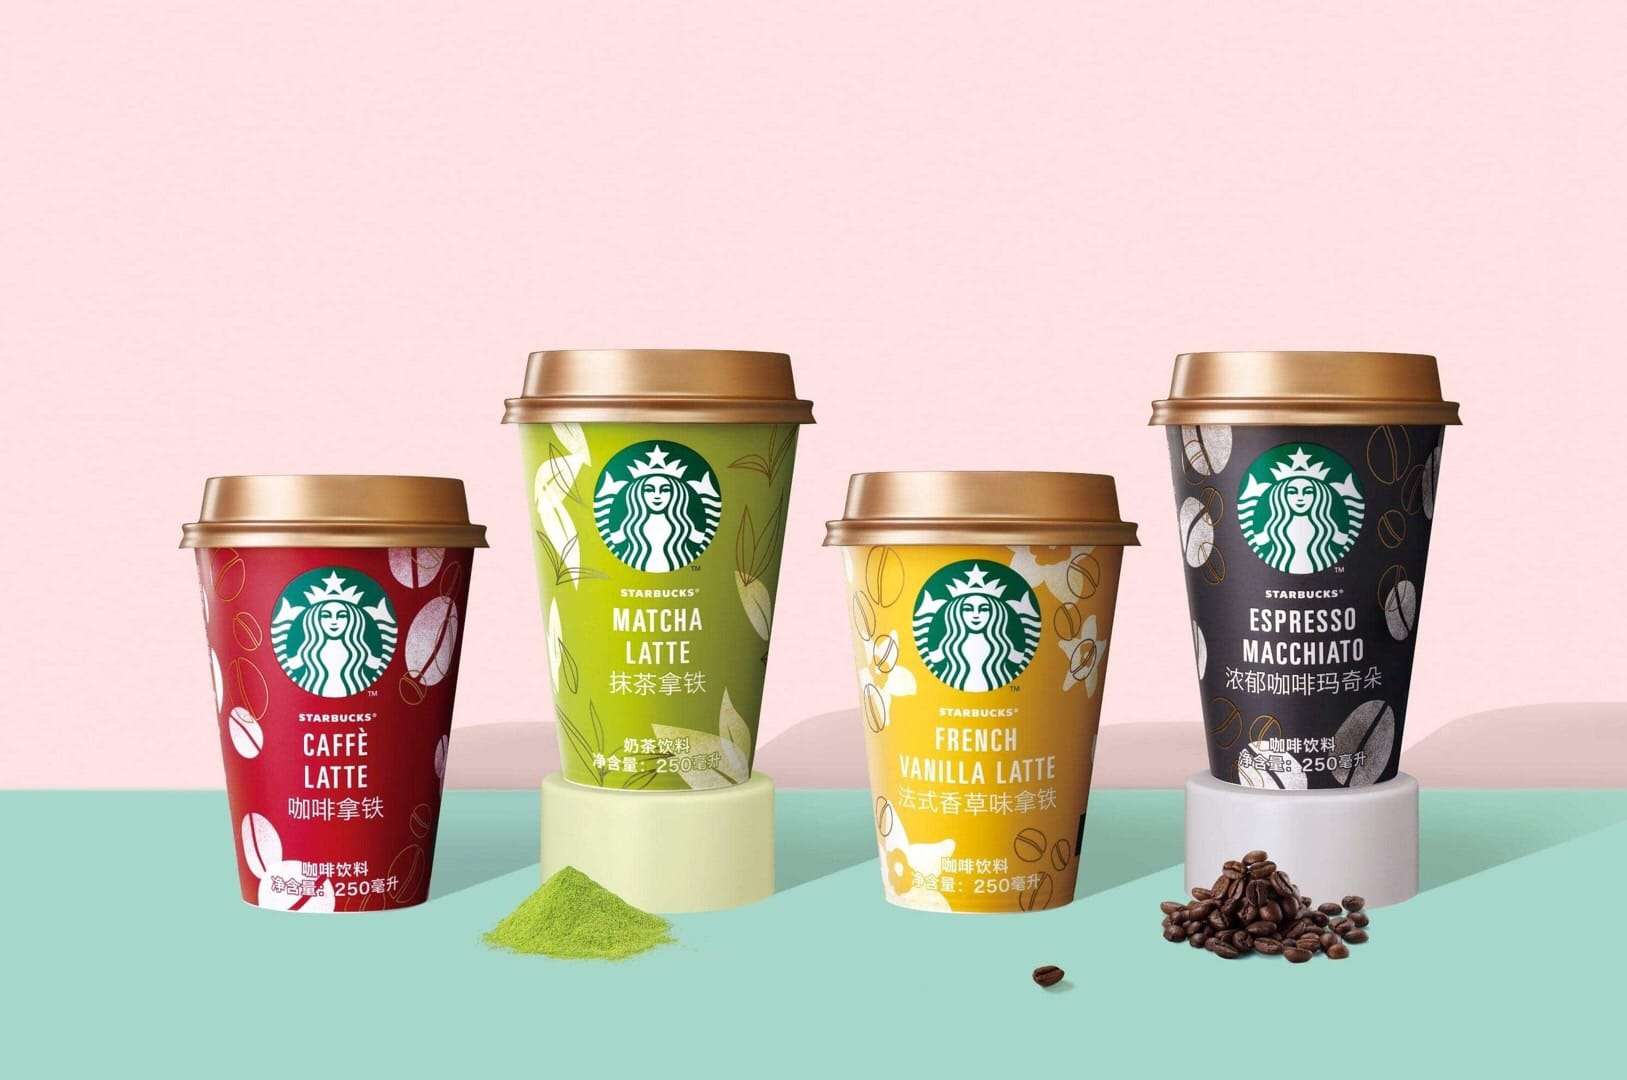
Starbucks n’a pas simplement traduit son menu américain — il l’a totalement repensé pour s’adapter aux goûts chinois :
| Adaptation | Détails | Impact |
|---|---|---|
| Boissons à base de thé | Lattes au thé vert, boissons au thé oolong, frappuccinos au thé, cold brew au jasmin | Plus de 30 % du menu chinois à base de thé |
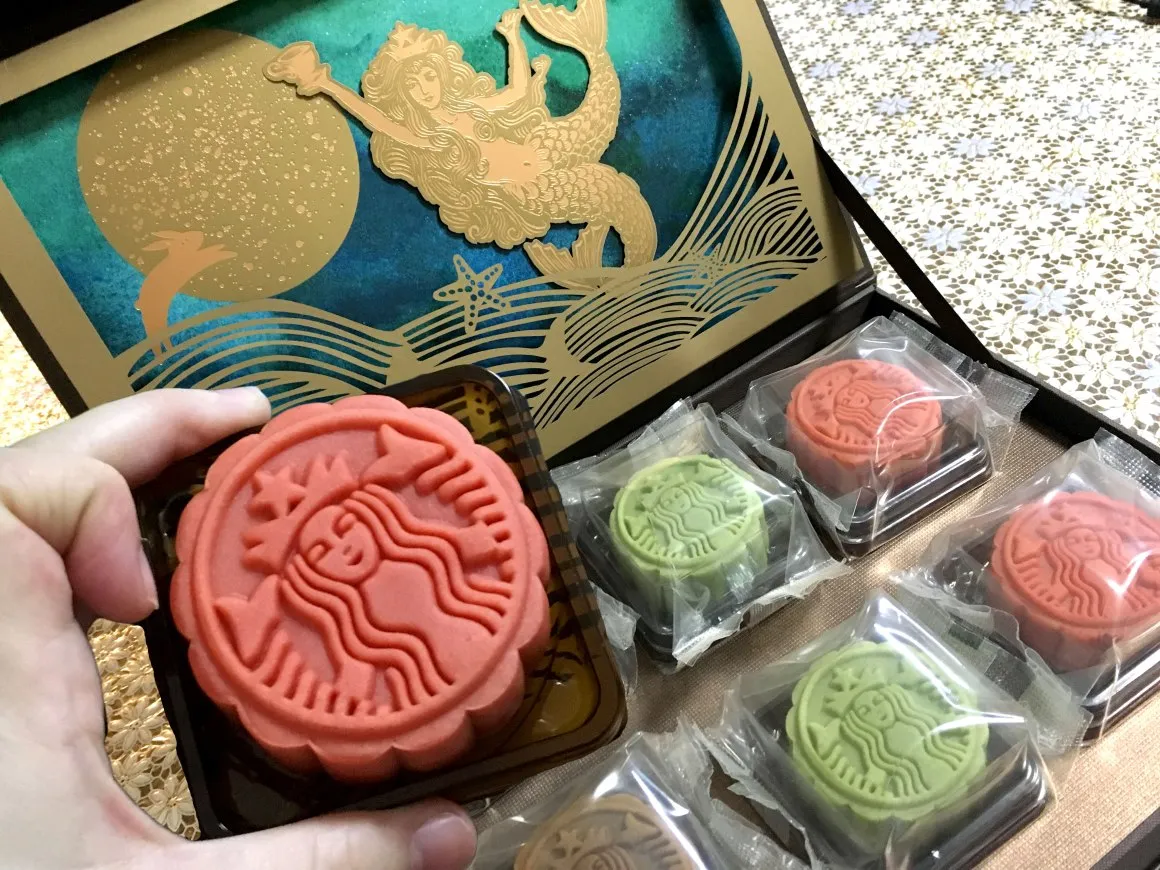
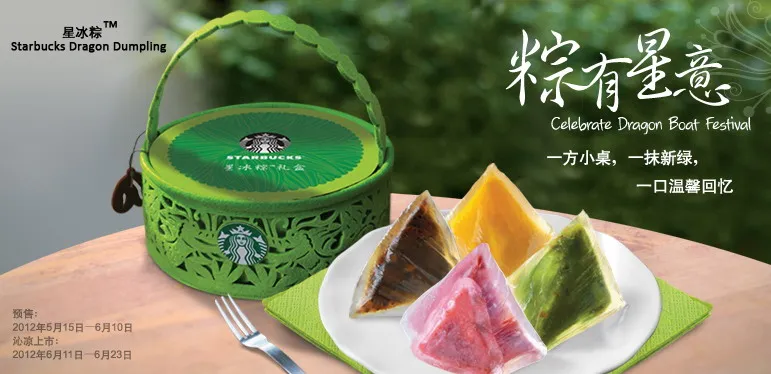
| Éditions spéciales saisonnières | Gâteaux de lune (Fête de la Mi-Automne), zongzi (Fête des Bateaux-Dragons), boissons au haricot rouge (Nouvel An chinois) | Buzz sur les réseaux sociaux, plus de 100 millions d’impressions |
| Carte salée/sucrée | Wraps de riz, bouillie de riz, pâtisseries au haricot rouge, donuts au porc séché, bagels à la ciboulette | Plus de 40 % des produits alimentaires sont exclusifs à la Chine |
| Saveurs régionales | Latte au poivre du Sichuan, boissons à l’osmanthus, produits à la taro | Éditions limitées selon les villes |
| Prêt-à-boire | Frappuccinos en bouteille, gobelets frais en vente chez 7-Eleven et Family Mart | Distribution massive en supérettes |
| Alternatives végétales | Lait d’avoine, options à base de soja (lancement en partenariat avec Oatly) | Segment santé en forte croissance |
Design des points de vente : le “troisième lieu” à la chinoise
Starbucks a popularisé le concept de “troisième lieu” (ni la maison, ni le travail — Starbucks). En Chine, la marque est allée encore plus loin :
- Espaces assis 50 à 70 % plus grands qu’aux États-Unis — les clients chinois restent 2 à 3 fois plus longtemps sur place
- Décoration haut de gamme — comptoirs en marbre, bois, œuvres d’art locales, plantes. Positionnement premium, loin de la restauration rapide
- Espaces collectifs — grandes tables, espaces partagés, canapés confortables. Pensés pour étudier, organiser des réunions ou se retrouver entre amis
- Flagships Reserve Roasteries — la Roastery de Shanghai (2 700 m²) est la plus grande du monde, avec expérience en réalité augmentée et torréfaction sur place
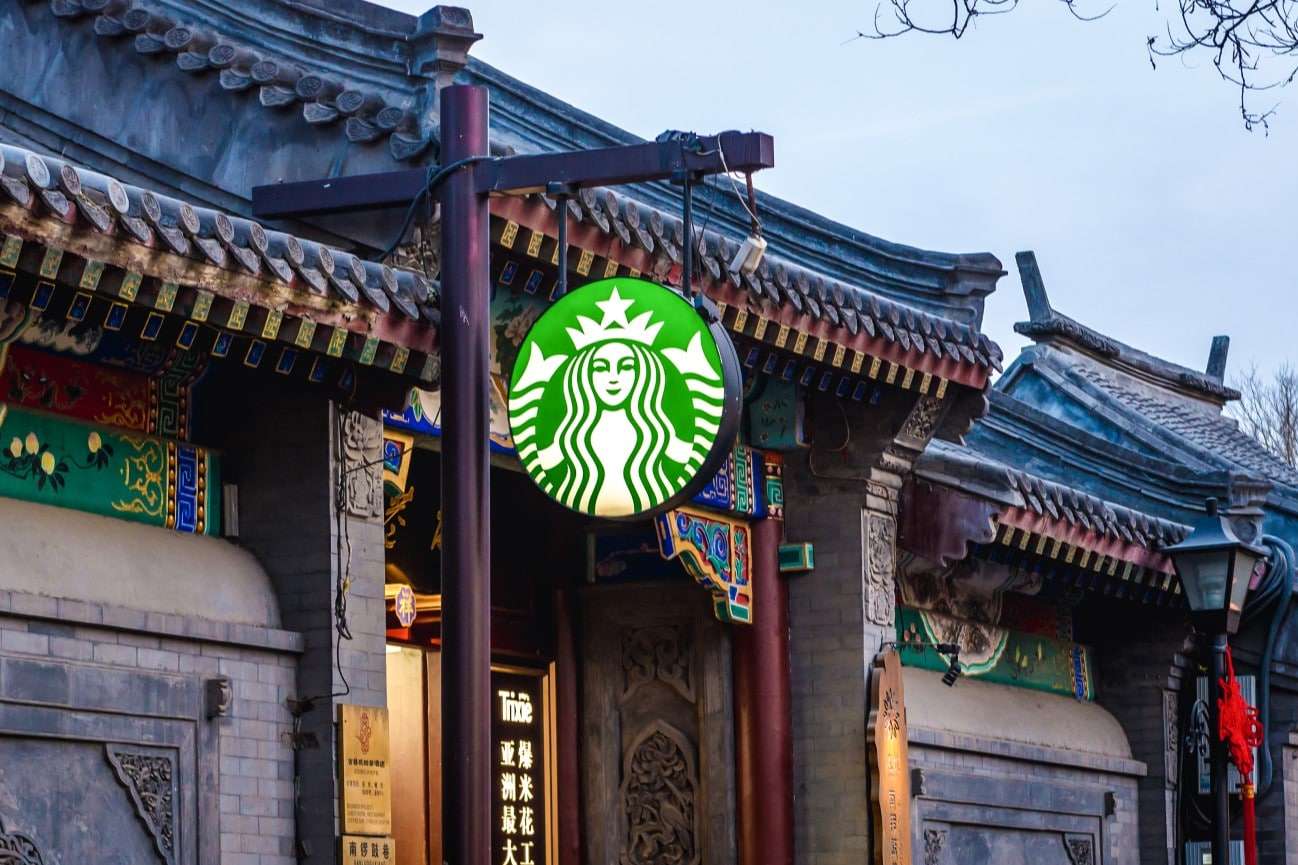
- Intégration culturelle — les cafés situés dans des quartiers historiques (hutongs, vieux centres) reprennent l’architecture traditionnelle chinoise : toits courbés, calligraphie, boiseries rouges
- Drive et cuisines dédiées à la livraison — adaptation post-COVID pour une clientèle très axée sur la livraison
Stratégie de prix : assumer le positionnement premium
Starbucks a choisi de pratiquer des prix 15 à 20 % plus élevés en Chine qu’aux États-Unis :
| Produit | Prix US | Prix Chine | Surcoût |
|---|---|---|---|
| Latte Grande | $4.95 | $5.80 (38 RMB) | +17 % |
| Frappuccino Venti | $5.45 | $6.50 (42 RMB) | +19 % |
| Coffret de gâteaux de lune | N/A | $30-$50 (200-350 RMB) | Exclusif Chine |
Cette politique tarifaire est volontaire. Pour la classe moyenne chinoise, Starbucks est un symbole de statut social — tenir un gobelet Starbucks est signe d’aisance et d’ouverture internationale. Entrer dans une guerre des prix aurait détruit ce positionnement (ce que Luckin Coffee a justement bouleversé par la suite).
Phase 3 : Digital Strategy & Marketing
Le marketing de Starbucks en Chine est radicalement différent de celui de l’Occident — entièrement centré sur les plateformes digitales chinoises, et non sur les réseaux sociaux occidentaux (inaccessibles en Chine).
Chinese Digital Ecosystem
| Platform | Starbucks Strategy | Results |
|---|---|---|
| WeChat (1,3 milliard d’utilisateurs) | Mini-programme pour commande, paiement, fidélité, cartes cadeaux | Plus de 15M d’utilisateurs actifs, mini-programme de marque n°1 |
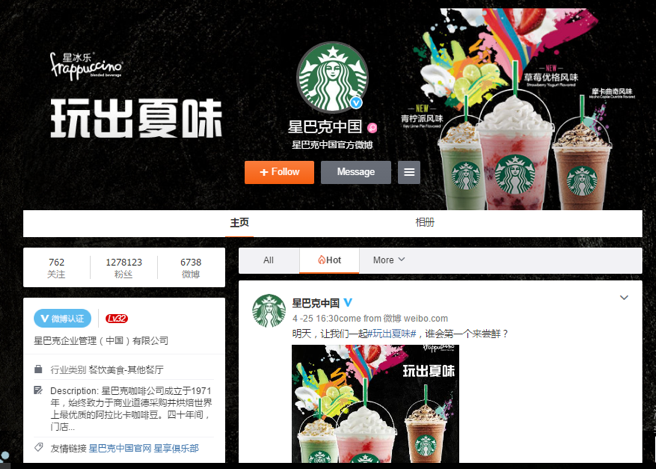
| Weibo (580M d’utilisateurs) | Campagnes de marque, lancements de produits saisonniers, interaction client | Campagnes virales pour les mooncakes et produits saisonniers |
| Douyin/TikTok (750M utilisateurs) | Vidéos courtes : contenus barista, visites de points de vente, lancements de produits | Plusieurs millions de vues par campagne |
| RED/Xiaohongshu (300M utilisateurs) | Contenus lifestyle, avis clients, mises en scène soignées | Recommandations spontanées de marques par une jeune clientèle |
| Tmall (Alibaba) | Boutique officielle en ligne — produits dérivés, cartes cadeaux, offres saisonnières | Plus de $100M de ventes annuelles en ligne |
KOL (Key Opinion Leader) Marketing
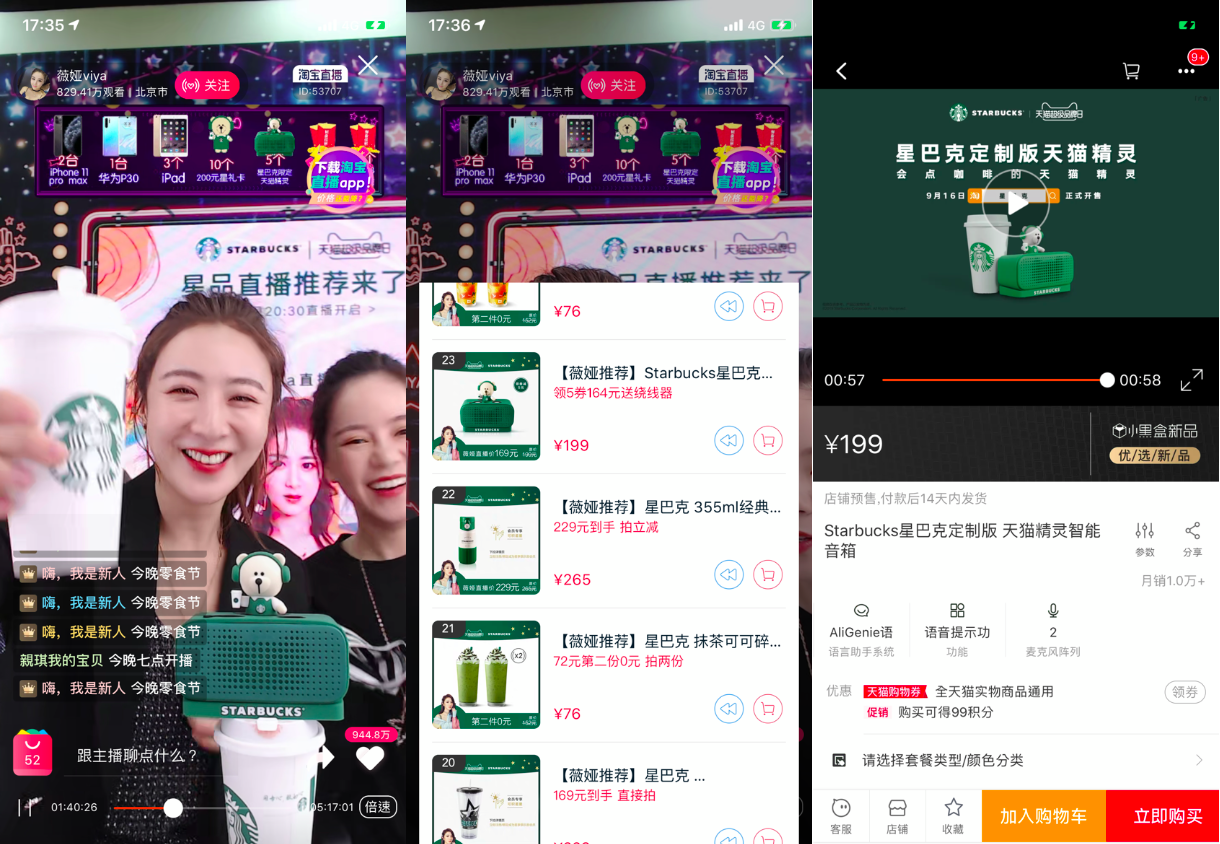
Starbucks collabore avec des influenceurs chinois (KOL) pour ses lancements de produits. C’est incontournable : c’est le canal marketing principal en Chine.
- KOL de premier plan (Viya, Li Jiaqi) pour les lancements majeurs — plus de 10 millions de spectateurs par live
- KOL intermédiaires (50 000 à 500 000 abonnés) pour le contenu de marque quotidien
- KOC (Key Opinion Consumers) — micro-influenceurs qui publient des avis authentiques sur RED
- Partenariats avec des célébrités — stars du cinéma et de la musique chinoise en tant qu’ambassadeurs
Un seul live avec un KOL de premier plan peut générer plusieurs millions de RMB de ventes en quelques minutes. C’est la norme pour toute marque qui vise sérieusement le marché chinois.
Paiement mobile : le tout dématérialisé
Starbucks a été l’une des premières marques occidentales à s’intégrer totalement à l’écosystème de paiement mobile chinois :
- Alipay et WeChat Pay acceptés dans tous les points de vente (plus de 92 % des paiements en Chine sont mobiles en 2026)
- Mini-programme Starbucks sur WeChat — commande à l’avance, collecte de points Stars, envoi de cartes cadeaux (la fonctionnalité “Say it with Starbucks” est devenue virale)
- Boutique officielle Tmall sur Alibaba pour la vente en ligne de produits dérivés et cadeaux
- Intégration livraison Meituan & Ele.me — les commandes livrées ont bondi de plus de 40 % pendant le COVID et restent élevées
- Paiement par reconnaissance faciale testé dans certains flagships
Phase 4 : Chaîne logistique & opérations locales
Pour les entreprises qui exportent vers la Chine, la stratégie logistique de Starbucks est particulièrement instructive.
Localisation de la chaîne logistique
| Élément | Stratégie | Détails |
|---|---|---|
| Torréfaction du café | Usine locale géante | Site de Kunshan (près de Shanghai) — plus grande torréfaction Starbucks hors États-Unis. Approvisionne tous les points de vente en Chine |
| Approvisionnement en café | Partiellement local | Arabica du Yunnan pour les assemblages locaux. Grands crus importés d’Éthiopie, Colombie, Indonésie |
| Lait & produits laitiers | 100 % local | Partenariats avec des fermes laitières chinoises pour un approvisionnement frais |
| Production alimentaire | Majoritairement locale | Boulangeries chinoises pour les pâtisseries, gâteaux de lune, produits saisonniers |
| Emballage | Production locale | Gobelets, couvercles, sacs, objets dérivés fabriqués en Chine |
| Chaîne du froid | Réseau local dédié | Logistique sous température dirigée pour les produits frais et laitiers |
| Entreposage | Hubs régionaux | Centres de distribution à Shanghai, Pékin, Chengdu, Canton |
| Livraison du dernier kilomètre | Partenaires locaux | Meituan et Ele.me pour une couverture livraison en 30 minutes |
Enseignements logistiques clés pour les exportateurs
- Localisez la production dès que possible — Starbucks torréfie sur place au lieu d’importer le produit fini. Pour beaucoup d’exportateurs, un entrepôt en Chine ou un partenaire local d’assemblage/conditionnement remplit le même rôle.
- Faites appel à des logisticiens locaux — Meituan pour la livraison, SF Express pour le transport intérieur. Ne créez pas votre propre réseau du dernier kilomètre.
- Prévoyez une chaîne du froid si nécessaire — les produits frais ou réfrigérés exigent une logistique spécialisée.
- Anticipez la conformité douanière et réglementaire — les produits alimentaires nécessitent une inspection CIQ, un enregistrement CFDA et un étiquetage en chinois.
- Importez via les ports majeurs — Shanghai et Shenzhen traitent la majorité des importations alimentaires. Faites appel à un transitaire expérimenté dans ce secteur.
Phase 5 : Concurrence & Paysage actuel (2022-2026)
La disruption Luckin Coffee
En 2018, Luckin Coffee a fait irruption sur le marché comme un concurrent axé sur la livraison, uniquement via application, en ouvrant 4 500 points de vente en seulement 18 mois — la croissance la plus rapide jamais vue pour une chaîne de cafés. Après un scandale comptable en 2020 et une quasi-faillite, Luckin s’est restructurée et est revenue plus forte :
| Indicateur (est. 2026) | Starbucks China | Luckin Coffee | Manner Coffee |
|---|---|---|---|
| Nombre de points de vente | 7 300+ | 18 000+ | 1 200+ |
| Prix moyen d’une boisson | $5-6 (35-40 RMB) | $2.50-3.50 (15-25 RMB) | $3-4 (20-28 RMB) |
| Cible clientèle | Haut de gamme, classe moyenne | Grand public, employés de bureau | Jeunes urbains actifs |
| Poids de la livraison | Moyen (en hausse) | Très élevé (application avant tout) | Faible (sur place) |
| Chiffre d’affaires/magasin | Le plus élevé | Moyen | Moyen |
Même si Luckin a dépassé Starbucks en nombre de points de vente (18 000 contre 7 300), Starbucks conserve son positionnement premium et reste leader en chiffre d’affaires par magasin et en prestige de marque. Le marché chinois du café est suffisamment vaste pour plusieurs acteurs — sa taille totale a atteint 18 milliards $ en 2025.
Réaction de Starbucks face à la concurrence
- Partenariat stratégique avec Alibaba — livraison via Ele.me, boutique Tmall, partage de données pour la personnalisation
- Accélération des ouvertures — objectif de 9 000 magasins d’ici 2027 (1 ouverture toutes les 9 heures)
- “Coffee Innovation Park” — investissement de 220 M$ à Kunshan pour la torréfaction, la R&D et la distribution
- Développement du prêt-à-boire — produits frais dans plus de 500 000 supérettes et supermarchés
- Formats réduits optimisés pour la livraison — concepts “Star Kitchen” et “NOW” uniquement pour la vente à emporter
- Engagement durable — l’initiative “Greener Stores” séduit la jeune génération chinoise
Panorama du marché du café en Chine en 2026
| Indicateur | Valeur |
|---|---|
| Taille totale du marché | 18 milliards $ (est. 2025) |
| Croissance annuelle | 10-12% |
| Nombre de coffee shops | 170 000+ |
| Consommateurs quotidiens de café | 300M+ (contre 100M en 2018) |
| Consommation annuelle par habitant | 15-18 tasses/an (vs 400 aux États-Unis, fort potentiel de croissance) |
| Top 3 des marques | Luckin (#1 en nombre de points de vente), Starbucks (#1 en chiffre d’affaires), Manner |
Ce que les entreprises étrangères peuvent apprendre de Starbucks en Chine
7 clés pour réussir
- Menez une étude approfondie avant de vous lancer — comprenez les comportements d’achat, pas seulement la taille du marché. Prévoyez 6 à 12 mois d’analyse terrain.
- Adaptez tout à la Chine — produit, design, packaging, marketing, moyens de paiement. La Chine n’est PAS “un marché de plus” — c’est un univers à part.
- Commencez par les grandes villes — bâtissez votre image et testez votre modèle à Shanghai/Pékin avant de viser 250+ villes.
- Intégrez les plateformes digitales chinoises — WeChat, Douyin, RED, Tmall. Facebook, Instagram et Google sont absents du paysage chinois.
- Nouez des partenariats locaux — JV, distributeurs, Alibaba, Meituan. Les partenaires locaux facilitent la navigation réglementaire et la compréhension du consommateur.
- Positionnez-vous d’abord sur le haut de gamme — une marque aspirationnelle l’emporte souvent sur la guerre des prix. Vous pourrez toujours lancer une gamme accessible plus tard.
- Planifiez votre chaîne logistique avec stockage local et distribution dès le premier jour.
5 erreurs à éviter
- Ne copiez-collez pas votre stratégie occidentale — les consommateurs chinois ont d’autres codes, valeurs et canaux de communication.
- Ne négligez pas les paiements mobiles — espèces et cartes bancaires sont quasi obsolètes. Alipay et WeChat Pay sont incontournables.
- Ne vous battez pas uniquement sur les prix — les acteurs locaux (Luckin, Manner, Cotti) vous devanceront toujours sur ce terrain. Misez sur l’expérience et la marque.
- Ne faites pas l’impasse sur la conformité réglementaire — alimentaire, cosmétique, électronique, médical : chaque secteur requiert des certifications chinoises (CCC, CFDA, etc.).
- N’entrez pas sans tout localiser en chinois — site web, packaging, service client, réseaux sociaux. Les marques 100% anglophones échouent rapidement.
À retenir
Le parcours de Starbucks en Chine — d’un unique magasin à Pékin en 1999 à plus de 7 300 points de vente générant plus de 3,5 milliards $ par an en 2026 — est LE cas d’école de l’implantation réussie. La leçon principale : n’exportez pas simplement votre marque en Chine — reconstruisez-la pour la Chine. Cela implique menus adaptés, plateformes digitales locales, chaîne logistique locale, partenariats chinois et positionnement premium en phase avec la classe moyenne de 550 millions de personnes.
Le marché chinois est aujourd’hui le plus concurrentiel au monde pour les consommateurs — avec des acteurs locaux comme Luckin, Manner et Cotti qui défient les marques occidentales à tous les niveaux de prix. Mais il croît aussi de 10 à 12 % par an, avec une consommation par habitant encore limitée à 15-18 tasses/an (contre 400 aux États-Unis). L’opportunité est immense pour les marques qui s’adaptent réellement.
Vous envisagez de vous lancer en Chine ? Commencez par la logistique : contactez SINO Shipping pour l’assistance au dédouanement, stockage en Chine et distribution dans tout le pays. Nous accompagnons les exportateurs sur l’opérationnel pour que vous puissiez vous concentrer sur le développement de votre marque.