
ในคู่มือนี้
- การปรับสินค้าและเมนูให้เข้ากับตลาดจีนคือหัวใจสำคัญของความสำเร็จ
- สร้างซัพพลายเชนในประเทศช่วยลดต้นทุนและเพิ่มความเสถียร
- จับมือกับบริษัทท้องถิ่นและแพลตฟอร์มดิจิทัลช่วยเร่งการเติบโต
- การปรับโลจิสติกส์ให้เหมาะกับแต่ละภูมิภาคของจีนเป็นกุญแจสู่การขยายตลาด
การขยายธุรกิจของ Starbucks ในประเทศจีนถือเป็นกรณีศึกษาความสำเร็จด้านการเข้าสู่ตลาดที่ได้รับการวิเคราะห์มากที่สุดในยุคธุรกิจสมัยใหม่ ตั้งแต่เปิดสาขาแรกในกรุงปักกิ่งเมื่อปี 1999 จนถึงมีสาขามากกว่า 7,300 แห่งในกว่า 280 เมือง ภายในต้นปี 2026 Starbucks ได้เปลี่ยนแปลงประเทศจีนจากชาติที่นิยมดื่มชา ให้กลายเป็น ตลาดใหญ่อันดับสองของบริษัททั่วโลก สร้างรายได้ต่อปีจากจีนกว่า $3.5 พันล้าน สำหรับผู้ส่งออกและแบรนด์ที่กำลังพิจารณาเข้าสู่ตลาดจีน กลยุทธ์ของ Starbucks คือบทเรียนสำคัญด้านการปรับตัว การบริหารซัพพลายเชน กลยุทธ์ดิจิทัล และการปรับวัฒนธรรมให้สอดคล้องกับตลาด
ในกรณีศึกษานี้ เราจะเจาะลึกว่า Starbucks สร้างฐานในจีนอย่างไร — ตั้งแต่การศึกษาตลาดช่วงปลายยุค 90 จนถึงการเปลี่ยนแปลงสู่ยุคดิจิทัล และการแข่งขันกับ Luckin Coffee ในปัจจุบัน พร้อมสกัดบทเรียนที่นำไปใช้ได้จริงสำหรับบริษัทต่างชาติที่ต้องการเข้าสู่ตลาดจีน
เฟสที่ 1: ศึกษาตลาด & กลยุทธ์เข้าสู่ตลาด (1999-2005)
ก่อนจะเปิดร้าน Starbucks ใช้เวลาหลายปีศึกษาตลาดจีน ผลการวิจัยพบข้อมูลสำคัญที่กำหนดยุทธศาสตร์ตลอด 25 ปี
ข้อค้นพบหลักของตลาด
| ข้อมูลเชิงลึก | ข้อมูล | ผลกระทบเชิงกลยุทธ์ |
|---|---|---|
| การเติบโตของตลาดกาแฟ | โตเฉลี่ย 15% ต่อปีจนถึง 2019, 10%+ จนถึง 2025 | ความต้องการมหาศาลที่ยังไม่ได้รับการตอบสนอง |
| อัตราการกลายเป็นเมือง | มากกว่า 60% ในปี 2020, 67% ในปี 2025 | เมืองชั้นนำเป็นจุดเริ่มต้น |
| ชนชั้นกลางขยายตัว | ผู้บริโภคกว่า 400 ล้านคนในปี 2020, 550 ล้านในปี 2025 | กลยุทธ์พรีเมียมมีศักยภาพและเติบโต |
| วัฒนธรรมการดื่มชา | ประวัติศาสตร์กว่า 5,000 ปี, ตลาด $80 พันล้าน | ต้องเสริมกับชา ไม่ใช่แข่งขันโดยตรง |
| วัฒนธรรมการกินแบบกลุ่ม | มากกว่า 70% ของมื้ออาหาร/เครื่องดื่มกินเป็นกลุ่ม | ออกแบบร้านเน้นสังคม ไม่ใช่ซื้อกลับบ้าน |
| การใช้ดิจิทัล | ผู้ใช้สมาร์ทโฟนกว่า 1 พันล้าน, จ่ายเงินผ่านมือถือ 90%+ | กลยุทธ์ดิจิทัลต้องมาก่อน |
โมเดลพันธมิตร: เริ่มด้วย Joint Venture
Starbucks ไม่ได้เข้าสู่จีนโดยลำพัง แต่ใช้ joint venture (JV) เพื่อรับมือกับกฎระเบียบ อสังหาริมทรัพย์ และอุปสรรคด้านวัฒนธรรม:
- 1999-2006: JV กับ Beijing Mei Da Coffee (ภาคเหนือ) และ Uni-President (ภาคตะวันออก)
- 2006-2017: ค่อยๆ ซื้อหุ้น JV คืนเมื่อเข้าใจตลาดมากขึ้น
- 2017: ซื้อหุ้น JV East China มูลค่า $1.3 พันล้าน ได้สิทธิ์บริหารร้านกว่า 1,400 สาขาเต็มรูปแบบ
โมเดล JV แล้วค่อยซื้อหุ้นคืนนี้ เป็นแนวทางที่แบรนด์ต่างชาติใช้กันมากในจีน ลดความเสี่ยงช่วงแรกและสร้างความเชี่ยวชาญในท้องถิ่น ผู้ส่งออกหลายรายก็ใช้วิธีคล้ายกัน — เริ่มด้วยตัวแทนท้องถิ่นก่อนจะดำเนินการเอง
เมืองเป้าหมาย: ขยายเป็นระยะ
| เฟส | เมือง | ประชากร | GDP ต่อหัว | ช่วงเวลาเข้าสู่ตลาด |
|---|---|---|---|---|
| Tier 1 | Shanghai, Beijing, Guangzhou, Shenzhen | 80M+ | $25,000+ | 1999-2005 |
| New Tier 1 | Chengdu, Hangzhou, Nanjing, Wuhan, Suzhou | 100M+ | $15,000+ | 2005-2012 |
| Tier 2 | Kunming, Xiamen, Changsha, Hefei, 100+ เมือง | 300M+ | $8,000+ | 2012-2020 |
| Tier 3-5 | 150+ เมืองเล็ก, ขยายระดับอำเภอ | 500M+ | $4,000+ | 2020-ปัจจุบัน |
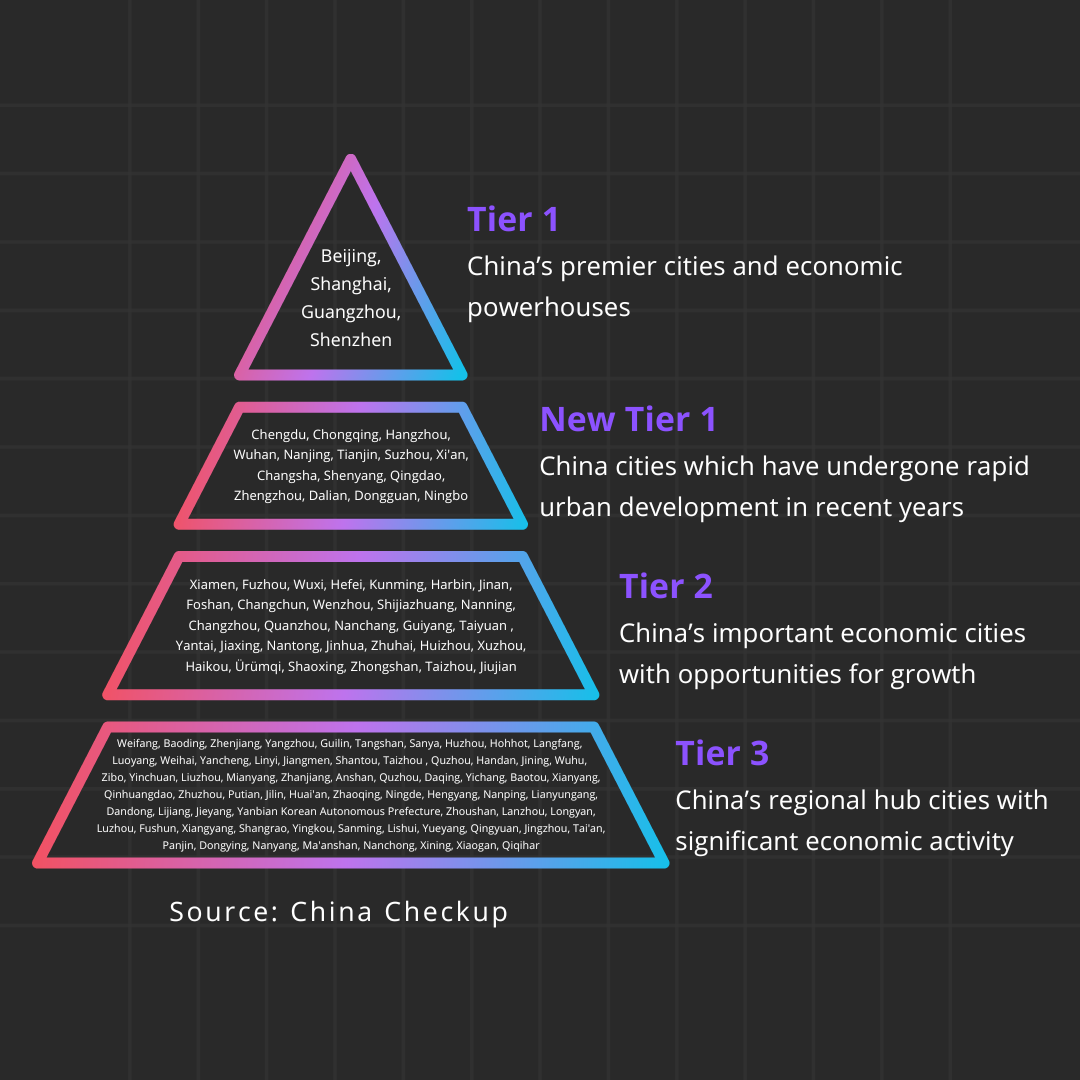
ภายในปี 2026 Starbucks มีสาขาใน 280+ เมือง — รวมถึงเมืองชั้น 3 และ 4 ที่แบรนด์ตะวันตกส่วนใหญ่ไม่เคยสนใจ CEO ตั้งเป้าขยายสาขาเป็น 9,000 แห่งในปี 2025 (ปรับเป็น 2027 จากการแข่งขัน)
เฟสที่ 2: ปรับวัฒนธรรม & เมนูให้เข้ากับท้องถิ่น
ข้อผิดพลาดใหญ่สุดของแบรนด์ต่างชาติในจีนคือคิดว่ากลยุทธ์ที่ใช้ในประเทศตัวเองจะใช้ได้ในจีน Starbucks เลี่ยงกับดักนี้ด้วยการปรับทุกอย่างใหม่เพื่อผู้บริโภคจีน
เมนูท้องถิ่น: มากกว่าการแปล
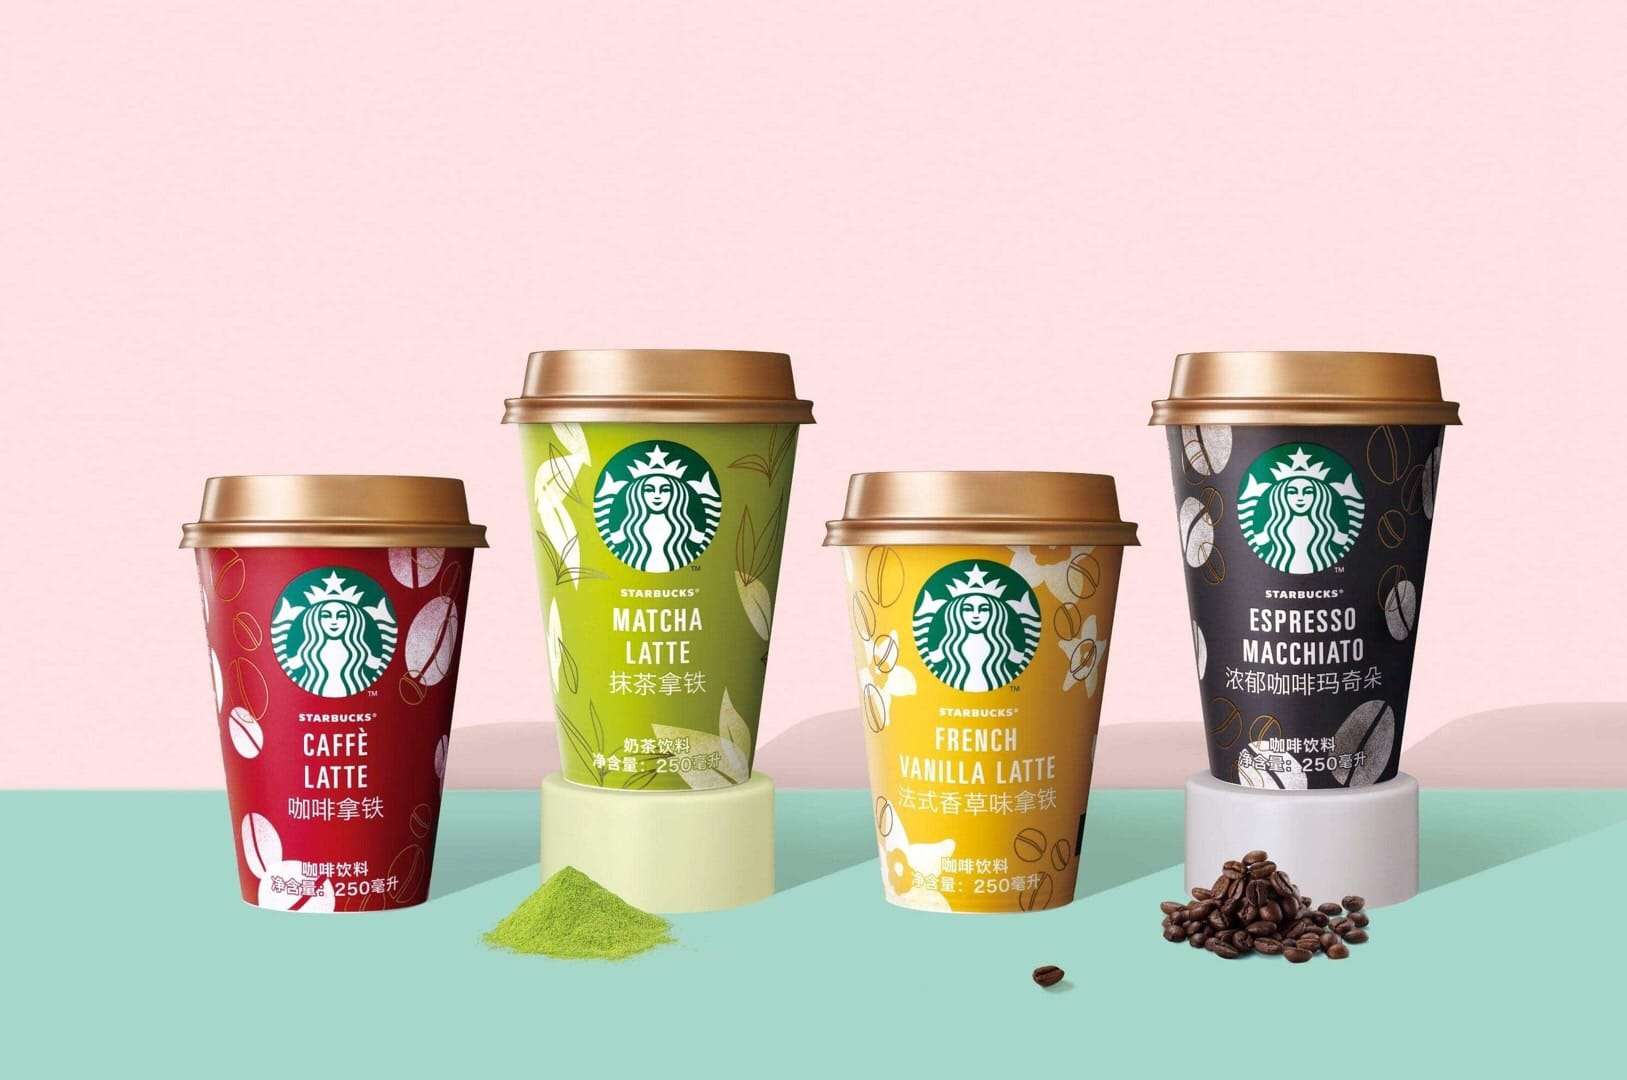
Starbucks ไม่ได้แค่แปลเมนูอเมริกัน แต่ สร้างเมนูใหม่ทั้งหมดเพื่อรสนิยมคนจีน:
| การปรับตัว | รายละเอียด | ผลกระทบ |
|---|---|---|
| เครื่องดื่มชา | กรีนทีลาเต้, เครื่องดื่มชาอู่หลง, ชาแฟรปปูชิโน, จัสมินโคลด์บรูว์ | 30%+ ของเมนูจีนคือเครื่องดื่มชา |
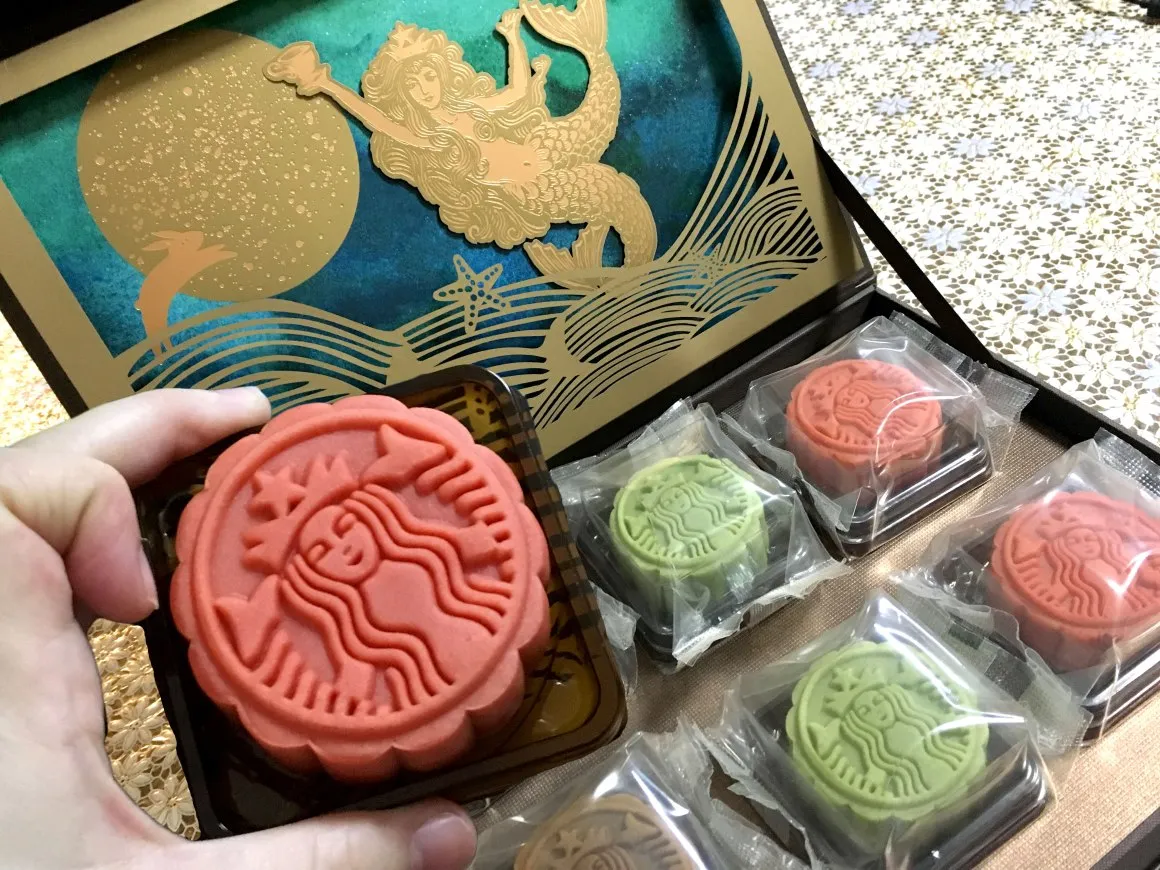
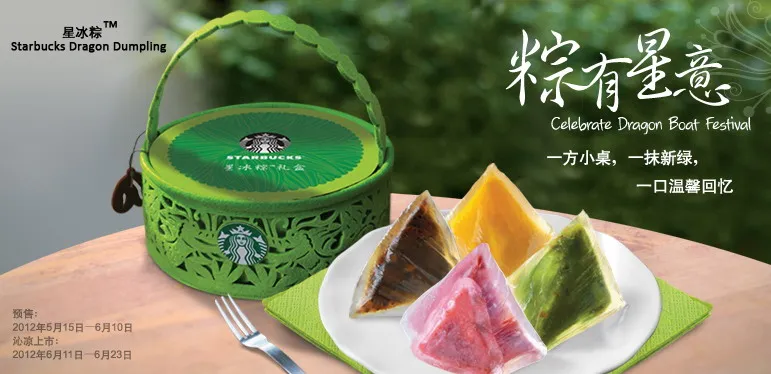
| เมนูตามฤดูกาล | ขนมไหว้พระจันทร์ (เทศกาลกลางฤดูใบไม้ร่วง), บ๊ะจ่าง (เทศกาลแข่งเรือมังกร), เครื่องดื่มถั่วแดง (ตรุษจีน) | สร้างไวรัลบนโซเชียล มีคนเห็นกว่า 100 ล้านครั้ง |
| เมนูอาหาร | ข้าวห่อ, โจ๊ก, ขนมถั่วแดง, โดนัทหมูหยอง, เบเกิลต้นหอม | 40%+ ของเมนูอาหารเฉพาะในจีนเท่านั้น |
| รสชาติท้องถิ่น | ลาเต้พริกเสฉวน, เครื่องดื่มดอกหอมหมื่นลี้, ผลิตภัณฑ์เผือก | เมนูเฉพาะเมือง/ภูมิภาค |
| เครื่องดื่มพร้อมดื่ม | ขวดแฟรปปูชิโน, ถ้วยเย็นขายใน 7-Eleven และ Family Mart | ขยายช่องทางขายในร้านสะดวกซื้อ |
| เมนู Plant-based | นมโอ๊ต, ตัวเลือกจากถั่วเหลือง (จับมือกับ Oatly เปิดตัวในจีน) | เจาะกลุ่มรักสุขภาพที่โตขึ้น |
การออกแบบร้าน: “พื้นที่ที่สาม” สำหรับจีน
Starbucks สร้างคอนเซ็ปต์ “พื้นที่ที่สาม” (ไม่ใช่บ้าน ไม่ใช่ที่ทำงาน — Starbucks) ในจีนยิ่งขยายแนวคิดนี้:
- พื้นที่นั่งใหญ่ขึ้น 50-70% เมื่อเทียบกับสาขาในสหรัฐฯ — คนจีนใช้เวลานั่งร้านนานกว่า 2-3 เท่า
- ตกแต่งหรูหรา — เคาน์เตอร์หินอ่อน, งานไม้, ศิลปะท้องถิ่น, ต้นไม้ วางตัวเป็นร้านหรู ไม่ใช่ฟาสต์ฟู้ด
- ที่นั่งกลุ่ม — โต๊ะใหญ่, พื้นที่รวม, โซฟาสบาย ออกแบบสำหรับอ่านหนังสือ ประชุม และสังสรรค์
- Flagship Reserve Roastery — Shanghai Roastery (2,700 ตร.ม.) ใหญ่สุดในโลก มีประสบการณ์ AR และโรงคั่วกาแฟในร้าน
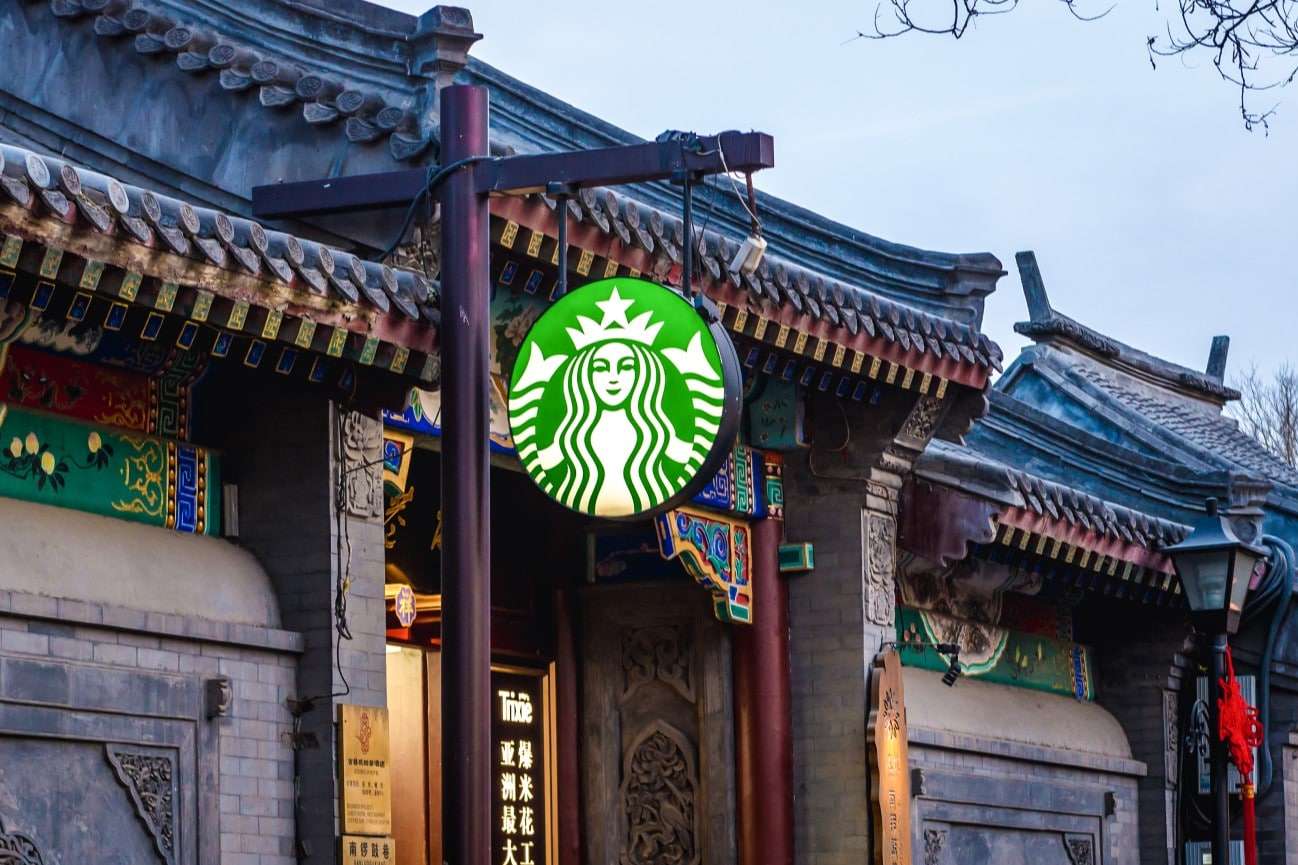
- ผสานวัฒนธรรม — ร้านในย่านประวัติศาสตร์ (หูทง, เมืองเก่า) ใช้สถาปัตยกรรมจีนแบบดั้งเดิม — หลังคาโค้ง, อักษรจีน, ไม้แดง
- Drive-through & ครัวเดลิเวอรี่ — ปรับตัวหลังโควิดสำหรับผู้บริโภคที่นิยมสั่งเดลิเวอรี่
กลยุทธ์ราคา: พรีเมียมโดยตั้งใจ
Starbucks ตั้งราคาในจีน สูงกว่าสหรัฐฯ 15-20% อย่างมีเจตนา:
| รายการ | ราคาสหรัฐฯ | ราคาจีน | ส่วนต่าง |
|---|---|---|---|
| Grande Latte | $4.95 | $5.80 (38 RMB) | +17% |
| Venti Frappuccino | $5.45 | $6.50 (42 RMB) | +19% |
| กล่องขนมไหว้พระจันทร์ | N/A | $30-$50 (200-350 RMB) | เฉพาะในจีน |
ราคาพรีเมียมนี้เป็นกลยุทธ์ ไม่ใช่เรื่องบังเอิญ คนจีนชนชั้นกลางมอง Starbucks เป็น สัญลักษณ์สถานะ — ถือแก้ว Starbucks คือภาพลักษณ์หรูหรา ทันสมัย การแข่งราคาอาจทำลายภาพลักษณ์นี้ (และเป็นสิ่งที่ Luckin Coffee ใช้โจมตีในภายหลัง)
เฟส 3: กลยุทธ์ดิจิทัล & การตลาด
การตลาดของ Starbucks ในจีนแตกต่างจากฝั่งตะวันตกโดยสิ้นเชิง — มุ่งเน้นไปที่ แพลตฟอร์มดิจิทัลของจีน ไม่ใช่โซเชียลมีเดียตะวันตก (ซึ่งถูกบล็อกในจีน)
ระบบนิเวศดิจิทัลของจีน
| แพลตฟอร์ม | กลยุทธ์ของ Starbucks | ผลลัพธ์ |
|---|---|---|
| WeChat (ผู้ใช้ 1.3 พันล้านคน) | มินิโปรแกรมสำหรับสั่งซื้อ, ชำระเงิน, สะสมแต้ม, บัตรของขวัญ | ผู้ใช้แอคทีฟกว่า 15 ล้านคน, มินิโปรแกรมแบรนด์อันดับ 1 |
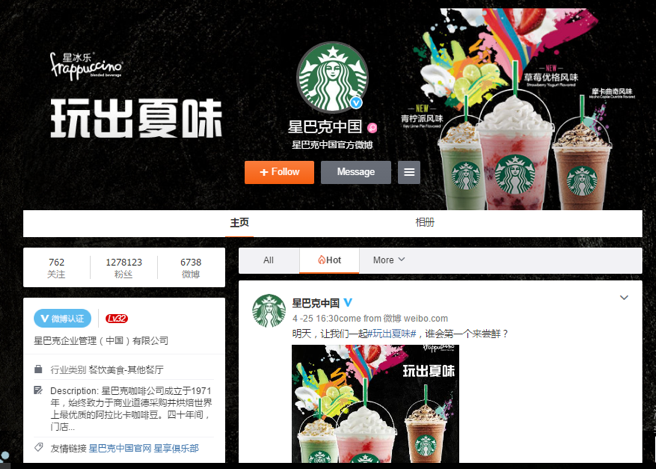
| Weibo (ผู้ใช้ 580 ล้านคน) | แคมเปญแบรนด์, เปิดตัวสินค้าใหม่ตามฤดูกาล, สื่อสารกับลูกค้า | แคมเปญขนมไหว้พระจันทร์และสินค้าใหม่กลายเป็นไวรัล |
| Douyin/TikTok (ผู้ใช้ 750 ล้านคน) | วิดีโอสั้น: เนื้อหาบาริสต้า, ทัวร์ร้าน, เผยสินค้าใหม่ | ยอดวิวแต่ละแคมเปญหลักล้านครั้ง |
| RED/Xiaohongshu (ผู้ใช้ 300 ล้านคน) | คอนเทนต์ไลฟ์สไตล์, รีวิวจากผู้ใช้, ภาพสินค้าสวยงาม | แบรนด์ได้รับการสนับสนุนแบบออร์แกนิกจากผู้บริโภควัยรุ่น |
| Tmall (Alibaba) | ร้านออนไลน์อย่างเป็นทางการ — สินค้าของแบรนด์, บัตรของขวัญ, สินค้าตามฤดูกาล | ยอดขายออนไลน์มากกว่า $100 ล้านต่อปี |
การตลาดผ่าน KOL (Key Opinion Leader)
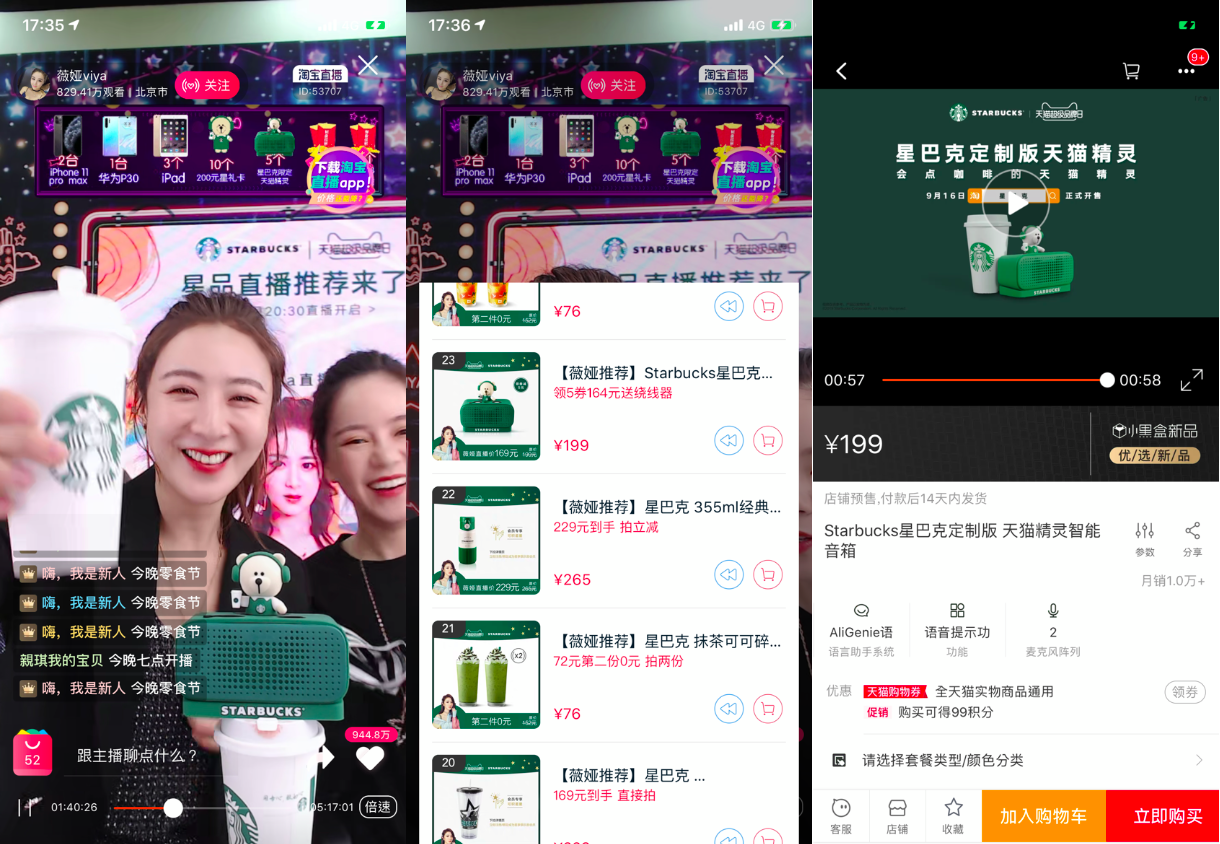
Starbucks จับมือกับอินฟลูเอนเซอร์จีน (KOL) ในการเปิดตัวสินค้าใหม่ นี่ไม่ใช่ทางเลือก แต่เป็นช่องทางหลักของการตลาดในจีน:
- KOL ระดับท็อป (Viya, Li Jiaqi) สำหรับการเปิดตัวสินค้าใหญ่ — ผู้ชมแต่ละสตรีมมากกว่า 10 ล้านคน
- KOL ระดับกลาง (ผู้ติดตาม 50,000-500,000 คน) สำหรับคอนเทนต์แบรนด์ในชีวิตประจำวัน
- KOC (Key Opinion Consumers) — อินฟลูเอนเซอร์ขนาดเล็กที่รีวิวสินค้าแบบออร์แกนิกบน RED
- พาร์ทเนอร์กับคนดัง — นักแสดงและศิลปินจีนในฐานะทูตแบรนด์
เพียงสตรีมเดียวกับ KOL ระดับท็อป สามารถขายสินค้าได้ หลายล้านหยวนในไม่กี่นาที นี่คือมาตรฐานของแบรนด์ที่จริงจังกับตลาดจีน
การชำระเงินผ่านมือถือ: สังคมไร้เงินสด
Starbucks เป็นหนึ่งในแบรนด์ตะวันตกแรก ๆ ที่ผสานเข้ากับระบบชำระเงินผ่านมือถือของจีนอย่างเต็มรูปแบบ:
- Alipay และ WeChat Pay ใช้ได้ทุกสาขา (ในปี 2026 การชำระเงินผ่านมือถือคิดเป็น 92%+ ของธุรกรรมในจีน)
- Starbucks WeChat Mini Program — สั่งล่วงหน้า, สะสม Stars, ส่งบัตรของขวัญ (ฟีเจอร์ “Say it with Starbucks” กลายเป็นไวรัล)
- ร้านหลักบน Tmall ใน Alibaba สำหรับขายสินค้าและบัตรของขวัญออนไลน์
- ผสานกับ Meituan & Ele.me — ยอดสั่งเดลิเวอรี่พุ่งขึ้น 40%+ ช่วง COVID และยังคงสูงต่อเนื่อง
- ระบบชำระเงินด้วยการสแกนใบหน้า ทดลองใช้ในสาขาแฟลกชิปบางแห่ง
เฟส 4: ซัพพลายเชน & การดำเนินงานในประเทศ
สำหรับบริษัทที่ ส่งออกไปจีน, กลยุทธ์ซัพพลายเชนของ Starbucks ถือเป็นกรณีศึกษาที่น่าสนใจ
การปรับซัพพลายเชนให้เหมาะกับท้องถิ่น
| องค์ประกอบ | กลยุทธ์ | รายละเอียด |
|---|---|---|
| การคั่วกาแฟ | โรงงานขนาดใหญ่ในประเทศ | โรงงาน Kunshan (ใกล้เซี่ยงไฮ้) — โรงคั่วกาแฟ Starbucks ใหญ่ที่สุดนอกสหรัฐฯ ผลิตเมล็ดกาแฟสำหรับร้านทั่วจีน |
| แหล่งกาแฟ | บางส่วนในประเทศ | เมล็ดอาราบิกาจากมณฑลยูนนานสำหรับเบลนด์ในประเทศ เมล็ดพรีเมียมนำเข้าจากเอธิโอเปีย, โคลอมเบีย, อินโดนีเซีย |
| นม & ผลิตภัณฑ์นม | ผลิตในประเทศทั้งหมด | ร่วมมือกับฟาร์มนมจีนเพื่อจัดหานมสด |
| การผลิตอาหาร | ส่วนใหญ่ในประเทศ | เบเกอรี่จีนผลิตขนมปัง, ขนมไหว้พระจันทร์, สินค้าตามฤดูกาล |
| บรรจุภัณฑ์ | ผลิตในประเทศ | แก้ว, ฝา, ถุง, สินค้าแบรนด์ผลิตในจีน |
| ซัพพลายเชนเย็น | เฉพาะในประเทศ | ระบบขนส่งควบคุมอุณหภูมิสำหรับสินค้าเย็นและนมสด |
| คลังสินค้า | ศูนย์กระจายสินค้าในภูมิภาค | ศูนย์กระจายสินค้าในเซี่ยงไฮ้, ปักกิ่ง, เฉิงตู, กวางโจว |
| การจัดส่งถึงปลายทาง | พาร์ทเนอร์ท้องถิ่น | Meituan และ Ele.me ครอบคลุมการจัดส่ง 30 นาที |
บทเรียนสำคัญด้านซัพพลายเชนสำหรับผู้ส่งออก
- ผลิตในประเทศให้มากที่สุด — Starbucks คั่วกาแฟในจีนแทนการนำเข้าผลิตภัณฑ์สำเร็จรูป สำหรับผู้ส่งออกหลายราย คลังสินค้าในจีน หรือพาร์ทเนอร์ประกอบ/บรรจุในประเทศก็ใช้หลักเดียวกัน
- ใช้ผู้ให้บริการโลจิสติกส์ท้องถิ่น — ส่งของด้วย Meituan, SF Express สำหรับในประเทศ ไม่ต้องสร้างเครือข่ายขนส่งเอง
- วางแผนสำหรับ ซัพพลายเชนเย็น หากจำเป็น — สินค้าสด/เย็นต้องใช้โลจิสติกส์เฉพาะทาง
- เตรียมพร้อมเรื่อง ศุลกากรและกฎระเบียบ ตั้งแต่เนิ่น ๆ — สินค้าอาหารต้องผ่านตรวจ CIQ, ลงทะเบียน CFDA, และติดฉลากภาษาจีน
- นำเข้าผ่านท่าเรือหลัก — เซี่ยงไฮ้และเซินเจิ้นเป็นจุดนำเข้าสินค้าอาหาร/เครื่องดื่มหลัก ใช้ ฟอร์เวิร์ดเดอร์ ที่เชี่ยวชาญการนำเข้าอาหาร
เฟส 5: การแข่งขัน & ภาพรวมตลาดปัจจุบัน (2022-2026)
การปฏิวัติของ Luckin Coffee
ปี 2018 Luckin Coffee เปิดตัวในฐานะคู่แข่งแบบเดลิเวอรี่-แอปเท่านั้น เปิดสาขา 4,500 แห่งใน 18 เดือน — ขยายสาขาเร็วที่สุดในประวัติศาสตร์ร้านกาแฟ หลังเจอเรื่องอื้อฉาวบัญชีปี 2020 และเกือบล้ม Luckin ปรับโครงสร้างและกลับมาแข็งแกร่งกว่าเดิม:
| ตัวชี้วัด (ประมาณการปี 2026) | Starbucks China | Luckin Coffee | Manner Coffee |
|---|---|---|---|
| จำนวนสาขา | 7,300+ | 18,000+ | 1,200+ |
| ราคากาแฟเฉลี่ย | $5-6 (35-40 RMB) | $2.50-3.50 (15-25 RMB) | $3-4 (20-28 RMB) |
| กลุ่มเป้าหมาย | พรีเมียม, ชนชั้นกลาง | ตลาดแมส, พนักงานออฟฟิศ | คนรุ่นใหม่ในเมือง |
| โฟกัสเดลิเวอรี่ | ปานกลาง (เพิ่มขึ้น) | สูงมาก (เน้นแอป) | ต่ำ (เน้น Walk-in) |
| รายได้ต่อสาขา | สูงสุด | ปานกลาง | ปานกลาง |
แม้ Luckin จะมีจำนวนสาขาแซง Starbucks (18,000 ต่อ 7,300) แต่ Starbucks ยังครอง ตำแหน่งพรีเมียม และนำในด้านรายได้ต่อสาขาและภาพลักษณ์แบรนด์ ตลาดกาแฟจีนใหญ่พอสำหรับหลายแบรนด์ — ขนาดตลาดรวมแตะ $18 พันล้านในปี 2025
การรับมือของ Starbucks ต่อการแข่งขัน
- จับมือกับ Alibaba — เดลิเวอรี่ผ่าน Ele.me, ร้านบน Tmall, แชร์ข้อมูลเพื่อปรับแต่งประสบการณ์ลูกค้า
- เร่งเปิดสาขา — ตั้งเป้า 9,000 สาขาภายในปี 2027 (เปิด 1 สาขาทุก 9 ชั่วโมง)
- “Coffee Innovation Park” — ลงทุน $220 ล้านใน Kunshan สำหรับคั่วกาแฟ, R&D, และกระจายสินค้า
- ขยายสินค้าพร้อมดื่ม — สินค้าเย็นวางขายในร้านสะดวกซื้อและซูเปอร์มาร์เก็ตกว่า 500,000 แห่ง
- สาขาขนาดเล็กเน้นเดลิเวอรี่ — “Star Kitchen” และ “NOW” สาขาแบบรับสินค้าเท่านั้น
- ผลักดันความยั่งยืน — โครงการ “Greener Stores” ได้รับความสนใจจากผู้บริโภควัยรุ่นจีน
ภาพรวมตลาดกาแฟจีนปี 2026
| ตัวชี้วัด | มูลค่า |
|---|---|
| ขนาดตลาดรวม | $18 พันล้าน (ประมาณการปี 2025) |
| อัตราการเติบโตต่อปี | 10-12% |
| ร้านกาแฟทั่วประเทศ | 170,000+ |
| ผู้บริโภคกาแฟรายวัน | 300 ล้าน+ (จาก 100 ล้านในปี 2018) |
| การบริโภคต่อหัว | 15-18 แก้ว/ปี (เทียบกับ 400 ในสหรัฐฯ ยังมีโอกาสเติบโตอีกมาก) |
| 3 แบรนด์ใหญ่ | Luckin (#1 ด้านจำนวนสาขา), Starbucks (#1 ด้านรายได้), Manner |
สิ่งที่บริษัทต่างชาติควรเรียนรู้จาก Starbucks ในจีน
7 สิ่งที่ควรทำ
- ศึกษาตลาดอย่างละเอียดก่อนเข้าไป — เข้าใจพฤติกรรมผู้บริโภค ไม่ใช่แค่ขนาดตลาด ใช้เวลา 6-12 เดือนในการวิจัยตลาด
- ปรับทุกอย่างให้เข้ากับท้องถิ่น — สินค้า การออกแบบ บรรจุภัณฑ์ การตลาด วิธีการชำระเงิน จีนไม่ใช่แค่ “อีกหนึ่งตลาด” แต่เป็นโลกที่แตกต่างโดยสิ้นเชิง
- เริ่มต้นในเมืองระดับ 1 — สร้างความน่าเชื่อถือและทดสอบโมเดลใน Shanghai/Beijing ก่อนขยายไปกว่า 250 เมือง
- ใช้แพลตฟอร์มดิจิทัลของจีน — WeChat, Douyin, RED, Tmall เพราะ Facebook, Instagram และ Google ไม่มีในจีน
- จับมือกับบริษัทท้องถิ่น — ไม่ว่าจะเป็น JV, ตัวแทนจำหน่าย, Alibaba, Meituan พาร์ทเนอร์ท้องถิ่นจะช่วยให้คุณเข้าใจข้อบังคับและพฤติกรรมผู้บริโภค
- วางตำแหน่งแบรนด์แบบพรีเมียมก่อน — การสร้างภาพลักษณ์ที่น่าปรารถนามักชนะการแข่งขันด้านราคา คุณสามารถเปิดไลน์ราคาประหยัดในภายหลังได้
- วางแผน ซัพพลายเชน พร้อม คลังสินค้าในจีน และระบบกระจายสินค้าตั้งแต่วันแรก
5 สิ่งที่ควรหลีกเลี่ยง
- อย่าใช้กลยุทธ์แบบตะวันตกโดยตรง — ผู้บริโภคจีนตอบสนองต่อคุณค่า ความงาม และช่องทางการตลาดที่ต่างออกไป
- อย่ามองข้ามการชำระเงินผ่านมือถือ — เงินสดและบัตรเครดิตแทบจะไม่ถูกใช้แล้ว Alipay และ WeChat Pay เป็นสิ่งจำเป็น
- อย่าแข่งขันแค่ด้านราคา — คู่แข่งท้องถิ่น (Luckin, Manner, Cotti) จะลดราคาคุณได้เสมอ แข่งขันด้วยประสบการณ์และแบรนด์
- อย่าข้าม การปฏิบัติตามกฎระเบียบ — อาหาร เครื่องสำอาง อิเล็กทรอนิกส์ อุปกรณ์การแพทย์ ทุกหมวดต้องมีใบรับรองจีน (CCC, CFDA ฯลฯ)
- อย่าเข้าไปโดยไม่มีทุกอย่างเป็นภาษาจีน — เว็บไซต์ บรรจุภัณฑ์ บริการลูกค้า โซเชียลมีเดีย ถ้าใช้แต่ภาษาอังกฤษจะล้มเหลวอย่างรวดเร็ว
สรุป
เส้นทางของ Starbucks ในจีน — จากร้านแรกใน Beijing ปี 1999 สู่กว่า 7,300 สาขา สร้างรายได้กว่า $3.5 พันล้านต่อปีในปี 2026 — เป็นกรณีศึกษาที่ดีที่สุดเรื่องการเข้าสู่ตลาดใหม่ บทเรียนสำคัญคือ อย่าส่งออกแบรนด์ของคุณไปจีน แต่ต้องสร้างใหม่เพื่อจีน นั่นหมายถึงเมนูท้องถิ่น แพลตฟอร์มดิจิทัลท้องถิ่น ซัพพลายเชนท้องถิ่น พาร์ทเนอร์ท้องถิ่น และการวางตำแหน่งพรีเมียมที่ตรงใจชนชั้นกลางกว่า 550 ล้านคนของจีน
ตลาดจีนเป็นสนามแข่งขันที่เข้มข้นที่สุดในโลกสำหรับผู้บริโภค — โดยมีแบรนด์ท้องถิ่นอย่าง Luckin, Manner, และ Cotti ท้าทายแบรนด์ตะวันตกทุกระดับราคา แต่ตลาดก็โตปีละ 10-12% ขณะที่การบริโภคกาแฟต่อคนยังอยู่ที่ 15-18 แก้ว/ปี (เทียบกับ 400 ในสหรัฐฯ) โอกาสมหาศาลสำหรับแบรนด์ที่ปรับตัวได้อย่างถูกต้อง
วางแผนเข้าสู่ตลาดจีน? เริ่มที่โลจิสติกส์ของคุณ: ติดต่อ SINO Shipping เพื่อช่วยเคลียร์ศุลกากร คลังสินค้าในจีน และกระจายสินค้าในแต่ละเมือง เราช่วยผู้ส่งออกจัดการด้านปฏิบัติการ ให้คุณโฟกัสที่การสร้างแบรนด์