
Trong hướng dẫn này
- Thuế nhập khẩu Trung Quốc dao động từ 0% đến 35% tùy theo mã HS của sản phẩm.
- VAT tiêu chuẩn là 13% (9% cho nông sản), áp dụng trên tổng giá CIF cộng thuế nhập khẩu.
- Hàng xa xỉ chịu thêm thuế tiêu thụ từ 1-40% ngoài thuế nhập khẩu và VAT.
- Tổng chi phí nhập khẩu thường tăng 15-50% so với giá FOB sau khi cộng thuế, VAT và phí vận chuyển.
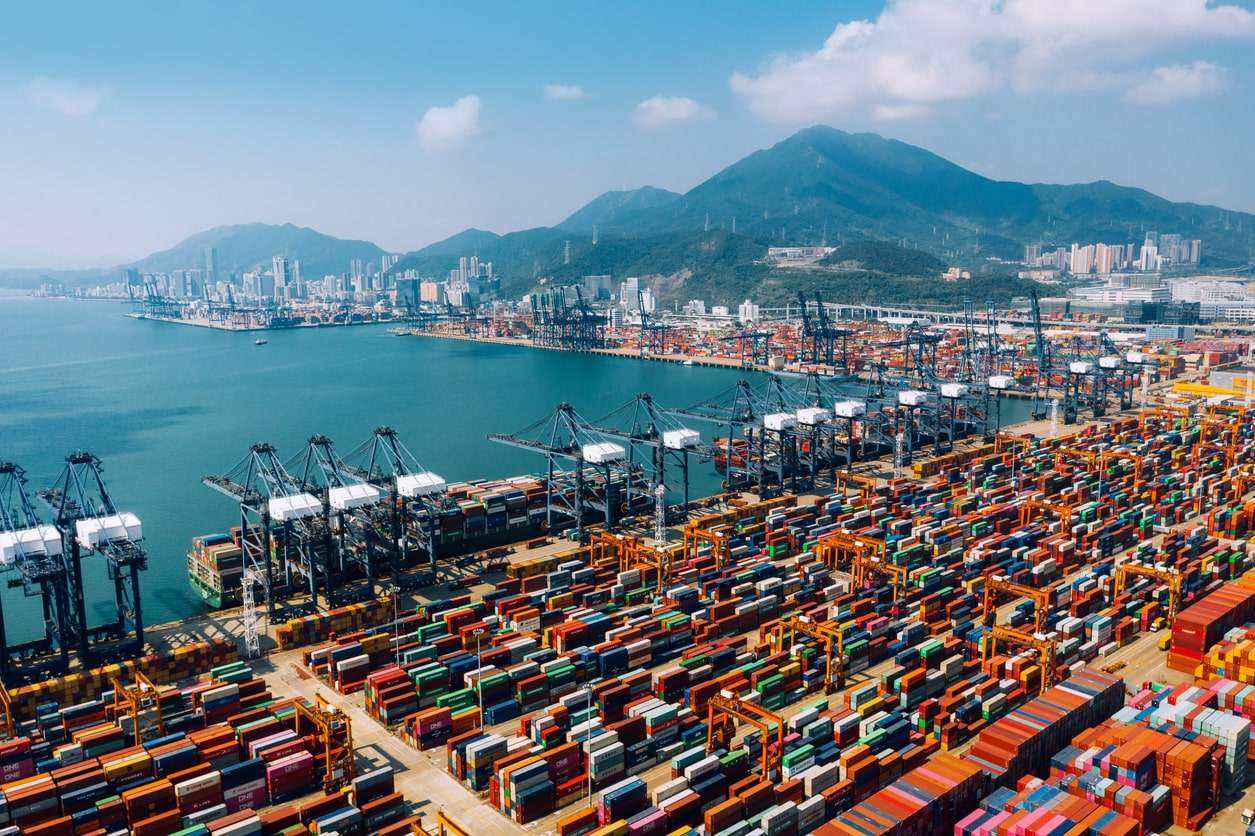
Khi nhập khẩu hàng hóa vào Trung Quốc, các loại thuế nhập khẩu, thuế suất và thuế giá trị gia tăng có thể làm tăng 15% đến 50% trên giá FOB của sản phẩm — thậm chí còn cao hơn đối với mặt hàng xa xỉ. Việc hiểu rõ cách tính các khoản chi phí này là điều bắt buộc để xây dựng bảng giá chính xác, hoạch định lợi nhuận và tránh những bất ngờ tốn kém tại cửa khẩu.
Hệ thống thuế nhập khẩu của Trung Quốc gồm ba thành phần chính: thuế nhập khẩu (dựa trên mã HS của sản phẩm), VAT (thuế suất chuẩn 13%) và thuế tiêu thụ đặc biệt (áp dụng cho hàng xa xỉ và hàng hóa hạn chế). Trong hướng dẫn này, chúng tôi sẽ phân tích chi tiết từng mức thuế theo nhóm hàng, minh họa cách tính từng bước và chia sẻ các giải pháp hợp pháp giúp giảm thiểu chi phí nhập khẩu.
Tìm hiểu hệ thống thuế nhập khẩu của Trung Quốc
Cách thức áp dụng thuế nhập khẩu
Hệ thống thuế và hải quan của Trung Quốc được quản lý bởi Tổng cục Hải quan Trung Quốc (GACC) và Tổng cục Thuế quốc gia (STA). Mỗi mặt hàng nhập khẩu đều được phân loại theo mã HS (Harmonized System), quyết định mức thuế suất áp dụng.
Nguyên tắc quan trọng: các loại thuế được tính chồng lên nhau, nghĩa là bạn phải trả VAT trên giá trị đã bao gồm thuế nhập khẩu, không chỉ trên giá gốc của sản phẩm.
Ba loại thuế nhập khẩu chính
| Loại thuế | Khoảng thuế suất | Căn cứ tính thuế | Đối tượng nộp |
|---|---|---|---|
| Thuế nhập khẩu | 0-35% | Giá trị CIF (giá hàng + bảo hiểm + vận chuyển) | Nhà nhập khẩu |
| VAT | 13% (chuẩn) / 9% (nông sản) | CIF + thuế nhập khẩu | Nhà nhập khẩu |
| Thuế tiêu thụ đặc biệt | 1-50% | Hàng xa xỉ/hạn chế cụ thể | Nhà nhập khẩu |
Giá trị CIF là gì?
CIF (Cost, Insurance, Freight) là cơ sở để tính tất cả các loại thuế nhập khẩu vào Trung Quốc. Giá trị này bao gồm:
- Giá trị sản phẩm (giá FOB từ nhà cung cấp)
- Chi phí vận chuyển quốc tế (đường biển/hàng không đến cảng Trung Quốc)
- Bảo hiểm (thường 0,1-0,3% giá trị hàng hóa)
Ví dụ bạn mua hàng FOB trị giá $20,000, chi phí vận chuyển là $2,000 thì giá trị CIF là $22,000 — tất cả các khoản thuế đều được tính trên số tiền này, không phải chỉ trên $20,000.
Để so sánh chi tiết về các điều kiện giao hàng, xem hướng dẫn So sánh CIF và FOB.
Thuế nhập khẩu theo nhóm hàng
Thuế suất MFN tiêu chuẩn (2026)
Trung Quốc áp dụng thuế suất quốc gia được ưu đãi nhất (MFN) đối với hàng nhập khẩu từ các nước thành viên WTO (gần như tất cả các đối tác thương mại lớn):
| Nhóm hàng | Chương HS | Thuế nhập khẩu | VAT | Ghi chú |
|---|---|---|---|---|
| Điện tử (điện thoại, laptop) | 84-85 | 0-10% | 13% | Điện thoại giảm còn 0% theo ITA |
| Điện tử tiêu dùng (TV, âm thanh) | 85 | 5-15% | 13% | |
| Dệt may & may mặc | 50-63 | 10-25% | 13% | Lụa thấp, sợi tổng hợp cao |
| Giày dép | 64 | 15-24% | 13% | |
| Máy móc & thiết bị | 84 | 5-15% | 13% | Máy CNC thường 5% |
| Ô tô (xe con) | 87 | 15-25% | 13% | + thuế tiêu thụ 1-40% |
| Phụ tùng ô tô | 87 | 6-10% | 13% | |
| Nông sản | 01-24 | 5-20% | 9% | VAT thấp hơn |
| Rượu & đồ uống có cồn | 22 | 14-65% | 13% | + thuế tiêu thụ 10-20% |
| Mỹ phẩm | 33 | 2-15% | 13% | + thuế tiêu thụ 15-30% |
| Trang sức | 71 | 5-35% | 13% | + thuế tiêu thụ 5-10% |
| Nội thất | 94 | 0% | 13% | Hầu hết nội thất miễn thuế nhập khẩu |
| Dược phẩm | 30 | 2-6% | 13% | |
| Hóa chất | 28-38 | 5-10% | 13% | |
| Nhựa & cao su | 39-40 | 5-15% | 13% | |
| Sắt thép | 72-73 | 0-8% | 13% | Nhiều mặt hàng miễn thuế nhập khẩu |
| Giấy & bao bì | 48 | 5-7.5% | 13% |
Thuế tiêu thụ đặc biệt (hàng xa xỉ & hạn chế)
Thuế tiêu thụ đặc biệt là khoản thuế bổ sung ngoài thuế nhập khẩu và VAT, chỉ áp dụng cho một số nhóm hàng nhất định:
| Mặt hàng | Thuế tiêu thụ đặc biệt | Ghi chú |
|---|---|---|
| Ô tô con (1.0-1.5L) | 3% | Thuế suất tùy dung tích động cơ |
| Ô tô con (1.5-2.0L) | 5% | |
| Ô tô con (2.0-2.5L) | 9% | |
| Ô tô con (2.5-3.0L) | 12% | |
| Ô tô con (3.0-4.0L) | 25% | |
| Ô tô con (trên 4.0L) | 40% | Xe siêu sang |
| Thuốc lá | 36-56% | Nhóm chịu thuế tiêu thụ cao nhất |
| Rượu mạnh | 20% | Thêm 0,5 RMB/500ml |
| Rượu vang | 10% | |
| Bia | 220-250 RMB/tấn | Tính theo khối lượng |
| Mỹ phẩm cao cấp | 15% | Chỉ áp dụng cho mỹ phẩm “xa xỉ” |
| Trang sức (vàng, bạch kim) | 5% | Thu tại bán lẻ, không phải nhập khẩu |
| Trang sức (quý khác) | 10% | Thu tại khâu nhập khẩu |
| Đồng hồ (trên 10.000 RMB) | 20% | Ngưỡng đồng hồ xa xỉ |
| Pháo hoa | 15% | |
| Thiết bị golf | 10% | |
| Du thuyền | 10% |
Hướng Dẫn Tính Thuế Nhập Khẩu Trung Quốc: Từng Bước Một
Công Thức Tính
Tổng chi phí nhập khẩu = Giá trị CIF + Thuế nhập khẩu + VAT + Thuế tiêu thụ đặc biệt (nếu có)

Trong đó:
  Thuế nhập khẩu = Giá trị CIF x Thuế suất nhập khẩu
  VAT = (Giá trị CIF + Thuế nhập khẩu) x 13%
  Thuế tiêu thụ đặc biệt = công thức tùy theo từng mặt hàng
Ví dụ 1: Nhập khẩu thiết bị điện tử ($20,000)
| Bước | Cách tính | Số tiền |
|---|---|---|
| Giá trị hàng hóa (FOB) | — | $20,000 |
| Cước vận chuyển + bảo hiểm | — | $2,000 |
| Giá trị CIF | $20,000 + $2,000 | $22,000 |
| Thuế nhập khẩu (10%) | $22,000 x 10% | $2,200 |
| Cơ sở tính VAT | $22,000 + $2,200 | $24,200 |
| VAT (13%) | $24,200 x 13% | $3,146 |
| Thuế tiêu thụ đặc biệt | Không áp dụng (thiết bị điện tử được miễn) | $0 |
| Tổng chi phí nhập khẩu | $27,346 | |
| Tỷ lệ thuế thực tế | ($27,346 - $20,000) / $20,000 | 36.7% |
Ví dụ 2: Nhập khẩu quần áo ($10,000)
| Bước | Cách tính | Số tiền |
|---|---|---|
| Giá trị hàng hóa (FOB) | — | $10,000 |
| Cước vận chuyển + bảo hiểm | — | $1,500 |
| Giá trị CIF | $10,000 + $1,500 | $11,500 |
| Thuế nhập khẩu (20%) | $11,500 x 20% | $2,300 |
| Cơ sở tính VAT | $11,500 + $2,300 | $13,800 |
| VAT (13%) | $13,800 x 13% | $1,794 |
| Tổng chi phí nhập khẩu | $15,594 | |
| Tỷ lệ thuế thực tế | ($15,594 - $10,000) / $10,000 | 55.9% |
Ví dụ 3: Xe hơi hạng sang ($50,000, động cơ 2.5L)
| Bước | Cách tính | Số tiền |
|---|---|---|
| Giá trị hàng hóa (FOB) | — | $50,000 |
| Cước vận chuyển + bảo hiểm | — | $3,000 |
| Giá trị CIF | $50,000 + $3,000 | $53,000 |
| Thuế nhập khẩu (15%) | $53,000 x 15% | $7,950 |
| Cơ sở tính thuế tiêu thụ đặc biệt | Công thức phức tạp | — |
| Thuế tiêu thụ đặc biệt (9%) | ~ $6,043 | $6,043 |
| Cơ sở tính VAT | $53,000 + $7,950 + $6,043 | $66,993 |
| VAT (13%) | $66,993 x 13% | $8,709 |
| Tổng chi phí nhập khẩu | $75,702 | |
| Tỷ lệ thuế thực tế | ($75,702 - $50,000) / $50,000 | 51.4% |
Ví dụ 4: Nông sản ($15,000)
| Bước | Cách tính | Số tiền |
|---|---|---|
| Giá trị hàng hóa (FOB) | — | $15,000 |
| Cước vận chuyển + bảo hiểm | — | $2,500 |
| Giá trị CIF | $17,500 | |
| Thuế nhập khẩu (8%) | $17,500 x 8% | $1,400 |
| Cơ sở tính VAT | $17,500 + $1,400 | $18,900 |
| VAT (9% — thuế suất ưu đãi) | $18,900 x 9% | $1,701 |
| Tổng chi phí nhập khẩu | $20,601 | |
| Tỷ lệ thuế thực tế | 37.3% |
Bảng Tham Khảo Nhanh: Tỷ Lệ Thuế Thực Tế Theo Mặt Hàng
| Mặt hàng | Thuế nhập khẩu | VAT | Thuế tiêu thụ đặc biệt | Tỷ lệ thuế thực tế tổng |
|---|---|---|---|---|
| Smartphone | 0% | 13% | Không | ~15-18% |
| Laptop | 0% | 13% | Không | ~15-18% |
| Đèn LED | 8% | 13% | Không | ~25-30% |
| Dệt may cotton | 10% | 13% | Không | ~28-32% |
| Quần áo thời trang | 16-20% | 13% | Không | ~35-45% |
| Đồ nội thất | 0% | 13% | Không | ~15-18% |
| Phụ tùng ô tô | 6-10% | 13% | Không | ~22-28% |
| Ô tô (thông thường) | 15% | 13% | 3-9% | ~35-45% |
| Ô tô (hạng sang) | 25% | 13% | 12-40% | ~50-80% |
| Rượu vang | 14% | 13% | 10% | ~45-55% |
| Mỹ phẩm cao cấp | 6.5% | 13% | 15% | ~40-50% |
| Dược phẩm | 4% | 13% | Không | ~20-22% |
Cách Giảm Chi Phí Nhập Khẩu Trung Quốc
1. Khu Thương Mại Tự Do (FTZs)
Trung Quốc có 21 Khu Thương mại Tự do cho phép lưu kho, gia công hoặc tái xuất hàng hóa với thuế suất hoãn hoặc ưu đãi:
| FTZ | Địa điểm | Lợi ích chính |
|---|---|---|
| Shanghai (Lingang) | Pudong | FTZ lớn nhất, hoãn VAT, thủ tục hải quan đơn giản |
| Hainan | Đảo Hải Nam | Miễn thuế nhập khẩu đa số mặt hàng, miễn VAT một số nhóm hàng |
| Qianhai | Thâm Quyến | Ưu đãi thương mại điện tử xuyên biên giới |
| Guangdong | Nhiều thành phố | Tập trung sản xuất, gia công trong kho ngoại quan |
| Beijing | Khu vực thủ đô | Tập trung dịch vụ và công nghệ |
2. Hiệp Định Thương Mại Tự Do (FTAs)
Trung Quốc ký FTAs với hơn 20 quốc gia, hưởng thuế suất ưu đãi (giảm):
| FTA | Quốc gia | Ưu đãi thuế quan |
|---|---|---|
| RCEP | ASEAN, Nhật Bản, Hàn Quốc, Úc, New Zealand | 0-5% cho nhiều mặt hàng |
| Trung Quốc-ASEAN | 10 nước ASEAN | 0% cho hơn 90% mặt hàng |
| Trung Quốc-Úc | Úc | 0% cho hầu hết mặt hàng đến năm 2026 |
| Trung Quốc-New Zealand | New Zealand | 0% cho sữa, len, thủy sản |
| Trung Quốc-Thụy Sĩ | Thụy Sĩ | Giảm thuế cho đồng hồ, dược phẩm |
| Trung Quốc-Hàn Quốc | Hàn Quốc | 0% cho điện tử, máy móc |
Để được hưởng ưu đãi, cần có Giấy chứng nhận xuất xứ từ nước xuất khẩu. Xem chi tiết tại hướng dẫn thuế ưu đãi.
3. Tối Ưu Mã HS
Một sản phẩm có thể được phân loại theo nhiều mã HS với mức thuế khác nhau. Đại lý hải quan chuyên nghiệp sẽ tư vấn mã HS tối ưu, hợp pháp nhất. Ví dụ:
- “Máy tính bảng” thuế nhập khẩu 0% so với “máy nghe nhạc di động” 8%
- “Đồ nội thất gỗ chưa hoàn thiện” 0% so với “đồ nội thất hoàn thiện” cùng 0% (nhưng nguyên liệu thô có thể khác)
4. Các Giải Pháp Khác
- Kho ngoại quan: Lưu hàng trong khu ngoại quan, chỉ nộp thuế khi đưa vào thị trường nội địa
- Gia công xuất khẩu: Nhập nguyên liệu miễn thuế để gia công rồi tái xuất
- Thương mại điện tử xuyên biên giới (CBEC): Thuế suất thấp cho đơn hàng dưới 5.000 RMB giao trực tiếp cho khách
- Giấy phép nhập khẩu tạm thời: Dùng cho mẫu hàng hội chợ, triển lãm, thử nghiệm
Để được tư vấn tối ưu hóa chiến lược nhập khẩu, xem hướng dẫn lập kế hoạch thuế hoặc nhận báo giá cho dịch vụ tư vấn hải quan.
Những sai lầm thường gặp khi nhập khẩu vào Trung Quốc
- Phân loại mã HS sai — Sử dụng sai mã có thể khiến bạn phải trả thuế cao hơn 10-20%, hoặc tệ hơn là bị hải quan kiểm tra sâu. Luôn xác nhận mã với đại lý khai báo hải quan được cấp phép.
- Quên thuế tiêu thụ đặc biệt — Nhiều nhà nhập khẩu chỉ tính thuế nhập khẩu + VAT mà bỏ qua thuế tiêu thụ đặc biệt đối với hàng xa xỉ. Khoản này có thể làm tăng chi phí thêm 10-40%.
- Dùng FOB thay vì CIF để tính thuế — Thuế nhập khẩu và VAT được tính trên giá CIF (bao gồm cước vận chuyển), không phải FOB. Nếu chỉ tính FOB, bạn có thể kê khai thiếu và bị phạt khi thông quan.
- Không tận dụng ưu đãi thuế FTA — Nếu hàng hóa đáp ứng điều kiện theo RCEP hoặc các FTA khác, bạn có thể tiết kiệm 5-15% thuế nhập khẩu. Nhiều nhà nhập khẩu không xin Giấy chứng nhận xuất xứ (C/O).
- Bỏ qua thuế chống bán phá giá — Một số mặt hàng bị áp thuế chống bán phá giá thêm 10-200%+ (phổ biến với thép, hóa chất, polysilicon). Hãy kiểm tra website MOFCOM để cập nhật các mặt hàng đang bị điều tra.
Kết luận
Hệ thống thuế nhập khẩu của Trung Quốc có thể làm tăng giá vốn hàng hóa thêm 15-50%+ thông qua thuế nhập khẩu (0-35%), VAT (13%) và thuế tiêu thụ đặc biệt (1-50% cho hàng xa xỉ). Mức thuế cụ thể hoàn toàn phụ thuộc vào phân loại mã HS của sản phẩm. Điện thoại và đồ nội thất chỉ chịu tổng thuế khoảng 15-18%, trong khi xe sang và rượu mạnh có thể lên tới 50-80%.
Để tối ưu chi phí: hãy xác minh chính xác mã HS, tận dụng ưu đãi FTA nếu có, cân nhắc lưu kho tại Khu Thương mại Tự do, và luôn tính đủ các loại thuế (thuế nhập khẩu + VAT + thuế tiêu thụ đặc biệt) trước khi định giá bán tại Trung Quốc.
Cần hỗ trợ tính toán chi phí nhập khẩu cụ thể hoặc tối ưu hóa chiến lược thông quan? Nhận báo giá từ SINO Shipping — chúng tôi hỗ trợ khai quan, tối ưu thuế và giao nhận vận tải cho hàng nhập khẩu vào Trung Quốc.
Tham khảoThuật ngữ· 11 thuật ngữ
Tìm kiếm thuật ngữ, hoặc chuyển theo chữ cái.
- CIF
- Cost, Insurance and Freight: Áp dụng cho đường biển/nội thủy; bên bán trả cước và bảo hiểm tối thiểu (ICC C) đến cảng chỉ định, bên mua làm thủ tục nhập và chịu rủi ro khi hàng lên tàu.
- FOB
- Free On Board: Người bán giao hàng lên tàu và làm xuất khẩu; người mua tự lo vận chuyển chính và nhập khẩu; rủi ro chuyển giao khi hàng qua lan can tàu; chỉ áp dụng cho đường biển—hàng container nên dùng FCA cho rõ ràng.
- FTZ
- Foreign Trade Zone là khu vực gần cảng Mỹ cho phép nhập, lưu kho hoặc gia công hàng hóa mà chưa phải nộp thuế nhập khẩu ngay.
- GACC
- Tổng cục Hải quan Trung Quốc (GACC): Quản lý kiểm dịch thực vật, cấp giấy chứng nhận kiểm dịch xuất khẩu từ Trung Quốc; MAFF yêu cầu giấy kiểm dịch do GACC hoặc cơ quan được chỉ định cấp.
- Incoterms
- Điều kiện thương mại quốc tế. Bộ quy tắc chuẩn (EXW, FOB, CIF, DDP, v.v.) xác định ai chịu phí, ai làm thủ tục hải quan, và thời điểm chuyển giao rủi ro ở từng giai đoạn.
- MFN
- Most Favoured Nation: Thuế suất cơ bản theo WTO, áp dụng khi không có hiệp định ưu đãi. Biểu thuế Nhật có cột riêng cho MFN và các mức ưu đãi.
- RCEP
- Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) – FTA châu Á-Thái Bình Dương gồm Nhật và Trung Quốc. Được ưu đãi thuế nếu đáp ứng quy tắc xuất xứ; cần có C/O.
- SI
- Shipping Instructions: Thông tin gửi để làm B/L gồm người nhận, notify party, ký mã hiệu, HS codes, trọng lượng, mô tả hàng. Nộp SI trễ = B/L trễ = chậm thông quan tại Nhật.
- TRA
- Tanzania Revenue Authority – cơ quan thuế của Tanzania, chịu trách nhiệm thu thuế nhập khẩu và VAT.
- VAT
- Thuế giá trị gia tăng. Thuế tiêu thụ tiêu chuẩn của Campuchia áp dụng cho hàng nhập, hiện là 10%.
- WTO
- World Trade Organization: Thuế suất MFN của Nhật theo cam kết WTO. Nếu đáp ứng điều kiện xuất xứ và chứng từ, có thể hưởng ưu đãi EPA/RCEP thấp hơn.
Không có thuật ngữ nào phù hợp với tìm kiếm của bạn.