
ในคู่มือนี้
- อัตราภาษีนำเข้าจีนอยู่ระหว่าง 0-35% ขึ้นอยู่กับ HS code ของสินค้าแต่ละประเภท
- VAT มาตรฐาน 13% (สินค้าเกษตร 9%) คิดจากมูลค่า CIF + ภาษีศุลกากร
- สินค้าหรูต้องเสียภาษีสรรพสามิตเพิ่ม 1-40% จากภาษีศุลกากรและ VAT
- ต้นทุนรวมการนำเข้ามักเพิ่ม 15-50% จากราคา FOB หลังรวมภาษีศุลกากร VAT และค่าขนส่ง
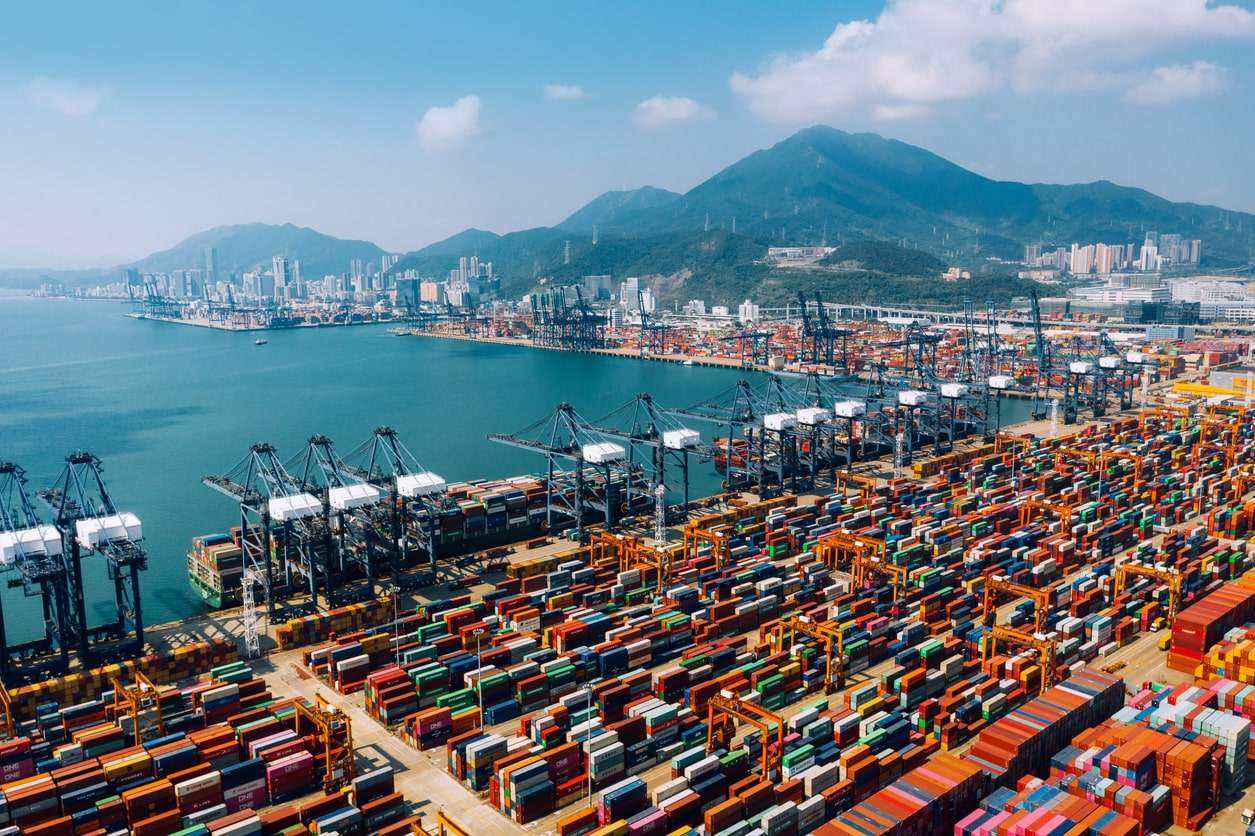
เมื่อคุณนำเข้าสินค้าไปยังประเทศจีน ภาษีศุลกากร ค่าธรรมเนียม และภาษีต่างๆ อาจเพิ่มต้นทุน FOB ของสินค้าคุณได้ถึง 15% ถึง 50% หรือมากกว่านั้นสำหรับสินค้าหรูหรา การเข้าใจวิธีคำนวณค่าใช้จ่ายเหล่านี้อย่างละเอียดเป็นสิ่งสำคัญ เพื่อการตั้งราคาที่ถูกต้อง การวางแผนกำไร และป้องกันเซอร์ไพรส์ค่าใช้จ่ายที่ไม่คาดคิดจากศุลกากร
ระบบภาษีนำเข้าของจีนประกอบด้วย 3 ส่วนหลัก ได้แก่ อากรศุลกากร (ขึ้นอยู่กับ HS code ของสินค้า), VAT (อัตรามาตรฐาน 13%), และ ภาษีบริโภค (เฉพาะสินค้าหรูหราและสินค้าควบคุม) คู่มือนี้จะอธิบายอัตราแต่ละประเภทตามหมวดสินค้า พร้อมตัวอย่างการคำนวณทีละขั้นตอน และกลยุทธ์ลดต้นทุนการนำเข้าอย่างถูกกฎหมาย
ทำความเข้าใจระบบภาษีนำเข้าของจีน
วิธีการทำงานของภาษีนำเข้า
ระบบศุลกากรและภาษีของจีนอยู่ภายใต้การควบคุมของ China Customs (GACC) และ State Taxation Administration (STA) สินค้าทุกชนิดที่นำเข้าจะถูกจัดหมวดหมู่ตาม HS code ซึ่งจะเป็นตัวกำหนดอัตราอากรที่ต้องจ่าย
หลักสำคัญคือ: ภาษีจะคำนวณซ้อนกัน หมายความว่าคุณต้องจ่าย VAT จากมูลค่ารวมอากร ไม่ใช่แค่ราคาสินค้าต้นทาง
ภาษีนำเข้าทั้ง 3 ประเภท
| ประเภทภาษี | ช่วงอัตรา | คำนวณจาก | ผู้ชำระ |
|---|---|---|---|
| อากรศุลกากร | 0-35% | มูลค่า CIF (ต้นทุน + ประกัน + ขนส่ง) | ผู้นำเข้า |
| VAT | 13% (มาตรฐาน) / 9% (เกษตรกรรม) | CIF + อากรศุลกากร | ผู้นำเข้า |
| ภาษีบริโภค | 1-50% | สินค้าหรูหรา/ควบคุมเฉพาะ | ผู้นำเข้า |
มูลค่า CIF คืออะไร?
CIF (Cost, Insurance, Freight) คือฐานในการคำนวณภาษีนำเข้าทั้งหมดของจีน โดยประกอบด้วย:
- มูลค่าสินค้า (ราคาตาม FOB จากผู้ขาย)
- ค่าขนส่งระหว่างประเทศ (ทางทะเล/ทางอากาศถึงท่าเรือจีน)
- ค่าประกันภัย (โดยทั่วไป 0.1-0.3% ของมูลค่าสินค้า)
ตัวอย่าง หากคุณซื้อสินค้าราคา FOB $20,000 และค่าขนส่ง $2,000 มูลค่า CIF ของคุณคือ $22,000 — ภาษีและอากรทั้งหมดจะคำนวณจากยอดนี้ ไม่ใช่แค่ $20,000
หากต้องการเปรียบเทียบ Incoterms เพิ่มเติม ดูรายละเอียดได้ที่ คู่มือเปรียบเทียบ CIF กับ FOB
อัตราอากรศุลกากรตามหมวดสินค้า
อัตรา MFN มาตรฐาน (2026)
จีนใช้ อัตรา Most Favoured Nation (MFN) กับสินค้านำเข้าจากประเทศสมาชิก WTO (ซึ่งครอบคลุมคู่ค้าสำคัญเกือบทั้งหมด):
| หมวดสินค้า | HS Chapters | อัตราอากรศุลกากร | อัตรา VAT | หมายเหตุ |
|---|---|---|---|---|
| อิเล็กทรอนิกส์ (สมาร์ทโฟน, แล็ปท็อป) | 84-85 | 0-10% | 13% | สมาร์ทโฟนลดเหลือ 0% ตาม ITA |
| เครื่องใช้ไฟฟ้า (ทีวี, เครื่องเสียง) | 85 | 5-15% | 13% | |
| สิ่งทอ & เสื้อผ้า | 50-63 | 10-25% | 13% | ผ้าไหมต่ำกว่า, สังเคราะห์สูงกว่า |
| รองเท้า | 64 | 15-24% | 13% | |
| เครื่องจักร & อุปกรณ์ | 84 | 5-15% | 13% | เครื่อง CNC มักอยู่ที่ 5% |
| ยานยนต์ (รถยนต์) | 87 | 15-25% | 13% | + ภาษีบริโภค 1-40% |
| ชิ้นส่วนรถยนต์ | 87 | 6-10% | 13% | |
| สินค้าเกษตร | 01-24 | 5-20% | 9% | VAT ต่ำกว่า |
| ไวน์ & สุรา | 22 | 14-65% | 13% | + ภาษีบริโภค 10-20% |
| เครื่องสำอาง | 33 | 2-15% | 13% | + ภาษีบริโภค 15-30% |
| เครื่องประดับ | 71 | 5-35% | 13% | + ภาษีบริโภค 5-10% |
| เฟอร์นิเจอร์ | 94 | 0% | 13% | สินค้าเฟอร์นิเจอร์ส่วนใหญ่ปลอดอากร |
| เภสัชภัณฑ์ | 30 | 2-6% | 13% | |
| เคมีภัณฑ์ | 28-38 | 5-10% | 13% | |
| พลาสติก & ยาง | 39-40 | 5-15% | 13% | |
| เหล็ก & เหล็กกล้า | 72-73 | 0-8% | 13% | หลายรายการปลอดอากร |
| กระดาษ & บรรจุภัณฑ์ | 48 | 5-7.5% | 13% |
อัตราภาษีบริโภค (สินค้าหรูหรา & ควบคุม)
ภาษีบริโภคเป็น ภาษีเพิ่มเติม ที่คิดบนอากรและ VAT สำหรับหมวดสินค้าบางประเภทเท่านั้น:
| สินค้า | อัตราภาษีบริโภค | หมายเหตุ |
|---|---|---|
| รถยนต์นั่ง (1.0-1.5L) | 3% | อัตราขึ้นกับขนาดเครื่องยนต์ |
| รถยนต์นั่ง (1.5-2.0L) | 5% | |
| รถยนต์นั่ง (2.0-2.5L) | 9% | |
| รถยนต์นั่ง (2.5-3.0L) | 12% | |
| รถยนต์นั่ง (3.0-4.0L) | 25% | |
| รถยนต์นั่ง (4.0L+) | 40% | รถยนต์หรูระดับสูง |
| ยาสูบ | 36-56% | หมวดภาษีบริโภคสูงสุด |
| สุรา (แอลกอฮอล์) | 20% | เพิ่ม 0.5 RMB/500ml |
| ไวน์ | 10% | |
| เบียร์ | 220-250 RMB/ตัน | อัตราคงที่ตามปริมาณ |
| เครื่องสำอาง (ไฮเอนด์) | 15% | เฉพาะเครื่องสำอาง “หรูหรา” |
| เครื่องประดับ (ทอง, แพลตินัม) | 5% | คิดที่ขายปลีก ไม่ใช่นำเข้า |
| เครื่องประดับ (อัญมณีอื่นๆ) | 10% | คิดที่นำเข้า |
| นาฬิกา (เกิน 10,000 RMB) | 20% | เกณฑ์นาฬิกาหรู |
| ดอกไม้ไฟ | 15% | |
| อุปกรณ์กอล์ฟ | 10% | |
| เรือยอชท์ | 10% |
วิธีคำนวณภาษีนำเข้าสินค้าจากจีน: ทีละขั้นตอน
สูตรการคำนวณ
ต้นทุนนำเข้าทั้งหมด = มูลค่า CIF + อากรขาเข้า + VAT + ภาษีบริโภค (ถ้ามี)

โดย:
  อากรขาเข้า = มูลค่า CIF x อัตราอากร
  VAT = (มูลค่า CIF + อากรขาเข้า) x 13%
  ภาษีบริโภค = สูตรเฉพาะแต่ละสินค้า
ตัวอย่างที่ 1: นำเข้าอิเล็กทรอนิกส์ ($20,000)
| ขั้นตอน | วิธีคำนวณ | จำนวนเงิน |
|---|---|---|
| มูลค่าสินค้า (FOB) | — | $20,000 |
| ค่าขนส่ง + ประกัน | — | $2,000 |
| มูลค่า CIF | $20,000 + $2,000 | $22,000 |
| อากรขาเข้า (10%) | $22,000 x 10% | $2,200 |
| ฐาน VAT | $22,000 + $2,200 | $24,200 |
| VAT (13%) | $24,200 x 13% | $3,146 |
| ภาษีบริโภค | ไม่ต้องเสีย (อิเล็กทรอนิกส์ได้รับยกเว้น) | $0 |
| ต้นทุนนำเข้ารวม | $27,346 | |
| อัตราภาษีที่แท้จริง | ($27,346 - $20,000) / $20,000 | 36.7% |
ตัวอย่างที่ 2: นำเข้าเสื้อผ้า ($10,000)
| ขั้นตอน | วิธีคำนวณ | จำนวนเงิน |
|---|---|---|
| มูลค่าสินค้า (FOB) | — | $10,000 |
| ค่าขนส่ง + ประกัน | — | $1,500 |
| มูลค่า CIF | $10,000 + $1,500 | $11,500 |
| อากรขาเข้า (20%) | $11,500 x 20% | $2,300 |
| ฐาน VAT | $11,500 + $2,300 | $13,800 |
| VAT (13%) | $13,800 x 13% | $1,794 |
| ต้นทุนนำเข้ารวม | $15,594 | |
| อัตราภาษีที่แท้จริง | ($15,594 - $10,000) / $10,000 | 55.9% |
ตัวอย่างที่ 3: รถยนต์หรู ($50,000, เครื่องยนต์ 2.5L)
| ขั้นตอน | วิธีคำนวณ | จำนวนเงิน |
|---|---|---|
| มูลค่าสินค้า (FOB) | — | $50,000 |
| ค่าขนส่ง + ประกัน | — | $3,000 |
| มูลค่า CIF | $50,000 + $3,000 | $53,000 |
| อากรขาเข้า (15%) | $53,000 x 15% | $7,950 |
| ฐานภาษีบริโภค | สูตรคำนวณซับซ้อน | — |
| ภาษีบริโภค (9%) | ~ $6,043 | $6,043 |
| ฐาน VAT | $53,000 + $7,950 + $6,043 | $66,993 |
| VAT (13%) | $66,993 x 13% | $8,709 |
| ต้นทุนนำเข้ารวม | $75,702 | |
| อัตราภาษีที่แท้จริง | ($75,702 - $50,000) / $50,000 | 51.4% |
ตัวอย่างที่ 4: สินค้าเกษตร ($15,000)
| ขั้นตอน | วิธีคำนวณ | จำนวนเงิน |
|---|---|---|
| มูลค่าสินค้า (FOB) | — | $15,000 |
| ค่าขนส่ง + ประกัน | — | $2,500 |
| มูลค่า CIF | $17,500 | |
| อากรขาเข้า (8%) | $17,500 x 8% | $1,400 |
| ฐาน VAT | $17,500 + $1,400 | $18,900 |
| VAT (9% — อัตราพิเศษ) | $18,900 x 9% | $1,701 |
| ต้นทุนนำเข้ารวม | $20,601 | |
| อัตราภาษีที่แท้จริง | 37.3% |
ตารางสรุปอัตราภาษีนำเข้าที่แท้จริงตามประเภทสินค้า
| สินค้า | อากรขาเข้า | VAT | ภาษีบริโภค | อัตราภาษีรวมโดยประมาณ |
|---|---|---|---|---|
| สมาร์ทโฟน | 0% | 13% | ไม่มี | ~15-18% |
| แล็ปท็อป | 0% | 13% | ไม่มี | ~15-18% |
| ไฟ LED | 8% | 13% | ไม่มี | ~25-30% |
| สิ่งทอฝ้าย | 10% | 13% | ไม่มี | ~28-32% |
| เสื้อผ้าแฟชั่น | 16-20% | 13% | ไม่มี | ~35-45% |
| เฟอร์นิเจอร์ | 0% | 13% | ไม่มี | ~15-18% |
| ชิ้นส่วนรถยนต์ | 6-10% | 13% | ไม่มี | ~22-28% |
| รถยนต์ (ทั่วไป) | 15% | 13% | 3-9% | ~35-45% |
| รถยนต์หรู | 25% | 13% | 12-40% | ~50-80% |
| ไวน์ | 14% | 13% | 10% | ~45-55% |
| เครื่องสำอาง (ไฮเอนด์) | 6.5% | 13% | 15% | ~40-50% |
| ยา | 4% | 13% | ไม่มี | ~20-22% |
วิธีลดต้นทุนนำเข้าสินค้าจากจีน
1. เขตการค้าเสรี (FTZs)
จีนมี 21 เขตการค้าเสรี ที่สามารถนำเข้าสินค้ามาเก็บ, แปรรูป หรือส่งออกซ้ำ โดยสามารถเลื่อนหรือรับสิทธิ์ลดหย่อนภาษี:
| FTZ | สถานที่ | จุดเด่นสำคัญ |
|---|---|---|
| Shanghai (Lingang) | Pudong | ใหญ่ที่สุด, เลื่อน VAT, ศุลกากรง่าย |
| Hainan | Hainan Island | สินค้าส่วนใหญ่ปลอดอากร, VAT 0% สำหรับบางรายการ |
| Qianhai | Shenzhen | สิทธิพิเศษสำหรับ e-commerce ข้ามแดน |
| Guangdong | หลายเมือง | เน้นการผลิต, แปรรูปในเขตปลอดภาษี |
| Beijing | เขตเมืองหลวง | เน้นบริการและเทคโนโลยี |
2. ข้อตกลงการค้าเสรี (FTAs)
จีนมี FTA กับกว่า 20 ประเทศ ให้สิทธิ์ อัตราภาษีที่ลดลง:
| FTA | ประเทศ | สิทธิ์อัตราภาษี |
|---|---|---|
| RCEP | ASEAN, ญี่ปุ่น, เกาหลี, ออสเตรเลีย, NZ | 0-5% สำหรับสินค้าหลายประเภท |
| China-ASEAN | 10 ประเทศอาเซียน | 0% สำหรับกว่า 90% ของสินค้า |
| China-Australia | ออสเตรเลีย | 0% สำหรับสินค้าส่วนใหญ่ ภายในปี 2026 |
| China-New Zealand | นิวซีแลนด์ | 0% สำหรับนม, ขนสัตว์, อาหารทะเล |
| China-Switzerland | สวิตเซอร์แลนด์ | ลดอัตราสำหรับนาฬิกา, ยา |
| China-Korea | เกาหลีใต้ | 0% สำหรับอิเล็กทรอนิกส์, เครื่องจักร |
หากต้องการใช้สิทธิ์ ต้องมี Certificate of Origin จากประเทศผู้ส่งออก ดูรายละเอียดเพิ่มเติมได้ที่ คู่มือภาษีสิทธิพิเศษ
3. การเลือก HS Code ที่เหมาะสม
สินค้าบางชนิดสามารถจัดอยู่ใน HS code ที่ต่างกัน ซึ่งมีอัตราภาษีต่างกัน ผู้เชี่ยวชาญศุลกากรจะช่วยเลือก HS code ที่ถูกต้องและได้อัตราที่ดีที่สุด เช่น:
- “แท็บเล็ตคอมพิวเตอร์” อากร 0% กับ “เครื่องเล่นสื่อพกพา” อากร 8%
- “เฟอร์นิเจอร์ไม้ยังไม่เสร็จ” 0% กับ “เฟอร์นิเจอร์สำเร็จรูป” 0% (ทั้งสอง 0% — แต่ค่าภาษีวัตถุดิบอาจต่างกัน)
4. กลยุทธ์อื่นๆ
- คลังสินค้าปลอดภาษี: เก็บสินค้าภายในเขตปลอดภาษีและจ่ายอากรเมื่อเข้าสู่ตลาดในประเทศ
- การค้าประมวลผล: นำเข้าวัตถุดิบโดยไม่เสียอากร เพื่อนำไปแปรรูปและส่งออกซ้ำ
- e-commerce ข้ามแดน (CBEC): อัตราภาษีลดลงสำหรับการส่งตรงถึงผู้บริโภคที่มูลค่าต่ำกว่า 5,000 RMB
- ใบอนุญาตนำเข้าชั่วคราว: สำหรับสินค้าตัวอย่างงานแสดง, นิทรรศการ, ทดสอบ
หากต้องการคำแนะนำในการวางแผนภาษีนำเข้า ดู คู่มือวางแผนภาษี หรือ ขอใบเสนอราคา เพื่อปรึกษาศุลกากรกับเรา
ข้อผิดพลาดที่พบบ่อยในการนำเข้าสินค้าไปยังจีน
- ระบุรหัส HS code ผิด — หากใช้รหัสผิด อาจต้องจ่ายภาษีศุลกากรเกินจริง 10-20% หรือแย่กว่านั้นคือถูกตรวจสอบโดยศุลกากร ควรตรวจสอบกับนายหน้าศุลกากรที่ได้รับอนุญาตทุกครั้ง
- ลืมคำนวณภาษีบริโภค — ผู้นำเข้าส่วนใหญ่คำนวณแค่ภาษีศุลกากร + VAT แต่ลืมภาษีบริโภคสำหรับสินค้าฟุ่มเฟือย ซึ่งอาจเพิ่มต้นทุนอีก 10-40%
- ใช้ FOB แทน CIF ในการคำนวณภาษี — ภาษีศุลกากรและ VAT จะคำนวณจาก CIF (รวมค่าขนส่ง) ไม่ใช่ FOB หากประเมินต่ำเกินไปจะจ่ายภาษีขาดและเสี่ยงโดนปรับ
- ไม่ขอรับสิทธิพิเศษตาม FTA — หากสินค้าของคุณเข้าเงื่อนไขภายใต้ RCEP หรือ FTA อื่น ๆ สามารถลดภาษีศุลกากรได้ 5-15% แต่ผู้นำเข้าส่วนใหญ่ไม่ขอใบรับรองแหล่งกำเนิดสินค้า (Certificate of Origin)
- ละเลยภาษีตอบโต้การทุ่มตลาด — สินค้าบางประเภทต้องเสียภาษีตอบโต้การทุ่มตลาดเพิ่มอีก 10-200%+ (เช่น เหล็ก เคมีภัณฑ์ โพลีซิลิคอน) ตรวจสอบสถานะล่าสุดได้ที่ เว็บไซต์ MOFCOM
สรุป
ระบบภาษีนำเข้าของจีนจะเพิ่มต้นทุนสินค้าอีก 15-50%+ ผ่านภาษีศุลกากร (0-35%), VAT (13%) และภาษีบริโภค (1-50% สำหรับสินค้าฟุ่มเฟือย) อัตราที่แท้จริงขึ้นอยู่กับการจัดหมวดหมู่ HS code ของสินค้า สมาร์ทโฟนและเฟอร์นิเจอร์เสียรวมเพียง 15-18% ขณะที่รถยนต์หรูและสุราต้องจ่าย 50-80%
หากต้องการลดต้นทุน: ตรวจสอบรหัส HS code ให้ถูกต้อง, ขอรับสิทธิ FTA หากเข้าเงื่อนไข, พิจารณาใช้คลังสินค้าภายใน Free Trade Zone และคำนวณภาษีทั้งหมด (ศุลกากร + VAT + ภาษีบริโภค) ก่อนตั้งราคาสินค้าในจีน
ต้องการช่วยคำนวณต้นทุนนำเข้าเฉพาะของคุณหรือปรับกลยุทธ์ศุลกากรให้คุ้มค่า? ขอใบเสนอราคาจาก SINO Shipping — เราดูแลเคลียร์ศุลกากร, ลดต้นทุนภาษี และบริการ freight forwarding สำหรับการนำเข้าสินค้าไปยังจีน
อ้างอิงศัพท์เฉพาะ· 12 คำศัพท์
ค้นหาคำศัพท์ หรือเลือกตามตัวอักษร
- Certificate of Origin
- 44. เอกสารรับรองแหล่งผลิตสินค้า มักใช้ขอลดอัตราภาษีหรือเป็นเงื่อนไขของผู้นำเข้า
- CIF
- 39. Cost, Insurance and Freight ใช้กับขนส่งทางทะเลเท่านั้น ผู้ขายจ่ายค่าระวางและประกันขั้นต่ำ (มัก ICC C) ถึงท่าเรือที่ระบุ ผู้ซื้อผ่านพิธีและจ่ายภาษี เปลี่ยนความเสี่ยงเมื่อสินค้าขึ้นเรือ
- FOB
- Free On Board คือผู้ขายส่งสินค้าขึ้นเรือและเคลียร์ศุลกากร ผู้ซื้อจัดการขนส่งและนำเข้า ความเสี่ยงเปลี่ยนเมื่อสินค้าขึ้นเรือ ใช้กับเรือเท่านั้น ถ้าเป็นตู้คอนเทนเนอร์ FCA (CY/CFS) จะชัดเจนกว่า
- forwarder
- Freight forwarder คือบริษัทที่จองขนส่ง, จัดการเอกสาร และมักประสานงานศุลกากรแทนคุณ
- FTZ
- Foreign Trade Zone คือพื้นที่ใกล้ท่าเรือ U.S. ที่สินค้าสามารถนำเข้า เก็บ หรือแปรรูปได้โดยยังไม่ต้องชำระภาษีศุลกากรทันที
- GACC
- General Administration of Customs of China คือหน่วยงานที่ดูแลการตรวจพืชและออกใบ phytosanitary สำหรับการส่งออกจากจีน MAFF ของญี่ปุ่นต้องการใบรับรองจากหน่วยงานนี้หรือที่ได้รับมอบหมาย
- HS Code
- HS code คือรหัสสินค้าสากลที่ใช้จัดหมวดหมู่สินค้าเพื่อศุลกากร กำหนดอัตราภาษีและข้อจำกัดต่าง ๆ
- Incoterms
- กฎมาตรฐานสำหรับการค้าระหว่างประเทศที่กำหนดความรับผิดชอบเรื่องค่าใช้จ่าย การผ่านพิธีการศุลกากร และการโอนความเสี่ยงในแต่ละขั้นตอน
- MFN
- อัตราภาษี MFN คืออัตรามาตรฐานตาม WTO เมื่อไม่มีข้อตกลงพิเศษ ตารางภาษีของญี่ปุ่นจะแยกคอลัมน์ MFN กับอัตราพิเศษ
- RCEP
- Regional Comprehensive Economic Partnership คือข้อตกลงการค้าเสรีของภูมิภาคเอเชียแปซิฟิก รวมญี่ปุ่นและจีน ให้สิทธิพิเศษด้านภาษีเมื่อผ่านเงื่อนไขแหล่งกำเนิด ต้องมี Certificate of Origin
- VAT
- ภาษีมูลค่าเพิ่มของกัมพูชา คือภาษีการบริโภคที่ใช้กับสินค้านำเข้า อัตราปัจจุบันอยู่ที่ 10%
- WTO
- World Trade Organization อัตราภาษีทั่วไปของญี่ปุ่น (MFN) อ้างอิงตามข้อผูกพัน WTO ถ้าตรงเงื่อนไขต้นทางและหลักฐาน EPA/RCEP จะได้อัตราพิเศษต่ำกว่า
ไม่พบคำศัพท์ที่ตรงกับการค้นหาของคุณ